
















































































Wamenkum: Hubungan Debitur dan Kreditur Bisa Berujung Pidana, Ini Penjelasannya
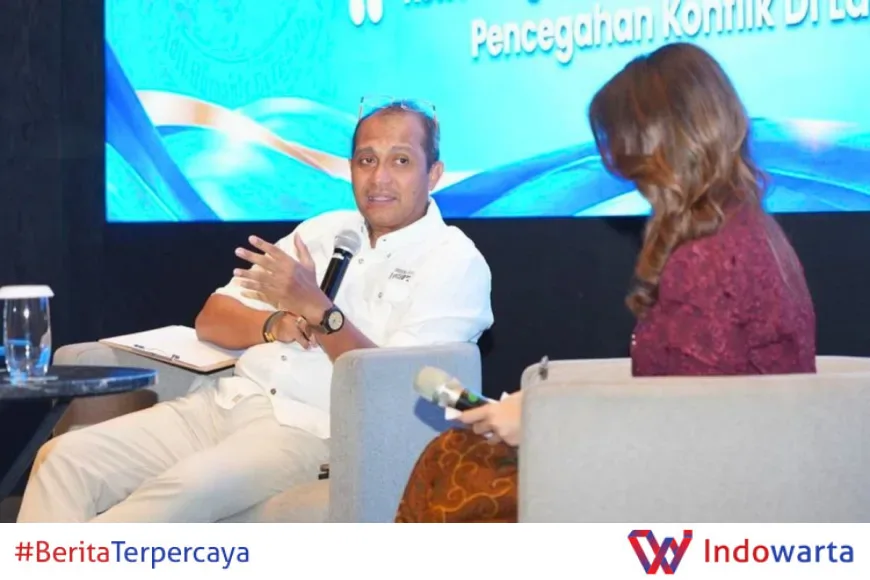
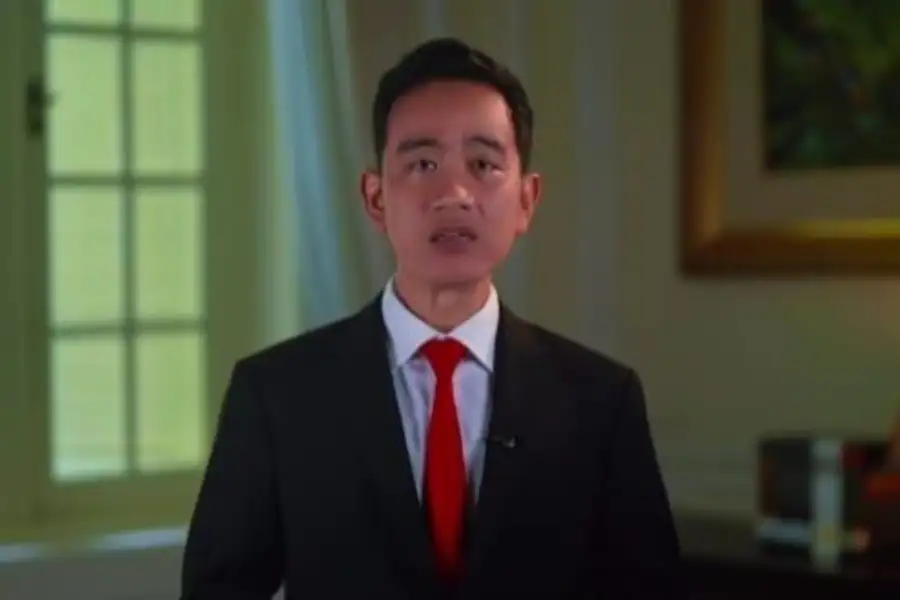
Wakil Menteri Hukum Edward Omar Hiariej mengingatkan hubungan hukum antara debitur dan kreditur tidak selalu berhenti sebagai sengketa perdata. Menurut dia, hubungan itu bisa berkembang menjadi perkara pidana bila ada unsur penipuan.
Pria yang akrab disapa Eddy itu menjelaskan, penipuan memang diatur di dua ranah sekaligus, yakni Kitab Undang-Undang Hukum Perdata (KUHPerdata) dan Kitab Undang-Undang Hukum Pidana (KUHP). Karena itu, batas antara wanprestasi dan tindak pidana perlu dipahami kedua belah pihak.
"Kita tahu persis bahwa sebenarnya yang terjadi antara debitur dan kreditur itu adalah suatu hubungan hukum keperdataan, tetapi kemudian tidak menutup kemungkinan, hubungan hukum keperdataan ini lalu menjadi suatu peristiwa pidana," ujar Eddy dalam keterangan yang dikonfirmasi di Jakarta, Rabu.
Pernyataan itu disampaikan Eddy di tengah maraknya kasus gagal bayar di sektor pembiayaan. Ia menekankan pentingnya pemahaman bersama agar debitur maupun kreditur tidak salah membaca posisi hukum masing-masing.
Dua Pasal yang Jadi Rujukan Wamenkum
Eddy merinci dasar hukum yang membuat penipuan bisa masuk kategori perdata sekaligus pidana. Dalam KUHPerdata, ketentuan itu ada di Pasal 1328. Sementara dalam KUHP baru, penipuan diatur dalam Pasal 492 yang berada di Bab XXVII tentang Perbuatan Curang.
Menurut dia, dua pengaturan itu menunjukkan penipuan tidak berdiri di satu ranah saja. Karakteristik peristiwa hukum yang terjadi menentukan apakah persoalan berhenti di meja perdata atau merambat ke ranah pidana.
Dalam perspektif perdata, lanjut Eddy, penipuan berkaitan dengan kondisi yang terjadi sebelum perjanjian terbentuk atau pada tahap pra-kontrak. Titik inilah yang sering luput diperhatikan.
"Penipuan dalam konteks perdata terjadi (pada tahap) pra-kontrak. Bahwa para kreditur atau perusahaan pembiayaan itu harus betul-betul mengecek debitur itu mampu bayar atau tidak," tuturnya.
Pernyataan Eddy merujuk pada praktik pembiayaan yang kerap mengejar target penyaluran kredit. Pemeriksaan kemampuan bayar calon debitur dinilai menjadi kunci untuk memutus rantai persoalan hukum di kemudian hari.
Pembatalan Perjanjian dan Tiga Alasan yang Sah
Eddy menjelaskan, Pasal 1328 KUHPerdata memposisikan penipuan sebagai alasan untuk meminta pembatalan perjanjian. Permintaan itu tetap harus melihat syarat sahnya perjanjian dalam Pasal 1320 KUHPerdata.
Dalam pasal tersebut, kesepakatan dan kecakapan para pihak masuk kategori syarat subjektif perjanjian. Bila syarat itu tidak terpenuhi, konsekuensinya perjanjian dapat dimintakan pembatalan.
Eddy lalu memaparkan tiga kondisi yang membuka ruang pembatalan. Pertama, dwang atau paksaan. Kedua, dwaling atau kesesatan. Ketiga, bedrog atau penipuan.
"Pertanyaan lebih lanjut, apa kondisi (yang) dapat dimintakan pembatalan? Satu apabila terjadi 'dwang', dwang itu paksaan; dua apabila terjadi 'dwaling', kesesatan; atau yang ketiga, 'bedrog', penipuan," ungkap Eddy.
Dengan pemetaan itu, ia menilai pemahaman soal penipuan dalam konteks perdata menjadi penting untuk mendorong langkah pencegahan sejak sebelum perjanjian dibuat. Pencegahan dinilai lebih murah daripada berperkara.
Pemeriksaan Kelayakan Debitur sebagai Kunci Pencegahan
Eddy menekankan pemeriksaan terhadap kelayakan dan kemampuan calon debitur sebagai langkah antisipasi. Menurut dia, pengecekan yang cermat membantu meredam potensi persoalan hukum dari hubungan pembiayaan.
Langkah itu berlaku bagi perusahaan pembiayaan maupun kreditur lain. Keduanya diminta tidak hanya melihat dokumen administratif, tetapi juga menilai kapasitas riil calon debitur dalam memenuhi kewajiban.
Dalam praktiknya, beberapa hal yang perlu diperiksa meliputi:
- Kemampuan bayar calon debitur berdasarkan penghasilan dan beban cicilan yang sedang berjalan.
- Kesesuaian data identitas dan dokumen pendukung yang diserahkan.
- Riwayat kredit dan catatan gagal bayar pada pembiayaan sebelumnya.
- Tujuan penggunaan dana agar sesuai dengan peruntukan yang disepakati.
Eddy tidak merinci sanksi atau mekanisme pengawasan tertentu dalam keterangannya. Ia lebih menekankan aspek pemahaman hukum bagi kedua pihak yang terikat perjanjian pembiayaan.
Pernyataan ini juga bersinggungan dengan tugas Kementerian Hukum di ranah pembinaan hukum. Sebelumnya, Eddy dikenal aktif menyuarakan berbagai isu hukum lain, termasuk penguatan ekosistem kekayaan intelektual, seperti dalam pemberitaan ANTARA mengenai dorongan KI Match untuk mempercepat hilirisasi inovasi perguruan tinggi.
Dampak bagi Debitur dan Perusahaan Pembiayaan
Bagi debitur, penjelasan Eddy menjadi pengingat bahwa memberikan data atau dokumen yang tidak benar saat mengajukan pembiayaan punya konsekuensi hukum. Hubungan yang bermula dari perdata bisa berubah warna menjadi pidana.
Bagi kreditur, imbauan itu menekankan pentingnya uji tuntas sebelum akad. Pemeriksaan yang longgar membuka celah sengketa, baik yang berujung gugatan pembatalan perjanjian maupun laporan pidana.
Pemisahan ranah perdata dan pidana dalam kasus penipuan memang tidak selalu tegas. Publik dapat merujuk penjelasan lembaga resmi, misalnya laman Hukumonline, untuk memahami perbedaan wanprestasi dan perbuatan melawan hukum.
Yang jelas, Eddy menempatkan pencegahan sebagai jalan tengah. Pemeriksaan kemampuan bayar yang ketat disebut dapat membantu mengantisipasi persoalan hukum yang timbul dari hubungan pembiayaan.
Langkah Selanjutnya dan Hal yang Dinanti
Hingga keterangan itu disampaikan, belum ada rincian soal sosialisasi lanjutan atau panduan teknis bagi industri pembiayaan. Eddy baru menyampaikan kerangka hukum dan penekanan pada aspek pencegahan.
Ke depan, pemahaman soal Pasal 1328 KUHPerdata dan Pasal 492 KUHP baru akan menentukan arah penanganan sengketa debitur-kreditur. Salah membaca pasal berisiko membuat kasus perdata dipaksakan masuk ranah pidana, atau sebaliknya.
Bagi masyarakat, imbauan Wamenkum itu sederhana: pahami posisi hukum sebelum menandatangani perjanjian. Bagi kreditur, periksa kemampuan bayar sebelum mencairkan dana. Dua langkah itu disebut paling efektif menutup celah sengketa.
Analisis Redaksi
Pernyataan Wamenkum menyentuh titik paling rawan dalam industri pembiayaan: batas antara gagal bayar dan penipuan. Dalam banyak kasus, debitur yang tak mampu membayar diperlakukan seolah-olah melakukan kejahatan, padahal persoalannya berakar pada perjanjian yang sejak awal timpang.
Sebaliknya, kreditur juga kerap abai. Pengejaran target penyaluran kredit membuat uji tuntas kemampuan bayar dikerjakan sekadar formalitas. Ketika sengketa pecah, kedua pihak saling menunjuk. Penjelasan Eddy soal tahap pra-kontrak seharusnya dibaca sebagai koreksi atas praktik itu.
Yang belum terjawab adalah aspek penegakannya. Tanpa panduan teknis yang jelas, rumusan Pasal 492 KUHP baru berpotensi ditafsirkan luas. Kriminalisasi atas hubungan utang-piutang adalah risiko nyata bila batas perdata dan pidana tidak dijaga ketat. Di sinilah ujian sesungguhnya bagi pemerintah: memastikan pemahaman hukum tidak berhenti di panggung seminar.
What's Your Reaction?
 Like
0
 Dislike
0
 Love
0
 Funny
0
 Angry
0
 Sad
0
 Wow
0