

































































Wamenkum Soroti Potensi Penipuan dalam Perjanjian Pembiayaan Debitur dan Kreditur
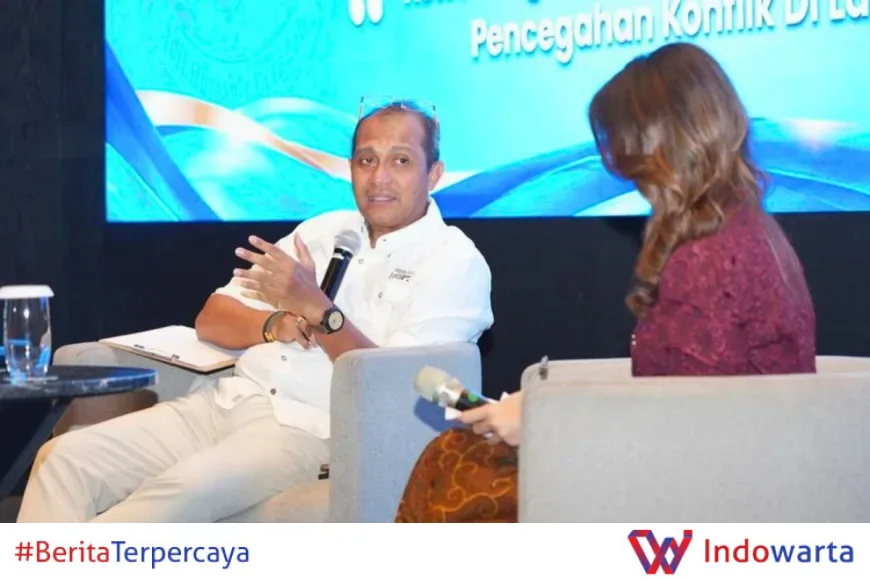
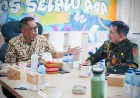
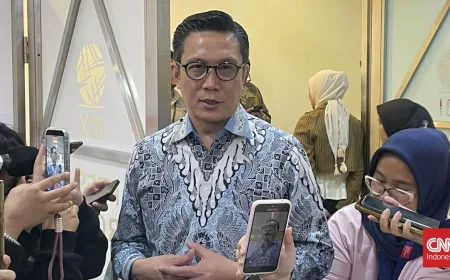
Wakil Menteri Hukum Edward Omar Hiariej mengingatkan hubungan hukum antara debitur dan kreditur tidak selamanya berhenti di ranah perdata. Menurut dia, hubungan itu bisa berkembang menjadi perkara pidana ketika ada unsur penipuan dalam perjanjian pembiayaan.
Pria yang akrab disapa Eddy itu menyampaikan hal tersebut dalam keterangan yang dikonfirmasi di Jakarta, Rabu (11/11/2026). Ia menilai penipuan sebagai peristiwa hukum yang punya dua dimensi sekaligus: perdata dan pidana.
"Kita tahu persis bahwa sebenarnya yang terjadi antara debitur dan kreditur itu adalah suatu hubungan hukum keperdataan, tetapi kemudian tidak menutup kemungkinan, hubungan hukum keperdataan ini lalu menjadi suatu peristiwa pidana," ujar Eddy.
Dua Pasal yang Jadi Rujukan Wamenkum
Eddy merinci dasar hukum yang membuat penipuan bisa dibaca dari dua kacamata berbeda. Dalam ranah perdata, ia merujuk Pasal 1328 KUHPerdata. Di ranah pidana, ia menyebut Pasal 492 KUHP baru yang masuk Bab XXVII tentang Perbuatan Curang.
Menurut dia, pengaturan di dua kitab undang-undang itu menunjukkan penipuan tidak berdiri di satu wilayah hukum saja. Karakteristik peristiwa hukum yang terjadi menentukan apakah persoalan itu berhenti sebagai sengketa perdata atau bergulir menjadi perkara pidana.
Eddy menegaskan debitur maupun kreditur perlu memahami kedua perspektif tersebut. Pemahaman itu, katanya, menjadi bekal agar masing-masing pihak tidak salah membaca risiko hukum dalam hubungan pembiayaan.
Dalam perspektif perdata, ia menjelaskan penipuan berkaitan dengan kondisi yang terjadi sebelum perjanjian terbentuk. Tahap pra-kontrak menjadi titik yang paling rawan.
"Penipuan dalam konteks perdata terjadi (pada tahap) pra-kontrak. Bahwa para kreditur atau perusahaan pembiayaan itu harus betul-betul mengecek debitur itu mampu bayar atau tidak," tuturnya.
Pasal 1328 KUHPerdata dan Alasan Pembatalan Perjanjian
Eddy menjelaskan Pasal 1328 KUHPerdata menempatkan penipuan sebagai alasan untuk meminta pembatalan perjanjian. Namun permintaan itu tetap harus memperhatikan syarat sahnya perjanjian dalam Pasal 1320 KUHPerdata.
Ia menyebut kesepakatan dan kecakapan para pihak sebagai syarat subjektif perjanjian. Bila syarat itu tidak terpenuhi, konsekuensinya perjanjian dapat dimintakan pembatalan oleh pihak yang dirugikan.
Lalu apa saja kondisi yang membuka jalan pembatalan itu? Eddy menyebut tiga hal.
- Dwang, yakni paksaan terhadap salah satu pihak.
- Dwaling, yakni kesesatan mengenai objek atau isi perjanjian.
- Bedrog, yakni penipuan yang dilakukan salah satu pihak.
"Pertanyaan lebih lanjut, apa kondisi (yang) dapat dimintakan pembatalan? Satu apabila terjadi 'dwang', dwang itu paksaan; dua apabila terjadi 'dwaling', kesesatan; atau yang ketiga, 'bedrog', penipuan," ungkap Eddy.
Ketiga kondisi itu memperlihatkan bahwa persoalan penipuan dalam kontrak tidak otomatis berujung pada pidana. Ada mekanisme perdata yang lebih dulu bisa ditempuh lewat gugatan pembatalan perjanjian.
Pemeriksaan Kemampuan Debitur Jadi Kunci Pencegahan
Bagi Eddy, pemahaman soal penipuan dalam konteks perdata penting untuk mendorong langkah pencegahan sejak sebelum perjanjian dibuat. Pencegahan dinilai lebih efektif daripada penyelesaian sengketa yang panjang.
Ia menekankan perusahaan pembiayaan maupun kreditur perlu memeriksa secara cermat kemampuan calon debitur dalam memenuhi kewajibannya. Pemeriksaan kelayakan dan kemampuan bayar itu disebut dapat membantu mengantisipasi potensi persoalan hukum.
Pernyataan ini muncul di tengah maraknya kasus pembiayaan kendaraan dan pinjaman konsumtif yang berujung pada laporan pidana. Tidak jarang debitur yang gagal bayar dilaporkan dengan tuduhan penipuan, meski akar persoalannya berangkat dari wanprestasi.
Dalam praktiknya, batas antara wanprestasi dan penipuan memang tipis. Wanprestasi lazim dipahami sebagai kelalaian memenuhi kewajiban kontraktual, sementara penipuan menuntut adanya niat jahat sejak awal perjanjian disepakati.
Pembeda itulah yang coba ditegaskan Eddy. Kreditur yang tidak melakukan pengecekan memadai sebelum mencairkan pembiayaan ikut menanggung risiko ketika debitur kemudian gagal memenuhi kewajiban.
Dampak bagi Perusahaan Pembiayaan dan Debitur
Peringatan Wamenkum menyasar dua arah sekaligus. Bagi perusahaan pembiayaan, pengecekan kemampuan bayar bukan lagi sekadar prosedur administratif, melainkan perisai hukum.
Bagi debitur, pemahaman soal dwang, dwaling, dan bedrog memberi gambaran bahwa perjanjian yang lahir dari tekanan atau informasi menyesatkan bisa digugat. Namun sekaligus menjadi pengingat bahwa memberikan data palsu saat mengajukan pembiayaan berpotensi masuk ranah pidana.
Pasal 492 KUHP baru yang dirujuk Eddy menempatkan perbuatan curang dalam bab tersendiri. Artinya, persoalan penipuan dalam transaksi pembiayaan tetap punya jalur pidana yang bisa ditempuh kreditur bila unsur-unsurnya terpenuhi.
Yang ditekankan Eddy bukan soal memperbanyak laporan pidana, melainkan mendorong tata kelola pembiayaan yang lebih rapi sejak awal. Pemeriksaan yang cermat disebutnya dapat menekan potensi sengketa hukum di kemudian hari.
Kementerian Hukum sendiri belum merinci langkah lanjutan setelah pernyataan tersebut. Eddy baru menyampaikan kerangka hukumnya dalam forum diskusi grup terarah di Jakarta pada Senin (26/10/2026), sebelum keterangan itu dikonfirmasi kepada media pada Rabu.
Analisis Redaksi
Pernyataan Wamenkum menyentuh titik yang lama menjadi abu-abu di praktik pembiayaan Indonesia. Selama bertahun-tahun, laporan pidana kerap dipakai sebagai alat tekan dalam sengketa utang piutang. Debitur yang telat bayar dituduh menipu, padahal persoalannya murni perdata.
Penegasan Eddy bahwa penipuan perdata terjadi di tahap pra-kontrak sebenarnya membalik logika yang lazim dipakai di lapangan. Fokusnya bukan semata pada debitur yang gagal bayar, tetapi juga pada kreditur yang lalai memverifikasi kemampuan bayar sejak awal. Bila pengecekan dilakukan serampangan, klaim penipuan di kemudian hari jadi lemah.
Sayangnya, pernyataan itu belum disertai panduan teknis. Perusahaan pembiayaan masih bergerak di wilayah regulasi yang tersebar, dan penegak hukum masih menghadapi kesulitan membedakan wanprestasi dari penipuan di tingkat penyelidikan. Tanpa acuan yang jelas, risiko kriminalisasi debitur tetap terbuka.
Yang paling mendesak adalah kejelasan kriteria kapan sebuah sengketa pembiayaan layak masuk ranah pidana. Tanpa itu, imbauan agar kreditur dan debitur memahami dua perspektif hukum hanya akan berhenti sebagai wacana di forum diskusi.
Sumber: sultra.antaranews.com, hukumonline.com
What's Your Reaction?
 Like
0
 Dislike
0
 Love
0
 Funny
0
 Angry
0
 Sad
0
 Wow
0