



































































Biaya Tambahan QRIS Masih Dipungut: Ekonom Ingatkan Konsumen Bisa Kembali Pilih Tunai
Praktik pemungutan biaya tambahan atas transaksi QRIS masih ditemukan di lapangan, padahal Bank Indonesia melarangnya. Ekonom menilai persoalan ini berakar pada salah kaprah pedagang soal biaya MDR dan berpotensi mendorong konsumen kembali memakai uang tunai.
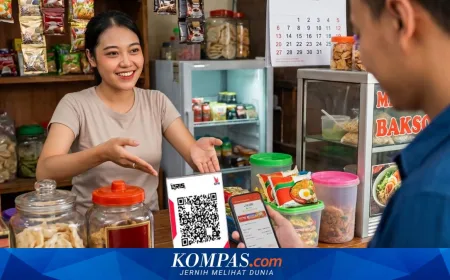
Laporan Kompas.com menyoroti bahwa sejumlah pedagang tetap membebankan tambahan kepada pembeli yang membayar dengan QRIS. Padahal, ketentuan BI menempatkan biaya itu sebagai beban pedagang, bukan konsumen.
Aturan BI soal MDR dan Larangan Biaya Tambahan QRIS
Sejak QRIS diluncurkan pada 2019, Bank Indonesia menetapkan bahwa biaya layanan atau Merchant Discount Rate (MDR) dibebankan kepada pedagang. Untuk usaha mikro, besaran MDR ditetapkan 0 persen, sementara segmen usaha kecil dan menengah dikenakan tarif yang lebih rendah dibanding kartu debit dan kredit.
Konsekuensi aturannya jelas: pedagang tidak boleh menambahkan biaya apa pun ke harga barang atau jasa ketika pembeli memilih QRIS. Jika ada tambahan, konsumen membayar lebih mahal untuk barang yang sama hanya karena metode pembayarannya berbeda.
Namun di lapangan, sejumlah warung, kafe kecil, hingga toko kelontong masih mencantumkan keterangan seperti "QRIS +2 persen" atau meminta pembeli menutup selisih biaya. Praktik itu muncul kembali dalam diskusi publik setelah keluhan konsumen beredar di media sosial.
Yang menarik, keluhan tidak selalu datang dari transaksi bernilai besar. Banyak kasus justru terjadi pada pembelian bernilai kecil, misalnya makanan dan minuman, tempat selisih beberapa ratus rupiah terasa lebih mengganggu secara psikologis ketimbang nominalnya.
Persepsi Biaya: Akar Masalah yang Sering Terlewat
Ekonom yang dikutip dalam laporan tersebut menyoroti persoalan persepsi. Banyak pedagang memahami MDR sebagai potongan yang mengurangi pendapatan mereka, sehingga mencari cara agar beban itu berpindah ke pembeli.
Persepsi ini diperkuat oleh pengalaman sehari-hari. Pedagang melihat nominal yang masuk ke rekening lebih kecil dari harga yang tertera di menu, lalu menyimpulkan bahwa mereka dirugikan oleh sistem pembayaran nontunai.
Padahal, biaya akuisisi pembayaran adalah komponen operasional yang lazim dalam usaha dagang, sebanding dengan biaya listrik, sewa tempat, atau kemasan. Ketika biaya itu dilempar ke konsumen secara terbuka, yang muncul bukan efisiensi, melainkan gesekan harga.
Ada pula faktor ketidaktahuan. Sebagian pedagang mengaku tidak pernah mendapat penjelasan rinci dari penyedia jasa pembayaran saat mendaftar QRIS. Mereka tahu bisa menerima pembayaran lewat kode, tetapi tidak memahami skema bagi hasil di belakangnya.
Dampak ke Konsumen dan Risiko Kembali ke Tunai
Bagi konsumen, biaya tambahan QRIS berarti harga efektif naik. Pada transaksi Rp20.000 dengan tambahan 2 persen, selisihnya memang hanya Rp400. Tetapi ketika pola ini berulang setiap hari, angkanya menumpuk dan mulai memengaruhi pilihan pembayaran.
Di sinilah peringatan ekonom masuk. Jika QRIS dianggap lebih mahal daripada tunai, sebagian konsumen akan kembali ke uang fisik. Padahal, salah satu tujuan utama QRIS adalah memperluas inklusi keuangan dan mengurangi biaya pengelolaan uang tunai bagi pedagang.
Beberapa dampak yang bisa muncul bila praktik ini dibiarkan:
- Konsumen menghindari QRIS di merchant yang membebankan tambahan, sehingga volume transaksi digital menurun.
- Pedagang kehilangan manfaat pencatatan transaksi otomatis yang membantu pengelolaan keuangan dan akses kredit.
- Kecemburuan antar-pedagang, karena yang patuh aturan terlihat kalah bersaing dari yang menambahkan biaya.
- Berkurangnya kepercayaan publik terhadap konsistensi pengawasan aturan pembayaran digital.
Di sisi lain, pedagang yang mematuhi aturan justru menanggung beban ganda: mereka menyerap MDR sekaligus menghadapi keluhan pembeli yang membandingkan dengan warung sebelah yang menambahkan biaya.
Pengawasan dan Peran Penyedia Jasa Pembayaran
Bank Indonesia telah berulang kali menegaskan larangan biaya tambahan QRIS, termasuk melalui kanal edukasi konsumen. Konsumen juga dianjurkan melaporkan merchant yang membandingkan harga secara tidak sah kepada penyedia jasa pembayaran atau bank penerbit.
Penyedia jasa pembayaran memiliki kewenangan untuk menegur hingga mencabut fasilitas QRIS milik merchant yang melanggar. Namun, pengawasan di tingkat mikro menjadi tantangan tersendiri karena jumlah merchant sangat besar dan tersebar.
Karena itu, pendekatan yang dinilai lebih efektif adalah edukasi saat onboarding. Penjelasan sederhana soal MDR 0 persen untuk usaha mikro, misalnya, bisa mencegah salah paham sebelum praktik tambahan biaya menjadi kebiasaan.
Sejumlah asosiasi pedagang juga dinilai perlu dilibatkan, mengingat informasi dari sesama pelaku usaha sering lebih dipercaya dibanding sosialisasi resmi. Informasi yang beredar melalui grup percakapan antar-pedagang kerap menjadi rujukan utama, termasuk ketika isinya keliru.
Langkah Selanjutnya dan Sikap yang Diharapkan
Dalam laporan tersebut, ekonom mendorong agar sosialisasi soal skema biaya QRIS diperkuat, sekaligus mengingatkan konsumen untuk kritis terhadap tambahan yang tidak semestinya. Konsumen yang menemukan praktik itu dapat memilih merchant lain atau melaporkannya.
Bagi pedagang, transparansi harga menjadi kunci. Menempelkan keterangan bahwa QRIS diterima tanpa biaya tambahan bisa menjadi nilai jual tersendiri, terutama di segmen pembeli muda yang hampir seluruh transaksinya digital.
Yang paling menentukan tetap konsistensi pengawasan. Aturan yang tegas tanpa penegakan akan berujung pada ketidakpastian, dan ketidakpastian itulah yang membuat konsumen ragu, lalu memilih kembali uang tunai di dompet.
Analisis Redaksi
Persoalan biaya tambahan QRIS sebenarnya bukan soal nominal. Selisih Rp400 dari transaksi Rp20.000 tidak akan membuat siapa pun bangkrut. Yang bermasalah adalah sinyalnya: ketika aturan jelas dilarang, tetapi praktiknya dibiarkan, publik belajar bahwa kepatuhan tidak penting.
Ada ketimpangan informasi yang perlu diakui. Pedagang kecil menerima kode QRIS dalam hitungan menit, tetapi pemahaman soal MDR sering tidak ikut tersampaikan. Menyalahkan mereka sepenuhnya tanpa membenahi proses onboarding terasa tidak adil, meski tetap tidak membuat praktik tambahan biaya menjadi sah.
Penyedia jasa pembayaran memiliki kepentingan langsung di sini. Setiap merchant yang menambahkan biaya adalah potensi keluhan yang merusak kepercayaan terhadap ekosistem pembayaran digital. Edukasi yang rapi sejak awal lebih murah daripada menangani krisis reputasi di kemudian hari.
Bagi konsumen, pilihan tetap ada. Merchant yang menambahkan biaya secara sepihak layak ditinggalkan, dan laporan ke penyedia jasa adalah cara paling langsung untuk membuat aturan itu punya arti. Tanpa tekanan dari dua sisi, larangan di atas kertas akan terus kalah oleh kebiasaan di lapangan.
Sumber: bi.go.id
What's Your Reaction?
 Like
0
 Dislike
0
 Love
0
 Funny
0
 Angry
0
 Sad
0
 Wow
0