





































BRI Kartu Kredit Touch: Desain Baru dan Fitur Cashback untuk Gaya Hidup Digital
- Desain Baru dan Posisi Kartu Kredit Touch di Segmen Gaya Hidup
- Cashback, Welcome Bonus, dan Cicilan Fleksibel: Apa Artinya bagi Nasabah
- Kartu Kredit di Tengah Pergeseran Transaksi Digital Indonesia
- Dampak bagi Nasabah dan Daya Saing Produk BRI
- Langkah Berikutnya: Cara Mengakses Informasi Resmi dan Promo
- Analisis Redaksi
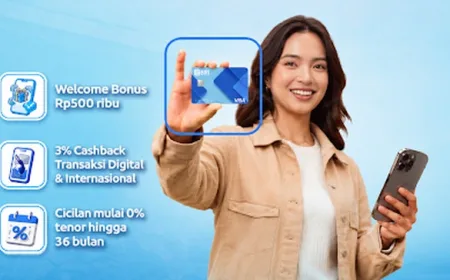
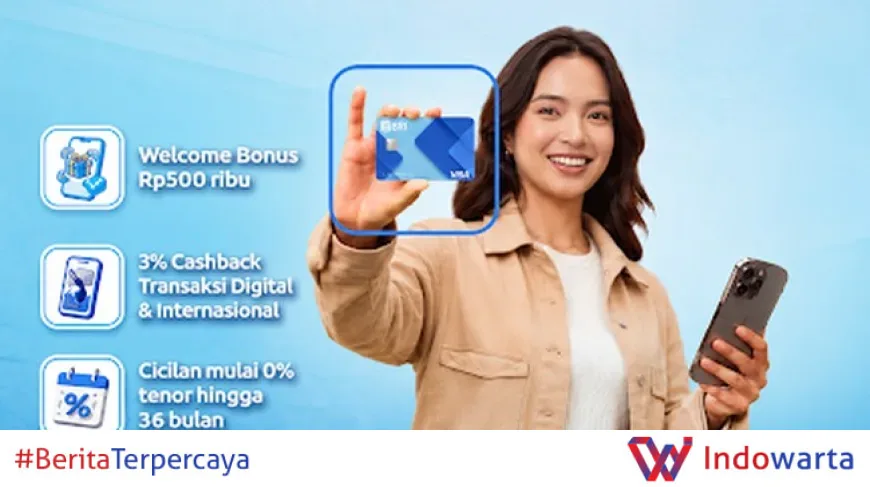
BRI Kartu Kredit Touch tampil dengan desain baru yang lebih modern dan menonjolkan fitur cashback, welcome bonus, serta cicilan fleksibel untuk pengguna yang aktif bertransaksi digital. Pembaruan ini menempatkan kartu tersebut sebagai salah satu andalan BRI di segmen gaya hidup.
Informasi itu disampaikan melalui kanal resmi BRI dan dirangkum dalam laporan CNBC Indonesia. Inti pesannya sederhana: kartu kredit kini bukan sekadar alat bayar, tetapi bagian dari cara nasabah mengatur pengeluaran harian.
Desain baru menjadi penanda bahwa BRI ingin memperkuat citra kartu ini di kalangan nasabah muda yang terbiasa bertransaksi lewat aplikasi dan gerai digital.
Desain Baru dan Posisi Kartu Kredit Touch di Segmen Gaya Hidup
Perubahan tampilan kartu biasanya bukan urusan estetika semata. Bagi penerbit kartu, desain baru kerap menjadi pintu masuk untuk memperkenalkan paket manfaat yang berbeda dari generasi sebelumnya.
BRI Kartu Kredit Touch diposisikan sebagai kartu untuk kebutuhan gaya hidup digital. Tiga fitur yang disebut dalam informasi resmi adalah cashback, welcome bonus, dan cicilan fleksibel.
Ketiganya menempatkan kartu ini pada wilayah yang sama dengan kartu kredit konsumer lain di pasar Indonesia: memberi imbal hasil atas belanja rutin, memberi insentif bagi nasabah baru, dan memberi ruang mencicil untuk pembelian besar.
Yang membedakan, menurut klaim BRI, adalah kemasan desain yang lebih modern dan pengalaman penggunaan yang disesuaikan dengan pola transaksi digital.
Cashback, Welcome Bonus, dan Cicilan Fleksibel: Apa Artinya bagi Nasabah
Cashback adalah pengembalian sebagian nilai transaksi yang biasanya dikreditkan ke tagihan atau rekening. Skema ini populer karena terasa langsung, meski besaran dan kategorinya berbeda di setiap produk.
Welcome bonus ditujukan untuk nasabah yang baru mengaktifkan kartu dan memenuhi syarat transaksi tertentu. Pola ini lazim dipakai industri untuk mendorong aktivasi kartu setelah diterbitkan.
Cicilan fleksibel memberi pilihan mengubah transaksi tertentu menjadi angsuran dengan tenor yang dipilih nasabah. Fitur ini umumnya disertai bunga atau biaya, sehingga perhitungan total pembayaran perlu dicermati.
- Cashback — imbal hasil atas transaksi yang memenuhi ketentuan program.
- Welcome bonus — insentif awal bagi nasabah baru yang memenuhi syarat aktivasi.
- Cicilan fleksibel — opsi mengangsur transaksi dengan tenor tertentu dan biaya yang berlaku.
- Desain baru — tampilan kartu yang lebih modern sebagai bagian dari penyegaran produk.
Rincian persentase cashback, nilai welcome bonus, serta tenor dan bunga cicilan tidak dijelaskan dalam informasi awal tersebut. Untuk hal ini, nasabah perlu merujuk pada syarat dan ketentuan resmi BRI.
Kartu Kredit di Tengah Pergeseran Transaksi Digital Indonesia
Pasar kartu kredit Indonesia bergerak mengikuti perubahan perilaku belanja. Transaksi e-commerce, langganan aplikasi, transportasi daring, dan pembayaran di gerai digital menjadi bagian dari pengeluaran bulanan banyak rumah tangga kelas menengah.
Di sisi lain, kartu kredit bersaing dengan dompet digital, paylater, dan kartu debit berbasis aplikasi. Persaingan itu membuat penerbit kartu menekankan kombinasi imbal hasil, kemudahan cicilan, dan pengalaman aplikasi.
Data industri dari otoritas moneter dan lembaga riset biasanya dipakai untuk membaca arah pasar ini. Namun untuk artikel ini, angka pertumbuhan kredit konsumsi tidak disertakan karena tidak ada dalam sumber.
BRI sendiri mengelola lini kartu kredit melalui unit bisnis tersendiri yang menangani penerbitan, kerja sama merchant, dan program loyalitas. Informasi resmi mengenai produk dan promo dapat dilihat di situs resmi BRI.
Dampak bagi Nasabah dan Daya Saing Produk BRI
Bagi nasabah, penyegaran produk berarti bertambahnya pilihan kartu dengan paket manfaat yang berbeda. Nasabah yang sering berbelanja daring bisa mempertimbangkan kartu dengan cashback, sementara yang butuh pembelian besar mungkin lebih memperhatikan skema cicilan.
Bagi BRI, langkah ini memperkuat portofolio kartu kredit di segmen konsumer. Persaingan bukan hanya soal suku bunga, tetapi juga soal seberapa relevan kartu tersebut dengan kebiasaan belanja harian pemegangnya.
Satu hal yang tetap menjadi perhatian: kemudahan cicilan bisa menggoda untuk belanja melebihi kemampuan bayar. Bunga dan biaya administrasi membuat total pembayaran lebih besar daripada transaksi tunai.
Karena itu, membaca syarat dan ketentuan sebelum mengaktifkan kartu menjadi langkah yang tidak bisa dilewati, terutama untuk memahami batas waktu promo dan kategori transaksi yang dihitung.
Langkah Berikutnya: Cara Mengakses Informasi Resmi dan Promo
Nasabah yang tertarik dapat memeriksa halaman produk kartu kredit BRI dan aplikasi resmi untuk melihat syarat pengajuan, dokumen yang dibutuhkan, serta ketentuan program yang sedang berjalan.
BRI juga biasa mengumumkan promo melalui kanal resmi dan merchant kerja sama. Periode promo umumnya dibatasi, sehingga tanggal mulai dan berakhirnya program perlu dicek sebelum bertransaksi.
Untuk pengajuan, calon pemegang kartu biasanya perlu memenuhi persyaratan usia, penghasilan, dan kelengkapan dokumen identitas. Ketentuan spesifik untuk Kartu Kredit Touch tidak dirinci dalam informasi awal tersebut.
Yang jelas, penyegaran desain dan penonjolan fitur cashback menandakan BRI ingin membuat kartu ini lebih terlihat di rak produk konsumer, bukan sekadar melengkapi katalog yang sudah ada.
Analisis Redaksi
Penyegaran desain kartu kredit sering dianggap kosmetik. Padahal, di pasar yang padat, tampilan dan paket manfaat adalah dua hal yang saling menopang. Kartu yang terlihat relevan lebih mudah diingat saat nasabah memilih alat bayar di kasir atau halaman checkout.
Masalahnya, cashback, welcome bonus, dan cicilan fleksibel bukan lagi pembeda yang langka. Hampir semua penerbit kartu menawarkan kombinasi serupa. Yang menentukan adalah seberapa mudah nasabah memahami syaratnya dan seberapa cepat imbal hasil itu terasa.
Di sinilah ujian bagi BRI Kartu Kredit Touch. Jika ketentuan program jelas dan pencairan cashback tidak berbelit, kartu ini punya peluang menempel di dompet digital penggunanya. Sebaliknya, desain baru tanpa kejelasan syarat hanya akan jadi gambar bagus di brosur.
Bagi nasabah, sikap paling sehat tetap sama: perlakukan cicilan sebagai alat pengaturan arus kas, bukan tambahan anggaran. Kartu kredit yang baik adalah yang membuat pengeluaran lebih terkendali, bukan sebaliknya.
Sumber: bri.co.id
What's Your Reaction?
 Like
0
 Dislike
0
 Love
0
 Funny
0
 Angry
0
 Sad
0
 Wow
0