


































Pajak Ganda Pembiayaan Syariah: Solusi Akad IMBT dari Peneliti MHES UMS
- Kronologi dan Jalannya Diseminasi MHES UMS
- Pajak Ganda yang Mengintai Nasabah Pembiayaan Syariah
- Solusi Ar-Rahn Al-Suri dan Perlindungan Hukum Aset
- Mengapa Interaksi Fatwa DSN-MUI dan Hukum Positif Jadi Krusial
- Dampak bagi Industri dan Nasabah Pembiayaan Kendaraan Syariah
- Langkah Selanjutnya: Dari Forum Akademik ke Kebijakan
- Analisis Redaksi
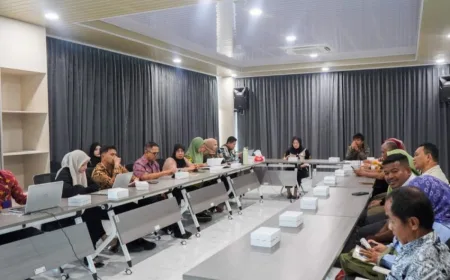
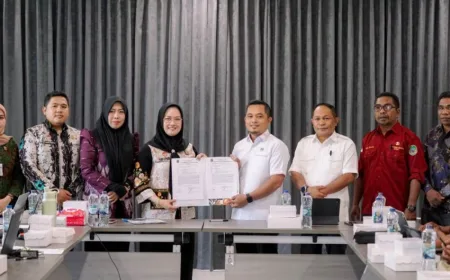
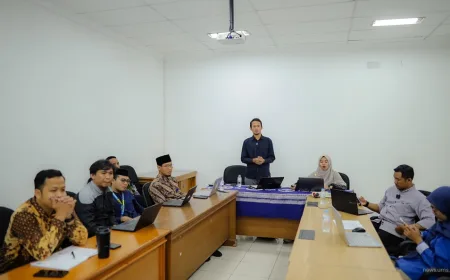
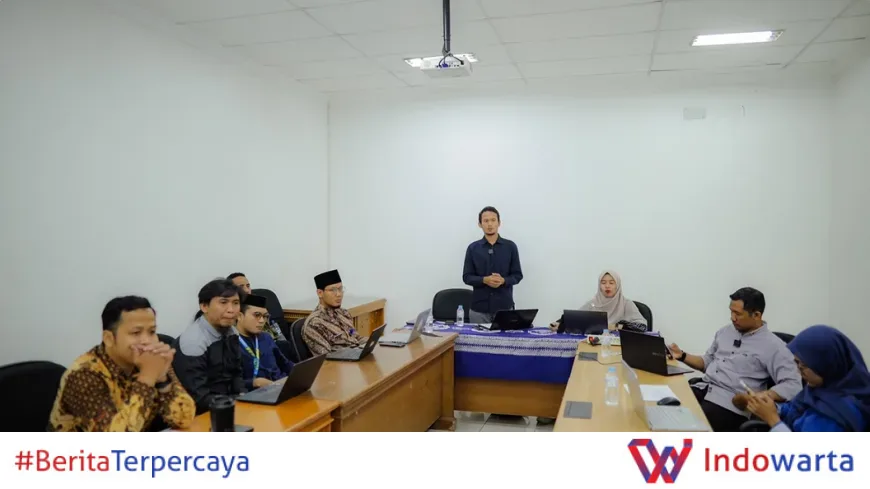
Program Studi Magister Hukum Ekonomi Syariah (MHES) Universitas Muhammadiyah Surakarta menggelar diseminasi penelitian dan kuliah umum hibrid pada Jumat (13/11/2026). Forum ini membahas potensi pajak ganda dalam pembiayaan kendaraan syariah dan menawarkan solusi lewat integrasi akad IMBT dengan skema ar-rahn al-suri.
Kegiatan yang berlangsung di Surakarta itu menjadi ruang diskusi akademik mengenai interaksi antara akad dalam hukum ekonomi syariah dan ketentuan hukum nasional. Fokus utamanya adalah penerapan akad Ijarah Muntahiya Bittamlik (IMBT) dalam pembiayaan kendaraan bermotor.
Kaprodi MHES UMS Dr. Isman, S.H.I., S.H., M.H., menyebut forum tersebut sebagai upaya memperkuat infrastruktur hukum ekonomi syariah di Indonesia. Menurutnya, hukum ekonomi syariah—baik yang telah diformalkan melalui undang-undang maupun fatwa Dewan Syariah Nasional Majelis Ulama Indonesia (DSN-MUI)—tidak bisa dilepaskan dari interaksinya dengan sistem hukum positif lainnya.
"Bagaimana menganalisis interaksi itu memang merupakan satu pekerjaan rumah tersendiri yang harus kita selesaikan kepada mahasiswa," ujarnya dalam sambutan.
Kronologi dan Jalannya Diseminasi MHES UMS
Diseminasi berlangsung secara hibrid, mempertemukan mahasiswa MHES UMS dengan peserta dari Universitas Islam Bandung (UNISBA). Menurut keterangan panitia, acara dirancang interaktif: mahasiswa mempresentasikan temuan penelitian lebih dulu, lalu didalami bersama dalam diskusi.
Dua mahasiswa MHES UMS tampil sebagai pemapar. Badrul Ummah membawakan gagasan berjudul "Terobosan Hukum Akad IMBT dalam Skema Al-Rahn Al-Shury Solusi Pajak Ganda dalam Pembiayaan Kendaraan". Sementara Arbiter Hasanashov membahas "Perlindungan Hukum dalam Akad IMBT: Optimalisasi Al-Rahn Al-Shury untuk Mencegah Risiko Sindikat STNK Only".
Keduanya menyoroti persoalan yang sama dari sudut berbeda: bagaimana akad IMBT yang lazim dipakai lembaga keuangan syariah justru berpotensi menimbulkan beban pajak berulang bagi nasabah. Diskusi kemudian dilanjutkan dengan pendalaman oleh guru besar hukum ekonomi syariah.
Prof. Dr. Jaih Mubarok, S.E., M.H., M.Ag., hadir memberikan tanggapan dan memperdalam konsep operating lease serta financial lease sebagai landasan memahami akad IMBT. Ia juga menyoroti persoalan pencatatan dokumen kendaraan atas nama nasabah meski secara substantif kendaraan masih milik lembaga keuangan syariah.
Menurut Isman, forum semacam ini penting agar lulusan MHES tidak hanya paham fatwa DSN-MUI, tetapi juga mampu menuangkannya ke dalam konstruksi akad yang kuat dan sesuai regulasi.
Pajak Ganda yang Mengintai Nasabah Pembiayaan Syariah
Inti persoalan yang diangkat Badrul Ummah adalah potensi beban pajak berulang dalam akad IMBT. Dalam praktik pembiayaan kendaraan, transaksi sewa dan pengalihan kepemilikan pada akhir masa pembiayaan dapat dipandang otoritas perpajakan sebagai dua peristiwa hukum yang berbeda.
Dampaknya, nasabah berpotensi menanggung Pajak Pertambahan Nilai (PPN) pada tahap transaksi sewa, lalu kembali dikenai pajak ketika kepemilikan kendaraan dialihkan. Selain itu, ada potensi pengenaan Bea Balik Nama Kendaraan Bermotor (BBNKB) sebanyak dua kali: saat kendaraan dibeli lembaga keuangan dan saat dialihkan kepada nasabah.
"Dari segi hukum fiskal di negara kita berpotensi pajak ganda ya. Karena pada saat akad ijarah ada apa namanya, ada pajaknya yaitu pada saat akad jual beli atau hibah juga ada pajaknya," tutur Jaih Mubarok.
Jaih menjelaskan, IMBT merupakan bentuk financial lease, yakni transaksi sewa yang disertai tujuan pemindahan kepemilikan aset kepada penyewa pada akhir masa akad. Dalam perspektif fikih, skema itu melibatkan akad ijarah yang disertai janji (wa'ad) untuk melakukan jual beli atau hibah di masa mendatang.
Konstruksi berlapis inilah yang menurutnya perlu dipahami cermat, karena melibatkan beberapa tahapan akad sekaligus. Setiap tahapan berpotensi menimbulkan konsekuensi perpajakan maupun biaya administrasi berulang.
"Dari sudut ilmu bisnis ya, meskipun literaturnya tidak banyak, kita belajar sebuah teori namanya operating lease dan financial lease ya. Kalau operating lease itu ajaran dalam ilmu bisnis di mana orang melakukan atau pihak melakukan sewa-menyewa tanpa rencana atau keinginan untuk memindahkan kepemilikan mahallul manfa'ah kepada pihak musta'jir atau penyewa," sebut Jaih.
Solusi Ar-Rahn Al-Suri dan Perlindungan Hukum Aset
Sebagai alternatif, Badrul Ummah menawarkan integrasi skema ar-rahn al-suri ke dalam akad IMBT. Lewat pendekatan ini, kendaraan dapat dicatat secara administratif atas nama nasabah sejak awal, dengan tetap menegaskan bahwa kepemilikan substantif kendaraan berada pada lembaga keuangan syariah selama masa pembiayaan.
BPKB kendaraan kemudian dijadikan jaminan melalui skema rahn yang diperkuat pendaftaran jaminan fidusia. Ketika nasabah melunasi seluruh kewajibannya, penyelesaian pembiayaan bisa dilakukan melalui pelepasan jaminan, tanpa perlu pengalihan kepemilikan lewat akad hibah atau jual beli baru.
Arbiter Hasanashov melengkapi dari sisi perlindungan hukum. Ia menekankan pentingnya penguatan kepemilikan substantif lembaga keuangan syariah, integrasi skema ar-rahn al-suri, pendaftaran jaminan fidusia, serta pencantuman klausul pembatasan dalam akad.
Menurut Arbiter, perlindungan hukum juga perlu dilakukan melalui prinsip kehati-hatian dalam mengenali identitas dan profil nasabah. Langkah itu diperlukan untuk meminimalkan risiko penyalahgunaan kendaraan oleh pihak yang memakai identitas nominee—praktik yang ia kaitkan dengan risiko sindikat "STNK only".
Ia merekomendasikan agar lembaga keuangan syariah mengintegrasikan perlindungan fidusia dalam pembiayaan IMBT. Selain itu, DSN-MUI diharapkan menyusun pedoman teknis yang lebih spesifik mengenai operasional ar-rahn al-suri agar selaras dengan ketentuan hukum nasional.
Jaih Mubarok menyebut pencatatan kendaraan atas nama nasabah sejak awal bisa dilakukan dengan sejumlah syarat. Pertama, nasabah harus memperoleh izin dari lembaga keuangan syariah. Kedua, harus ada dokumen perjanjian yang menegaskan kendaraan tetap milik lembaga keuangan syariah sampai jual beli atau hibah dilaksanakan.
Dengan dua dokumen itu, pencatatan administratif atas nama nasabah tidak serta-merta mengubah kepemilikan substantif kendaraan. Pendekatan tersebut dinilai dapat menyelaraskan ketentuan fikih dengan administrasi hukum nasional.
Mengapa Interaksi Fatwa DSN-MUI dan Hukum Positif Jadi Krusial
Diskusi di MHES UMS menyoroti satu titik yang kerap luput dalam literatur pembiayaan syariah: fatwa DSN-MUI tidak berdiri di ruang hampa. Fatwa hidup berdampingan dengan undang-undang, peraturan perpajakan, dan aturan administrasi kendaraan bermotor.
Isman menyebut kemampuan menganalisis interaksi itu sebagai pekerjaan rumah tersendiri bagi pengelola program studi. Mahasiswa dituntut tidak berhenti pada hafalan akad, tetapi mampu membaca konsekuensi hukum dan fiskal dari setiap konstruksi yang dipilih.
Dalam konteks IMBT, konsekuensi itu terlihat jelas. Akad ijarah yang disertai wa'ad jual beli atau hibah di akhir periode menciptakan dua peristiwa hukum. Otoritas perpajakan dapat membaca keduanya secara terpisah, sementara pelaku usaha syariah melihatnya sebagai satu paket pembiayaan.
Kesenjangan cara pandang inilah yang membuat pembiayaan syariah berpotensi kurang kompetitif dari sisi biaya. Nasabah bisa menanggung PPN dan BBNKB lebih dari sekali untuk satu kendaraan yang sama.
Solusi ar-rahn al-suri yang diusulkan dua mahasiswa itu pada dasarnya berupaya memindahkan titik pencatatan administrasi ke depan, tanpa mengubah kepemilikan substantif. Dengan begitu, pengalihan kepemilikan di akhir akad tidak lagi diperlukan sebagai peristiwa hukum baru.
Namun, pendekatan ini menuntut kedisiplinan dokumen. Perjanjian yang menegaskan kepemilikan lembaga keuangan syariah, izin tertulis dari lembaga, dan pendaftaran fidusia menjadi syarat yang tidak bisa ditawar. Tanpa itu, skema justru membuka celah sengketa.
Jaih menilai pendekatan tersebut dapat menjadi salah satu jawaban atas tantangan pembiayaan syariah: tetap memenuhi prinsip syariah sekaligus memiliki daya saing dari sisi bisnis. "Dari segi hukum fiskal di negara kita berpotensi pajak ganda," ujarnya menegaskan persoalan yang harus diselesaikan.
Dampak bagi Industri dan Nasabah Pembiayaan Kendaraan Syariah
Jika tidak ada perbaikan skema, beban pajak berulang berpotensi membuat pembiayaan kendaraan syariah kalah bersaing dengan pembiayaan konvensional. Nasabah yang seharusnya mendapat kepastian biaya justru menghadapi komponen pajak yang menumpuk.
Bagi lembaga keuangan syariah, integrasi ar-rahn al-suri menuntut penyesuaian prosedur internal. Mulai dari penyusunan klausul akad, mekanisme izin pencatatan atas nama nasabah, hingga pendaftaran jaminan fidusia sebagai pengaman.
Dari sisi perlindungan konsumen, usulan Arbiter menyasar risiko yang lebih konkret: penyalahgunaan kendaraan oleh pihak yang memakai identitas nominee. Pengenalan identitas dan profil nasabah menjadi garda depan agar aset tidak berpindah tangan secara ilegal.
Rekomendasi kepada DSN-MUI menunjukkan bahwa persoalan ini tidak selesai di level praktik lembaga. Dibutuhkan pedoman teknis yang lebih spesifik mengenai operasional ar-rahn al-suri agar selaras dengan ketentuan hukum nasional.
Bagi mahasiswa MHES, forum ini menjadi latihan membaca persoalan nyata di lapangan. Dua penelitian yang dipaparkan menunjukkan bahwa kajian hukum ekonomi syariah tidak berhenti pada teks fatwa, tetapi menyentuh perpajakan, administrasi kendaraan, dan perlindungan aset.
Isman berharap mahasiswa memperoleh wawasan sekaligus kesiapan menjadi profesional di bidang hukum ekonomi syariah. Salah satu kompetensi yang ditekankan adalah kemampuan memahami fatwa DSN-MUI dan menuangkannya ke dalam konstruksi akad yang kuat.
Langkah Selanjutnya: Dari Forum Akademik ke Kebijakan
Diseminasi di UMS menghasilkan sejumlah rekomendasi yang bisa ditindaklanjuti. Pertama, lembaga keuangan syariah didorong mengintegrasikan perlindungan fidusia dalam setiap pembiayaan IMBT.
Kedua, DSN-MUI diharapkan menyusun pedoman teknis yang lebih rinci soal operasional ar-rahn al-suri. Pedoman ini penting agar praktik di lapangan memiliki rujukan yang selaras dengan hukum positif.
Ketiga, pencatatan kendaraan atas nama nasabah sejak awal perlu disertai izin lembaga keuangan syariah dan dokumen perjanjian yang menegaskan kepemilikan substantif. Dua syarat itu menjadi kunci agar skema tidak menimbulkan ambiguisitas hukum.
Keempat, prinsip kehati-hatian dalam mengenali identitas dan profil nasabah perlu diperkuat. Langkah ini untuk meminimalkan risiko penyalahgunaan kendaraan oleh pihak yang memakai identitas nominee.
Forum juga membuka ruang kolaborasi akademik antara MHES UMS dan UNISBA. Pertukaran gagasan semacam ini dinilai penting untuk menguji gagasan penelitian sebelum masuk ke ranah praktik dan kebijakan.
Yang belum terjawab tentu saja sikap otoritas perpajakan. Tanpa kejelasan perlakuan atas skema ar-rahn al-suri, potensi pajak ganda masih bisa muncul dalam praktik. Isman menyebut interaksi antara hukum ekonomi syariah dan sistem hukum positif sebagai pekerjaan rumah yang harus diselesaikan kepada mahasiswa—dan, dengan sendirinya, kepada regulator.
Analisis Redaksi
Gagasan yang muncul di forum MHES UMS menyentuh titik yang jarang dibahas terbuka: pembiayaan syariah bisa jadi mahal bukan karena marginnya, tetapi karena perlakuan pajaknya. Selama akad IMBT dibaca sebagai dua peristiwa hukum terpisah, nasabah menanggung PPN dan BBNKB lebih dari sekali untuk satu kendaraan. Ini persoalan struktural, bukan sekadar teknis akad.
Usulan integrasi ar-rahn al-suri layak diapresiasi karena mencoba menyelesaikan masalah di hilir tanpa melanggar prinsip syariah. Namun, solusi ini bergantung pada kedisiplinan dokumen dan pengawasan. Tanpa pendaftaran fidusia yang rapi dan klausul pembatasan yang tegas, skema justru membuka celah sengketa dan penyalahgunaan identitas nominee.
Karena itu, rekomendasi kepada DSN-MUI bukan formalitas. Pedoman teknis yang spesifik akan menentukan apakah gagasan ini berhenti sebagai kertas kerja akademik atau benar-benar menekan biaya pembiayaan syariah. Tanpa kejelasan dari regulator fiskal, potensi pajak ganda akan tetap menghantui nasabah.
Sumber: news.ums.ac.id, dsnmui.or.id
What's Your Reaction?
 Like
0
 Dislike
0
 Love
0
 Funny
0
 Angry
0
 Sad
0
 Wow
0