

































Samarinda Dipangkas Rp209 Miliar: Andi Harun Siap Tempuh Jalur Hukum
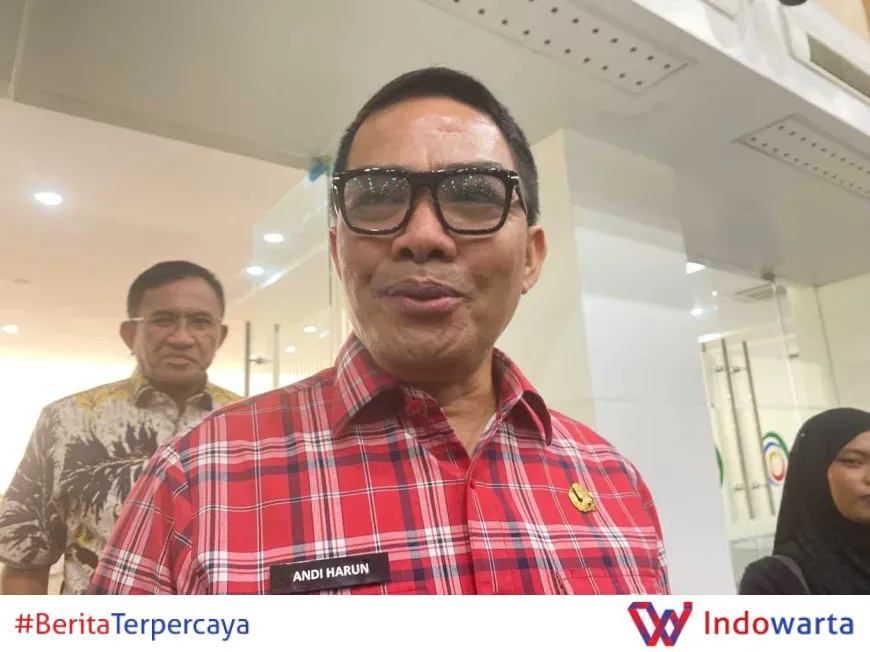
Pemerintah Kota Samarinda kehilangan pendapatan Rp209 miliar atau 26,24 persen akibat penyesuaian alokasi opsen dan bagi hasil pajak yang ditetapkan Pemprov Kaltim di ujung tahun. Wali Kota Andi Harun menyiapkan jalur hukum jika tak ada koreksi.
Kebijakan itu muncul menjelang penutupan tahun anggaran. Seluruh program kegiatan di lapangan sudah berjalan, sementara target pendapatan baru dipangkas saat kas daerah nyaris tak punya ruang gerak untuk memulihkan diri.
Kronologi Pemangkasan di Ujung Tahun
Informasi yang dihimpun dari Swarakaltim.com menyebutkan, penyesuaian alokasi opsen dan bagi hasil pajak diterbitkan oleh Pemerintah Provinsi Kalimantan Timur secara sepihak. Kebijakan itu keluar pada akhir tahun berjalan, bukan di awal siklus perencanaan.
Bagi Samarinda, dampaknya bukan sekadar angka di atas kertas. Pemangkasan 26,24 persen setara Rp209 miliar itu menghantam pilar perencanaan keuangan Kota Tepian. Anggaran Pendapatan dan Belanja Daerah (APBD) yang semula disusun dengan asumsi pendapatan tertentu mendadak harus menanggung selisih besar.
Andi Harun mengungkapkan hantaman fiskal ini tidak hanya melahirkan defisit anggaran. Ada risiko penumpukan utang daerah yang mengintai. Sebab, belanja sudah terlanjur dieksekusi, sementara pendapatan mengecil di detik-detik terakhir.
"Ada permasalahan metodologi perhitungan maupun distribusi yang harus menghadirkan kertas kerja terinci. Tiga norma hukum ini harus disesuaikan, apakah telah memiliki ketepatan dari sisi penerapan norma dan formulanya," ujar Andi Harun, Kamis (12/11/2026).
Pernyataan itu disampaikan sehari sebelum berita ini dipublikasikan. Nada bicaranya tegas, tetapi tetap membuka ruang dialog. Ia tidak langsung menuduh, melainkan mempertanyakan dasar metodologi dan formula distribusi yang dipakai provinsi.
Pihak yang Terlibat dan Surat Keberatan ke Gubernur
Pemerintah Kota Samarinda di bawah kepemimpinan Andi Harun menjadi pihak yang paling terdampak. Di sisi lain, Pemerintah Provinsi Kalimantan Timur adalah pihak yang menerbitkan kebijakan penyesuaian tersebut. Gubernur Kaltim menjadi tujuan resmi surat keberatan yang dilayangkan Pemkot Samarinda.
Langkah pertama yang ditempuh bukan gugatan. Pemkot Samarinda telah melayangkan surat keberatan dan permohonan peninjauan kembali secara resmi kepada Gubernur Kaltim. Surat itu turut dikawal lewat komunikasi personal antarpejabat.
Menurut Andi Harun, pihak provinsi menunjukkan sinyal positif. Harapan besar disematkan pada sinyal itu: lahirnya koreksi yang adil tanpa harus menyeret persoalan ke ranah hukum.
"Kalau pada akhirnya nanti tidak ada koreksi atau peninjauan kembali, maka jalur yang paling fair untuk diuji dalil mana yang benar adalah melalui langkah hukum," pungkasnya.
Pernyataan itu menempatkan Samarinda pada posisi ganda. Di satu sisi sebagai pihak yang bernegosiasi, di sisi lain sebagai calon penggugat. Jalur hukum disebut sebagai opsi paling objektif, bukan langkah pertama.
Dasar Hukum yang Dipersoalkan: UU HKPD hingga PP 35 Tahun 2023
Persoalan yang diangkat Samarinda bukan soal besaran semata. Andi Harun menilai ada persoalan fundamental dalam proses penetapan kebijakan, mulai dari aspek dasar kewenangan, transparansi kertas kerja terinci, hingga ketepatan formula distribusi.
Tiga norma hukum menjadi rujukan utama dalam keberatan ini:
- UU HKPD Nomor 1 Tahun 2022 tentang Hubungan Keuangan antara Pemerintah Pusat dan Pemerintahan Daerah, yang mengatur kerangka opsen dan bagi hasil pajak.
- PP Nomor 35 Tahun 2023 sebagai regulasi turunan yang menjabarkan mekanisme bagi hasil dan opsen.
- Regulasi turunan lainnya yang mengatur teknis distribusi dan perhitungan.
Menurut Andi Harun, ketiga norma itu harus disesuaikan penerapannya. Pertanyaannya: apakah sudah tepat dari sisi penerapan norma dan formula? Ia menyoroti absennya kertas kerja terinci yang seharusnya menghadirkan transparansi dalam perhitungan dan distribusi.
Dalam kerangka UU HKPD, opsen pajak daerah memang dirancang untuk memperkuat kemandirian fiskal daerah. Namun implementasinya menuntut formula yang jelas, transparan, dan dapat diuji. Ketika kertas kerja tidak terbuka, daerah penerima sulit memverifikasi apakah angka yang diterima sudah sesuai haknya.
Aspek kewenangan juga dipersoalkan. Penetapan di ujung tahun berjalan dinilai menyalahi logika perencanaan anggaran yang seharusnya diketok sebelum tahun berjalan dimulai.
Dampak Fiskal: Defisit, Utang, dan Program yang Terlanjur Jalan
Dampak paling langsung adalah defisit anggaran. Pemangkasan Rp209 miliar memaksa Samarinda menutup selisih di tengah tahun yang hampir berakhir. Pilihan yang tersisa tidak banyak: memangkas belanja yang sudah berjalan, atau mencari sumber pendapatan lain.
Risiko penumpukan utang daerah menjadi konsekuensi yang disebut Andi Harun secara eksplisit. Program kegiatan di lapangan sudah terlanjur berjalan. Ketika pendapatan menyusut, pembiayaan menjadi jalan pintas yang paling mungkin.
Bagi warga Samarinda, efeknya bisa terasa pada layanan publik. Pemangkasan belanja berpotensi menyentuh program infrastruktur, kesehatan, dan pendidikan yang sudah direncanakan. Namun sumber tidak merinci pos mana yang paling terdampak.
Yang jelas, waktu pemangkasan memperparah keadaan. Jika penyesuaian dilakukan di awal tahun, pemerintah kota masih punya ruang untuk menyesuaikan perencanaan. Di ujung tahun, ruang itu nyaris nol.
Samarinda bukan satu-satunya daerah yang bergantung pada bagi hasil dan opsen pajak provinsi. Pola serupa berpotensi terjadi di kabupaten/kota lain di Kaltim jika formula distribusi tidak dibenahi. Karena itu, langkah Samarinda mempersoalkan metodologi bisa menjadi preseden bagi daerah lain.
Langkah Selanjutnya: Dialog atau Gugatan?
Jalur dialog masih terbuka. Surat keberatan dan permohonan peninjauan kembali sudah dilayangkan. Komunikasi personal antarpejabat disebut berjalan. Sinyal positif dari provinsi menjadi tumpuan harapan.
Jika koreksi datang, persoalan selesai di meja perundingan. Jika tidak, Samarinda menyiapkan pengujian materi melalui koridor hukum. Andi Harun menyebut langkah itu sebagai cara paling adil untuk menguji dalil mana yang benar.
Secara hukum, sengketa bagi hasil dan opsen pajak daerah dapat diuji melalui mekanisme yang tersedia, termasuk peninjauan kembali ke pemerintah provinsi dan, bila perlu, jalur peradilan. Namun sumber tidak merinci forum hukum spesifik yang akan dipilih.
Yang perlu dicermati, tenggat waktunya sempit. Tahun anggaran berganti dalam hitungan minggu. Setiap hari tanpa koreksi memperbesar tekanan pada kas daerah.
Pemprov Kaltim belum memberikan pernyataan resmi yang dikutip dalam pemberitaan ini. Sinyal positif yang disebut Andi Harun belum dielaborasi lebih jauh. Publik Samarinda menunggu apakah Gubernur Kaltim merespons surat keberatan dengan koreksi, atau membiarkan persoalan berlanjut ke ranah hukum.
Analisis Redaksi
Ada satu hal yang mencolok dari persoalan ini: waktu penetapannya. Kebijakan fiskal yang mengubah pendapatan daerah sebesar 26,24 persen seharusnya tidak lahir di ujung tahun. Dalam tata kelola keuangan daerah yang sehat, angka bagi hasil dan opsen diketok sebelum tahun berjalan dimulai, sehingga daerah punya ruang menyesuaikan belanja.
Samarinda menyoroti tiga hal yang sulit dibantah: dasar kewenangan, transparansi kertas kerja, dan ketepatan formula. Ketiganya bukan soal selera politik, melainkan inti dari UU HKPD dan PP 35 Tahun 2023. Jika kertas kerja terinci tidak tersedia, daerah penerima kehilangan alat untuk memverifikasi haknya. Itu persoalan akuntabilitas, bukan sekadar angka.
Langkah Andi Harun menempuh surat keberatan sebelum menggugat patut diapresiasi. Ia memilih dialog lebih dulu, dan menyebut jalur hukum sebagai opsi paling objektif bila koreksi tak datang. Namun ada risiko yang perlu diwaspadai: semakin lama penyelesaian, semakin besar beban utang yang harus ditanggung warga Samarinda. Provinsi punya kesempatan membuktikan sinyal positif itu bukan basa-basi. Jika formula distribusi memang keliru, koreksi sekarang jauh lebih murah daripada sengketa di pengadilan.
Sumber: peraturan.bpk.go.id
What's Your Reaction?
 Like
0
 Dislike
0
 Love
0
 Funny
0
 Angry
0
 Sad
0
 Wow
0