




























Kenaikan Penghasilan Tambahan ASN NTB 2027 Disorot Fraksi Demokrat
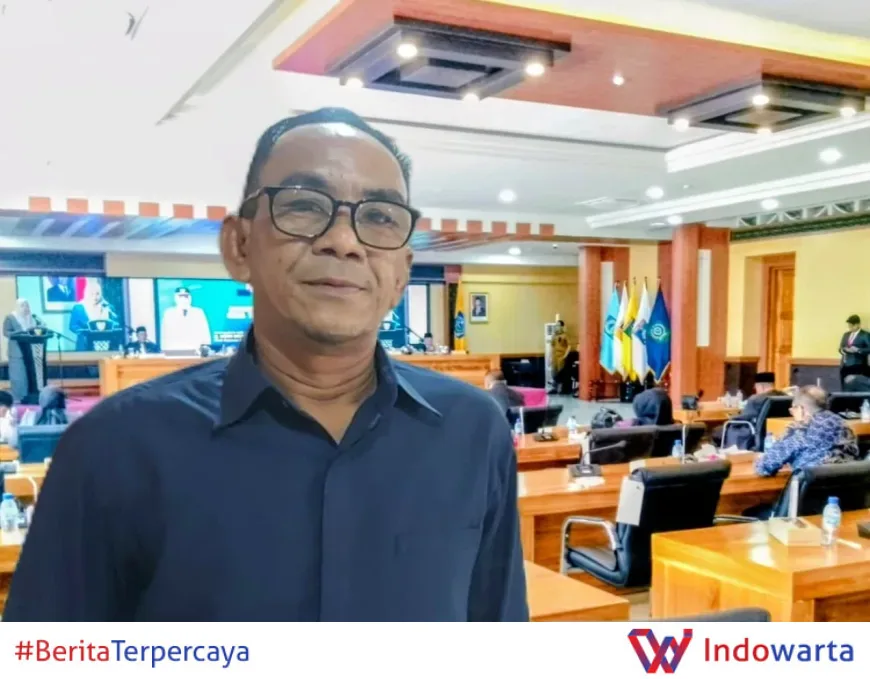
Pemprov NTB berencana menyesuaikan tambahan penghasilan pegawai ASN dalam APBD Tahun Anggaran 2027. Rencana itu disampaikan lewat Nota Keuangan RAPBD pada 9 November 2026, dan langsung memicu pertanyaan Fraksi Partai Demokrat DPRD NTB soal pengaturan tarif IPR.
Kronologi Rencana Penyesuaian Tambahan Penghasilan ASN NTB
Rencana penyesuaian tambahan penghasilan bagi pegawai Aparatur Sipil Negara di lingkungan Pemprov Nusa Tenggara Barat pertama kali disampaikan pemerintah saat penyampaian Nota Keuangan Rancangan APBD Tahun Anggaran 2027 pada 9 November 2026. Dalam dokumen itu, pemerintah mengungkap niat menyesuaikan besaran tambahan penghasilan pegawai.
Baca juga: Dedengkot PDI-P Sorot Dasi Merah Gibran: Nasi Sudah Jadi Bubur
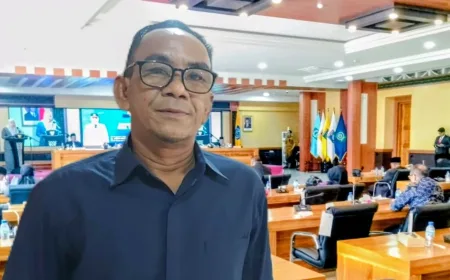
Belum ada rincian angka yang dipublikasikan dalam kutipan pemberitaan Garda Asakota. Yang muncul ke permukaan justru reaksi politik di DPRD NTB. Fraksi Partai Demokrat mengangkat isu ini ketika menyampaikan Pemandangan Umum Fraksi terhadap RAPBD TA 2027.
Pemandangan Umum adalah tahap resmi dalam siklus pembahasan anggaran daerah. Di forum itu, tiap fraksi menyampaikan sikap awal atas rancangan yang diajukan kepala daerah, sebelum masuk pembahasan tingkat komisi dan alat kelengkapan dewan. Artinya, pertanyaan Fraksi Demokrat bukan sekadar komentar, melainkan bagian dari mekanisme legislasi.
Mengapa Fraksi Partai Demokrat DPRD NTB Mempertanyakan
Fraksi Partai Demokrat menyoroti dua hal sekaligus: rencana kenaikan penghasilan tambahan ASN dan pengaturan tarif IPR. Keduanya dianggap perlu dijelaskan lebih rinci sebelum dewan menyetujui arah kebijakan anggaran 2027.
Persoalannya bukan sekadar angka. Tambahan penghasilan ASN merupakan instrumen fiskal yang menyedot belanja pegawai dalam jumlah signifikan. Setiap penyesuaian akan berdampak langsung pada struktur APBD, ruang fiskal, dan prioritas pembangunan daerah.
Baca juga: Gerindra Gorontalo Usung Dasco Jadi Cawapres: Alasan Tak Haus Jabatan
Fraksi Demokrat menempatkan isu ini sebagai bagian dari pengawasan anggaran. Dalam kerangka itu, dewan berhak meminta dasar perhitungan, sumber pendanaan, serta dampaknya terhadap belanja lain. Pertanyaan semacam ini lazim muncul ketika pemerintah mengusulkan kebijakan yang menambah beban belanja pegawai.
Apa Itu Tarif IPR dan Kaitannya dengan Anggaran Daerah
IPR dalam konteks pemerintahan daerah merujuk pada pengaturan tarif atas layanan atau pemanfaatan sumber daya tertentu yang dikelola pemerintah. Tarif ini menjadi salah satu instrumen pendapatan daerah.
Karena itu, pembahasan tarif IPR tidak bisa dilepaskan dari postur APBD. Jika tarif dinaikkan atau disesuaikan, potensi pendapatan ikut berubah. Sebaliknya, jika tarif tidak diatur dengan jelas, pemerintah kehilangan kepastian penerimaan.
Fraksi Demokrat menyoroti pengaturan tarif ini bersamaan dengan rencana kenaikan penghasilan tambahan ASN. Kombinasi keduanya menunjukkan adanya perhatian pada sisi pendapatan sekaligus sisi belanja dalam RAPBD 2027.
- Penyesuaian tambahan penghasilan ASN masuk dalam pembahasan Nota Keuangan RAPBD TA 2027.
- Fraksi Partai Demokrat DPRD NTB mempertanyakan rencana tersebut dalam Pemandangan Umum Fraksi.
- Pengaturan tarif IPR turut menjadi sorotan dalam forum yang sama.
- Pembahasan masih berada pada tahap awal, sebelum masuk pembahasan komisi.
Latar Belakang Kebijakan Tambahan Penghasilan ASN
Tambahan penghasilan bagi ASN daerah diberikan berdasarkan pertimbangan beban kerja, prestasi, dan kondisi objektif lain. Kebijakan ini lazim diatur dalam peraturan kepala daerah dan harus sejalan dengan kemampuan keuangan daerah.
Karena sifatnya diskresi, penyesuaian tambahan penghasilan selalu menjadi area sensitif. Di satu sisi, insentif dibutuhkan untuk menjaga kinerja aparatur. Di sisi lain, kenaikan belanja pegawai mengurangi ruang untuk belanja infrastruktur dan program pelayanan publik.
Di NTB, isu ini muncul ketika pemerintah menyusun RAPBD 2027. Penyampaian Nota Keuangan pada 9 November 2026 menjadi titik awal pembahasan formal. Setelah itu, DPRD masuk ke tahap Pemandangan Umum Fraksi, yang menjadi pintu bagi pertanyaan-pertanyaan seperti yang dilontarkan Fraksi Demokrat.
Proses selanjutnya mengikuti alur standar: tanggapan pemerintah atas pandangan fraksi, pembahasan di komisi, lalu penetapan. Setiap tahap membuka ruang bagi dewan untuk meminta data pendukung. Informasi lebih lanjut soal anggaran daerah NTB dapat dilihat pada kanal resmi pemerintah provinsi di ntbprov.go.id.
Dampak dan Langkah Selanjutnya
Jika penyesuaian tambahan penghasilan ASN berlanjut, konsekuensi paling langsung adalah perubahan komposisi belanja pegawai dalam APBD 2027. Pemerintah perlu menjelaskan sumber pendanaannya agar tidak menggerus pos belanja lain.
Bagi ASN, kepastian besaran tambahan penghasilan menentukan perencanaan keuangan rumah tangga. Bagi publik, yang diuji adalah transparansi anggaran. Kedua sisi ini yang membuat pembahasan di DPRD NTB layak diikuti.
Fraksi Partai Demokrat telah membuka isu ini di forum resmi. Langkah berikutnya bergantung pada jawaban pemerintah dalam tanggapan atas Pemandangan Umum Fraksi. Di titik itu, dasar perhitungan, proyeksi penerimaan dari tarif IPR, dan dampak fiskalnya semestinya dipaparkan terbuka.
Analisis Redaksi
Pertanyaan Fraksi Partai Demokrat menyentuh inti persoalan anggaran daerah: keseimbangan antara kesejahteraan aparatur dan kapasitas fiskal. Menambah penghasilan ASN tanpa menjelaskan sumber dana sama saja memindahkan beban ke pos lain, yang ujungnya bisa mengurangi belanja pelayanan publik.
Karena itu, wajar jika dewan meminta rincian. Bukan untuk menolak kenaikan, melainkan untuk memastikan kebijakan itu tidak sekadar populis di atas kertas. Tarif IPR yang dibahas bersamaan justru menunjukkan adanya upaya menyeimbangkan sisi pendapatan.
Yang perlu dijaga, pembahasan ini tidak berhenti pada retorika politik. Publik NTB butuh angka, bukan janji. Jika pemerintah mampu memaparkan dasar perhitungan secara terbuka, kenaikan tambahan penghasilan ASN bisa dipertanggungjawabkan tanpa mengorbankan prioritas pembangunan.
What's Your Reaction?
 Like
0
 Dislike
0
 Love
0
 Funny
0
 Angry
0
 Sad
0
 Wow
0