














































Kinerja Emiten Mal Kuartal III/2026: Pendapatan Kokas Naik, Plaza Indonesia Turun
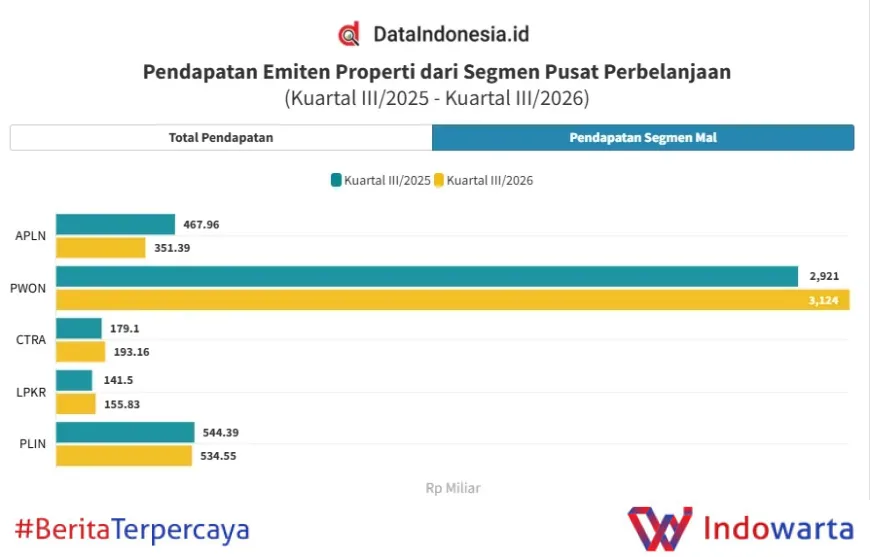
Permintaan ruang sewa mal yang tumbuh positif tahun ini mendorong kinerja sejumlah emiten properti pengelola pusat belanja. Dari lima emiten yang dihimpun, tiga perusahaan mencetak pertumbuhan pendapatan pada kuartal III/2026, sementara dua lainnya terkoreksi, termasuk Plaza Indonesia.
Data tersebut dirangkum Dataindonesia.id dari laporan keuangan sejumlah emiten properti yang memiliki portofolio pusat belanja. PT Kokas Alfa Artha Tbk (Kokas) menjadi salah satu emiten yang mencatatkan pertumbuhan pendapatan, sedangkan PT Plaza Indonesia Realty Tbk (Plaza Indonesia) bergerak ke arah sebaliknya.
Angka pasti pertumbuhan masing-masing emiten tidak dirinci dalam kutipan sumber. Namun arah pergerakannya jelas: tiga dari lima emiten mal membukukan kenaikan pendapatan, dua sisanya turun. Pemisahan kinerja ini menandakan pemulihan sektor mal tidak berjalan seragam.
Kokas dan Tiga Emiten yang Mencatat Pertumbuhan Pendapatan
Kokas menjadi nama yang disebut secara eksplisit sebagai emiten dengan pendapatan tumbuh pada kuartal III/2026. Perusahaan ini dikenal sebagai pengelola sejumlah aset properti, termasuk pusat perbelanjaan, di kawasan Jakarta dan sekitarnya.
Pertumbuhan pendapatan Kokas sejalan dengan tren permintaan ruang sewa mal yang positif tahun ini. Ketika penyewa kembali mengisi ruang kosong dan memperpanjang kontrak, pendapatan berbasis sewa ikut terdorong naik.
Dua emiten lain yang juga membukukan pertumbuhan tidak disebutkan namanya dalam kutipan sumber. Yang bisa dipastikan, mayoritas dari lima emiten mal yang dihimpun masih mencetak kenaikan pendapatan di periode kuartal ketiga.
Pola ini mencerminkan sifat bisnis pusat belanja yang relatif defensif. Pendapatan sewa umumnya diikat kontrak jangka menengah, sehingga arus kas tidak langsung terpukul ketika daya beli melemah.
Plaza Indonesia Terkoreksi, Sinyal Pasar Mal Premium Belum Merata
Plaza Indonesia Realty menjadi emiten yang pendapatannya turun pada kuartal III/2026. Perusahaan ini mengelola Plaza Indonesia, salah satu pusat belanja premium di kawasan Thamrin, Jakarta Pusat.
Penurunan pendapatan Plaza Indonesia menunjukkan segmen mal premium menghadapi dinamika tersendiri. Penyewa di segmen ini umumnya merek internasional dan ritel kelas atas yang lebih sensitif terhadap pelemahan konsumsi.
Koreksi di satu emiten tidak otomatis menggambarkan seluruh industri. Justru kontras antara Kokas yang tumbuh dan Plaza Indonesia yang turun memperlihatkan bahwa kinerja emiten mal sangat bergantung pada portofolio aset, lokasi, dan bauran penyewa.
Satu emiten lain juga mencatat penurunan pendapatan, meski identitasnya tidak disebut dalam kutipan sumber. Artinya, dari lima emiten, dua perusahaan menghadapi tekanan di periode yang sama.
Permintaan Ruang Sewa Mal Jadi Penopang Utama
Faktor pendorong utama kinerja emiten mal tahun ini adalah permintaan ruang sewa yang tumbuh positif. Permintaan ini datang dari peritel yang kembali berekspansi setelah beberapa tahun menahan pembukaan gerai.
Bagi pengelola mal, permintaan yang sehat berdampak langsung pada tiga hal:
- Tingkat hunian atau okupansi yang lebih tinggi, sehingga ruang kosong berkurang.
- Daya tawar lebih kuat saat menegosiasikan tarif sewa baru maupun perpanjangan kontrak.
- Pendapatan tambahan dari biaya layanan, parkir, dan kerja sama promosi.
Ketiga faktor itu menjelaskan mengapa emiten dengan portofolio mal yang terisi baik bisa mencatat pertumbuhan pendapatan meski kondisi konsumsi belum sepenuhnya pulih.
Sebaliknya, emiten yang menghadapi kekosongan ruang atau penurunan kunjungan akan lebih cepat merasakan tekanan. Di sinilah pemisahan kinerja antar-emiten terjadi.
Latar Belakang: Sektor Mal dan Siklus Konsumsi Rumah Tangga
Bisnis pusat belanja di Indonesia bergerak seiring daya beli rumah tangga. Ketika konsumsi masyarakat stabil, kunjungan ke mal dan belanja penyewa ikut terjaga.
Pengelola mal memperoleh pendapatan dari sewa tetap, sewa variabel berbasis penjualan penyewa, serta pendapatan lain seperti parkir dan iklan. Komposisi ini membuat kinerja emiten mal tidak hanya ditentukan oleh jumlah pengunjung, tetapi juga oleh nilai transaksi di dalamnya.
Sejumlah pengelola juga mulai menyesuaikan bauran penyewa. Ruang yang sebelumnya diisi peritel pakaian kini banyak dialihkan ke kuliner, hiburan, dan layanan pengalaman. Pergeseran ini dilakukan untuk menjaga kunjungan tetap ramai di tengah perubahan pola belanja.
Kinerja kuartal III/2026 memperlihatkan penyesuaian itu memberi hasil berbeda di tiap emiten. Ada yang berhasil menaikkan pendapatan, ada pula yang masih tertahan.
Dampak ke Investor dan Langkah Berikutnya
Bagi investor, perbedaan arah pendapatan antar-emiten mal menjadi sinyal penting. Pertumbuhan pendapatan belum tentu berbanding lurus dengan laba bersih, karena beban operasional, biaya bunga, dan depresiasi aset tetap berpengaruh.
Namun arah pendapatan tetap menjadi indikator awal permintaan terhadap ruang sewa. Emiten yang mencatat pertumbuhan memiliki modal untuk mempertahankan tingkat hunian dan menarik penyewa baru.
Yang perlu dicermati berikutnya adalah laporan keuangan lengkap tiap emiten. Di sana akan terlihat apakah kenaikan pendapatan diikuti perbaikan laba, bagaimana tingkat okupansi bergerak, dan seberapa besar kontribusi pendapatan sewa terhadap total pendapatan.
Untuk emiten yang pendapatannya turun, perhatian akan tertuju pada strategi memperbaiki tingkat hunian dan bauran penyewa. Tanpa perbaikan di dua sisi itu, tekanan terhadap pendapatan berpotensi berlanjut ke kuartal berikutnya.
Dataindonesia.id mencatat setidaknya tiga dari lima emiten mal masih membukukan pertumbuhan pendapatan pada kuartal III/2026. Angka itu menjadi gambaran awal bahwa permintaan ruang sewa tetap menjadi penopang, meski tidak semua pengelola mal menikmati hasil yang sama.
Analisis Redaksi
Kinerja kuartal III/2026 memberi pelajaran sederhana: industri mal bukan satu entitas yang bergerak serempak. Menyebut "sektor mal tumbuh" tanpa melihat portofolio tiap emiten akan menyesatkan. Kokas dan dua emiten lain tumbuh, Plaza Indonesia dan satu perusahaan lain justru turun. Selisih itu terlalu besar untuk diabaikan.
Yang menarik, penurunan justru terjadi pada pengelola mal premium seperti Plaza Indonesia. Ini membantah asumsi bahwa segmen kelas atas selalu lebih tahan guncangan. Penyewa kelas atas lebih sedikit jumlahnya, sehingga kehilangan satu atau dua penyewa besar bisa langsung terasa di pendapatan. Sebaliknya, mal dengan bauran penyewa lebih luas punya bantalan lebih tebal.
Ke depan, ukuran keberhasilan bukan lagi sekadar tingkat hunian. Pengelola mal perlu membuktikan bahwa ruang yang terisi benar-benar menghasilkan transaksi. Pendapatan sewa variabel dan kerja sama promosi akan menjadi pembeda antara emiten yang tumbuh berkelanjutan dan yang hanya bertahan. Laporan keuangan lengkap kuartal III/2026 akan menjadi ujian pertama.
Sumber: idx.co.id
What's Your Reaction?
 Like
0
 Dislike
0
 Love
0
 Funny
0
 Angry
0
 Sad
0
 Wow
0