




































Rumah 53/50 Meter Persegi Rp 850 Juta: Skema Cicilan Rp 5 Juta per Bulan
Pengembang meluncurkan klaster hunian berisi rumah dua lantai berukuran 53/50 meter persegi dengan harga mulai Rp 850 jutaan. Skema pembayarannya ditawarkan lewat cicilan mulai Rp 5 jutaan per bulan. Informasi itu muncul dalam peluncuran klaster yang diberitakan Kompas.com pada 12 November 2026.
Angka Rp 850 juta untuk rumah dua lantai di kawasan perkotaan menempatkan produk ini di segmen menengah bawah. Cicilan Rp 5 jutaan per bulan menjadi daya tarik utama, karena mendekati kisaran sewa rumah tahunan di banyak kota.
Rumah 53/50 Meter Persegi: Apa yang Ditawarkan
Luas bangunan 53 meter persegi dengan luas tanah 50 meter persegi. Artinya, bangunan lebih besar dari tanahnya — pola yang lazim pada rumah dua lantai di klaster padat.
Rumah dua lantai memungkinkan pengembang menekan luas tanah tanpa mengorbankan ruang hidup. Lantai dasar biasanya dipakai untuk ruang tamu, dapur, dan kamar mandi, sementara kamar tidur ditempatkan di lantai atas.
Harga mulai Rp 850 jutaan menunjukkan unit termurah berada di angka tersebut, sementara tipe atau posisi lebih baik bisa lebih mahal. Dalam praktik pemasaran properti, kata "mulai" selalu merujuk pada unit dengan spesifikasi paling dasar.
Skema cicilan Rp 5 jutaan per bulan perlu dibaca hati-hati. Angka itu umumnya dihitung dengan asumsi uang muka tertentu, tenor panjang, dan suku bunga tetap pada periode awal.
Skema Cicilan Rp 5 Juta per Bulan dan Asumsinya
Untuk rumah Rp 850 juta, cicilan Rp 5 juta per bulan hanya masuk akal bila uang muka cukup besar atau tenor ditarik sangat panjang. Dengan bunga komersial, cicilan bulanan bisa jauh lebih tinggi.
Karena itu, calon pembeli sebaiknya meminta rincian tertulis sebelum membayar tanda jadi. Beberapa hal yang perlu dipastikan:
- Besaran uang muka minimum dan apakah bisa dicicil.
- Suku bunga fixed dan berapa lama masa berlakunya sebelum menjadi floating.
- Tenor maksimum yang disetujui bank penyalur KPR.
- Biaya di luar harga rumah: BPHTB, AJB, provisi, dan aparat notaris.
- Denda keterlambatan serta biaya administrasi bulanan.
Simulasi resmi dari bank tetap menjadi acuan. Perhitungan pengembang di brosur tidak mengikat secara hukum, sedangkan akad kredit di bank yang menentukan angka final.
Posisi Harga di Pasar Rumah Menengah Bawah
Rumah baru dua lantai dengan harga di bawah Rp 1 miliar kini semakin sulit ditemukan di kota-kota besar. Kenaikan harga tanah mendorong pengembang beralih ke rumah tapak vertikal atau klaster di pinggiran.
Pemerintah sendiri memiliki program rumah subsidi dengan harga yang jauh lebih rendah, tetapi terikat batas penghasilan dan luas bangunan. Rumah Rp 850 juta berada di luar skema subsidi, sehingga sepenuhnya mengikuti harga pasar.
Data harga properti residensial dapat dipantau melalui publikasi resmi seperti Survei Harga Properti Residensial Bank Indonesia. Survei itu menjadi salah satu rujukan untuk melihat arah kenaikan harga rumah dari kuartal ke kuartal.
Bagi pengembang, menyasar segmen Rp 850 juta punya alasan jelas: pasar terbesar ada di kelas menengah bawah, terutama pasangan muda dan pekerja kota yang belum punya rumah pertama.
Lokasi, Akses, dan Faktor yang Menentukan Nilai
Peluncuran klaster menyiratkan produk ini dijual dalam satu kawasan berpagar dengan fasilitas bersama. Namun detail lokasi, jumlah unit, dan waktu serah terima tidak disebutkan dalam kutipan berita yang tersedia.
Tanpa informasi lokasi, harga Rp 850 juta sulit dinilai murah atau mahal. Jarak ke jalan utama, akses transportasi umum, dan ketersediaan sekolah serta rumah sakit akan menentukan nilai jangka panjang properti.
Hal lain yang perlu dicek adalah status lahan dan perizinan. Pastikan pengembang memiliki izin lokasi, persetujuan bangunan gedung, serta track record proyek yang sudah selesai dan diserahkan tepat waktu.
Konsumen juga bisa memverifikasi legalitas pengembang dan proyek melalui kanal resmi seperti Kementerian Perumahan dan Kawasan Permukiman, termasuk informasi program rumah bagi masyarakat berpenghasilan rendah.
Yang Perlu Dilakukan Calon Pembeli
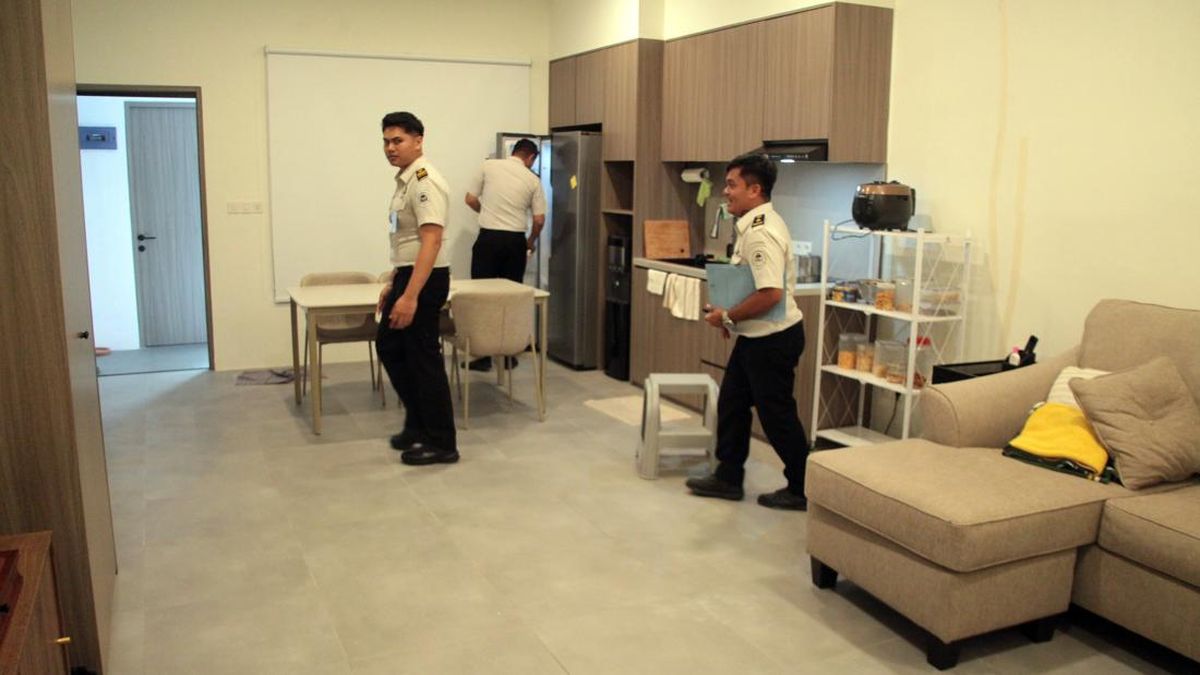
Sebelum memutuskan, calon pembeli disarankan mendatangi lokasi dan melihat unit contoh secara langsung. Perhatikan lebar jalan, drainase, tata letak klaster, dan apakah fasilitas yang dijanjikan sudah dibangun atau baru berupa rencana.
Minta pula contoh perjanjian pengikatan jual beli (PPJB) untuk dibaca dengan tenang. Pasal tentang denda keterlambatan serah terima, spesifikasi material, dan pengelolaan kawasan sering menjadi sumber sengketa di kemudian hari.
Terakhir, hitung ulang kemampuan bayar dengan rasio cicilan terhadap penghasilan. Batas aman umumnya sepertiga dari pendapatan bulanan, agar keuangan keluarga tidak terganggu bila suku bunga naik.
Analisis Redaksi
Tawaran rumah dua lantai Rp 850 juta dengan cicilan Rp 5 jutaan per bulan terdengar seperti jawaban atas keluhan harga rumah yang makin tak terjangkau. Masalahnya, angka cicilan itu hampir selalu tampil tanpa konteks: berapa uang muka, berapa tenor, dan berapa bunga setelah masa fixed berakhir.
Di sinilah konsumen paling sering terjebak. Iklan menonjolkan angka bulanan yang ringan, sementara risiko kenaikan bunga dan biaya-biaya di luar harga rumah baru terasa setelah akad. Pengembang tidak sepenuhnya salah, tetapi transparansi seharusnya menjadi standar, bukan nilai tambah.
Dari sisi pasar, produk di bawah Rp 1 miliar memang paling dicari. Namun tanpa kejelasan lokasi dan spesifikasi, harga murah bisa menjadi jebakan bila akses jalan buruk atau fasilitas tak kunjung dibangun. Pembeli pertama harus memperlakukan brosur sebagai titik awal negosiasi, bukan janji final.
What's Your Reaction?
 Like
0
 Dislike
0
 Love
0
 Funny
0
 Angry
0
 Sad
0
 Wow
0