



































Sebelum Ambil KPR, Lakukan 3 Hal Ini Dulu Supaya Tak Menyesal
Mengajukan kredit pemilikan rumah (KPR) bukan jaminan langsung disetujui. CEO PT Melayani Sepenuh Hati (induk perusahaan SiapKPR) Marine Novita membeberkan tiga hal yang wajib disiapkan sebelum mengambil kredit rumah: jaga data pribadi, cek profil pengembang, dan tekan pengeluaran konsumtif.
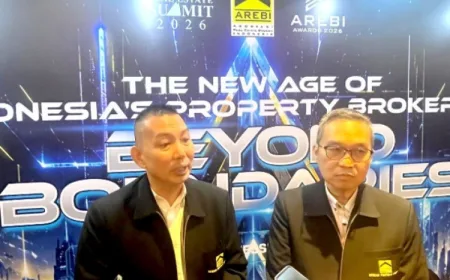
Pernyataan itu disampaikan Marine dalam konferensi pers peluncuran SiapKPR di Kemang, Jakarta Selatan, Selasa (17/11/2026). Ia menekankan bahwa penolakan KPR sering berakar pada hal-hal yang dianggap sepele calon debitur, bukan semata soal penghasilan.
Baca juga: ADCP Rombak Direksi: Daniel Ongkowidjaja Jadi Dirut Baru
Data Pribadi Jangan Dipinjamkan ke Siapa Pun
Marine membuka pembicaraan dengan peringatan soal KTP. Menurutnya, meminjamkan identitas ke teman atau saudara adalah kesalahan yang mahal. Sebab, bank menilai profil kredit berdasarkan nama yang tercatat, bukan siapa yang sebenarnya memakai uangnya.
"Jangan sampai menggampangkan minjemin KTP ya, ke teman, saudara, dan lain-lain. Kalau bermasalah nanti, kredit kita, profil kita, yang akan dilihat sama bank," ujar Marine dalam acara tersebut.
Risikonya berlapis. KTP yang disalahgunakan bisa dipakai membuka pinjaman online. Ketika cicilan pinjaman itu tidak dibayar, nama pemilik KTP yang masuk daftar hitam. Ujungnya, pengajuan KPR ke bank bisa kandas sebelum masuk tahap verifikasi.
Kasus semacam ini bukan cerita langka. Artikel detikProperti yang terbit berbarengan mencatat bahwa 80% pengajuan KPR ditolak akibat kredit macet. Angka itu menunjukkan bahwa riwayat kredit yang buruk menjadi penyebab dominan kegagalan pengajuan, dan sebagian di antaranya lahir dari kelalaian meminjamkan identitas.
Baca juga: Sertifikasi Wajib Broker Properti: AREBI dan LSP BPI Genjot Kualitas Layanan Nasional
Bagi calon debitur, langkah pencegahan paling dasar adalah tidak menyerahkan salinan KTP, nomor telepon, atau data rekening ke pihak yang tidak berkepentingan. Bila pernah meminjamkan, segera periksa riwayat kredit melalui layanan resmi OJK sebelum mendatangi bank.
Rekam Jejak Pengembang Menentukan Nasib KPR
Hal kedua yang ditekankan Marine adalah profil pengembang. Sebelum menandatangani apa pun, calon pembeli diminta memeriksa rekam jejak perusahaan properti yang rumahnya hendak dibeli, termasuk proyek-proyek yang sedang berjalan.
"Ini saran dari saya banget sih, dilihat profil dari developernya, profil dari proyeknya. Jadi jangan sampai nanti sudah di tengah jalan terus jadi putus ya. Lagi-lagi, jadi benar-benar dilihat proyeknya, developernya, profilnya seperti apa, sudah berapa lama berdiri, sudah bekerja sama dengan bank mana saja," jelasnya.
Alasannya teknis. Dalam skema KPR, bank tidak hanya menilai kemampuan bayar konsumen, tetapi juga kelayakan proyek. Proyek yang mangkrak atau pengembang yang tersandung masalah membuat akad kredit berisiko batal di tengah jalan, sementara konsumen sudah menyetor uang muka.
Beberapa hal yang bisa dicek calon pembeli sebelum memutuskan:
- Lama pengembang berdiri dan daftar proyek yang sudah diselesaikan.
- Daftar bank yang menjadi mitra pembiayaan proyek tersebut.
- Status perizinan dan progres fisik proyek di lapangan.
- Riwayat serah terima unit kepada pembeli sebelumnya.
Marine menambahkan, memeriksa kemitraan bank memberi petunjuk tambahan. Pengembang yang sudah bekerja sama dengan sejumlah bank umumnya memiliki dokumen proyek yang lebih rapi, sehingga proses pengajuan KPR konsumennya berjalan lebih lancar.
Micro-Spending Menggerus Dana DP dan Biaya Akad
Persoalan ketiga menyangkut kebiasaan belanja. Marine menyoroti pengeluaran berkala untuk gaya hidup digital, mulai dari kopi di kedai, langganan aplikasi streaming, sampai pesanan makanan lewat aplikasi. Nilainya berkisar Rp 1,5 juta hingga Rp 2 juta per bulan.
Nominal itu terlihat kecil jika dilihat per transaksi. Namun ketika dijumlahkan, pengeluaran tersebut menguras disposable income, yaitu sisa uang dari gaji yang seharusnya bisa dialokasikan untuk tabungan. Akibatnya, dana uang muka (DP) dan biaya akad rumah lambat terkumpul.
Marine juga mengingatkan agar calon pembeli tidak memakai pinjaman online untuk membiayai gaya hidup konsumtif. Bila cicilan tidak dibayar tepat waktu, skor kredit di SLIK OJK ikut terpengaruh. Sistem layanan informasi keuangan OJK inilah yang menjadi rujukan bank saat menilai kelayakan calon debitur.
Dampaknya bersifat jangka panjang. Skor kredit yang buruk tidak hilang dalam sebulan. Butuh waktu dan disiplin pembayaran untuk memulihkannya, sementara harga rumah terus bergerak naik.
Mengapa Pengajuan KPR Sering Ditolak Bank
Penolakan KPR umumnya terjadi karena bank menilai rasio utang terhadap penghasilan tidak sehat, riwayat kredit buruk, atau dokumen tidak lengkap. Dalam kasus pengembang bermasalah, penolakan bisa datang dari sisi kelayakan proyek.
Karena itu, tiga saran Marine saling berkaitan. Data pribadi yang bersih menjaga skor kredit. Pengembang yang kredibel menjaga proyek tetap berjalan. Pengeluaran yang terkendali menjaga kemampuan bayar cicilan tetap dalam batas aman.
Proses pengajuan KPR sendiri melewati beberapa tahap: pengumpulan dokumen, verifikasi penghasilan, pengecekan SLIK OJK, penilaian agunan oleh penilai independen, hingga penerbitan surat persetujuan kredit. Setiap tahap bisa menjadi titik gugur bila salah satu syarat tidak terpenuhi.
Informasi lebih lanjut soal prosedur dan syarat KPR dapat dilihat pada laman detikProperti, sementara ketentuan pengecekan riwayat kredit diatur dalam layanan SLIK OJK.
Langkah Berikutnya bagi Calon Pembeli Rumah
Bagi yang sedang menyiapkan pengajuan KPR, urutan yang disarankan cukup sederhana. Pertama, amankan dokumen identitas dan periksa riwayat kredit. Kedua, telusuri rekam jejak pengembang dan proyek yang dibidik. Ketiga, rapikan arus kas bulanan agar dana DP dan biaya akad terkumpul sesuai target.
Marine menutup pemaparannya dengan pengingat singkat. "Itulah beberapa hal yang harus diperhatikan sebelum ambil KPR," ujarnya dalam acara peluncuran SiapKPR.
Peluncuran SiapKPR sendiri menjadi sinyal bahwa layanan pendampingan pengajuan KPR kian diminati pasar. Artinya, persaingan antar calon debitur di meja bank tidak melonggar. Mereka yang menyiapkan berkas dan riwayat kredit lebih awal punya peluang lebih besar disetujui.
Analisis Redaksi
Saran Marine terdengar mendasar, tetapi justru di situ letak persoalannya. Persoalan KPR di Indonesia sering dibingkai sebagai soal harga rumah yang naik, padahal sebagian kegagalan pengajuan lahir dari kelalaian yang bisa dicegah sendiri. Meminjamkan KTP ke saudara adalah keputusan sosial, bukan keputusan finansial. Namun konsekuensinya murni finansial: nama pemilik identitas yang menanggung buruknya skor kredit di SLIK OJK.
Yang menarik, pernyataan soal 80% KPR ditolak akibat kredit macet memperlihatkan bahwa bank tidak lagi longgar dalam menilai calon debitur. Di sisi lain, konsumen juga dituntut lebih jeli terhadap pengembang. Ini menempatkan calon pembeli rumah pada dua tekanan sekaligus: menjaga kebersihan riwayat kredit sendiri, dan memastikan pihak yang menjual rumahnya benar-benar kredibel. Beban verifikasi bergeser sebagian ke konsumen.
Kritik yang layak diajukan adalah soal akses informasi. Memeriksa rekam jejak pengembang dan status proyek tidak selalu mudah bagi pembeli rumah pertama. Selama data perizinan dan riwayat proyek belum terbuka rapi, saran "cek profil pengembang" berisiko menjadi imbauan tanpa alat. Sosialisasi soal SLIK OJK dan literasi arus kas perlu berjalan beriringan dengan keterbukaan data proyek properti. Tanpa itu, tiga saran di atas hanya berguna bagi mereka yang sudah punya cukup waktu dan pengetahuan untuk menelusurinya.
Sumber: ojk.go.id
What's Your Reaction?
 Like
0
 Dislike
0
 Love
0
 Funny
0
 Angry
0
 Sad
0
 Wow
0