

































OJK Rombak Ekosistem Asuransi Kendaraan dan Properti, Batasi Biaya Akuisisi 25 Persen
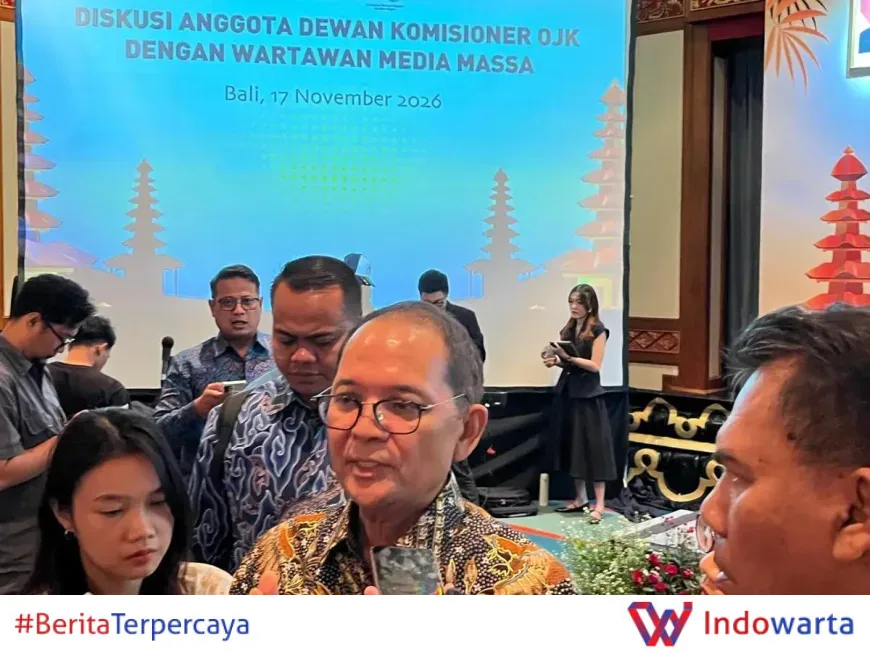
Otoritas Jasa Keuangan (OJK) merombak ekosistem asuransi kendaraan bermotor dan properti untuk menekan biaya akuisisi yang dinilai membebani perusahaan dan berpotensi menaikkan tarif premi. OJK menetapkan batas biaya akuisisi 25 persen untuk asuransi kendaraan, 15 persen properti, dan 10 persen kredit.
Biaya Akuisisi Tinggi Bikin Premi Bersih Tak Cukup
Kepala Eksekutif Pengawas Perasuransian, Penjaminan, dan Dana Pensiun (PPDP) OJK Ogi Prastomiyono mengatakan, besarnya biaya akuisisi dan pemasaran membuat premi bersih yang diterima perusahaan asuransi menjadi lebih kecil. Akibatnya, dana yang tersedia untuk menutup risiko pertanggungan menjadi tidak optimal.
Baca juga: Obligasi Jatuh Tempo ADCP: Strategi Adhi Commuter Siapkan Dana Pelunasan
"Supaya additional cost itu jangan terlalu besar. Karena sekarang banyak cost-cost macam itu. Namanya acquisition cost, ada cost marketing, sehingga net premi yang diterima itu less than 50 persen, tidak cukup untuk meng-cover risiko pertanggungannya," ujar Ogi dalam Diskusi Anggota Dewan Komisioner OJK dengan Wartawan Media Massa di Bali, Selasa (17/11/2026) malam.
Menurut Ogi, tingginya biaya operasional dan akuisisi dapat mendorong perusahaan asuransi menaikkan tarif premi untuk mengimbangi beban usaha dan risiko yang ditanggung. Jika tidak dibenahi, kondisi ini berpotensi menghambat efisiensi industri asuransi umum.
OJK sebenarnya telah mengatur batas maksimum biaya akuisisi untuk sejumlah lini usaha asuransi. Penyesuaian tarif premi tidak dapat dilepaskan dari upaya menjaga kecukupan premi terhadap risiko yang ditanggung. Dengan demikian, perlindungan konsumen tetap terjangkau, sementara keberlanjutan usaha perusahaan asuransi dapat terjaga.
"Untuk asuransi kendaraan bermotor, batasnya sebesar 25 persen dari total premi. Sementara itu, batas biaya akuisisi asuransi properti sebesar 15 persen dan asuransi kredit sebesar 10 persen," ungkapnya.
Baca juga: OJK Revisi Tarif Premi Asuransi Kendaraan dan Properti, Biaya Akuisisi Maksimal 25%
Task Force untuk Benahi Rantai Bisnis Asuransi Kendaraan
Untuk mengatasi persoalan tersebut, OJK tengah menyiapkan satuan tugas (task force) yang akan membenahi ekosistem asuransi kendaraan bermotor. Tim ini nantinya bertugas merancang langkah perbaikan tata kelola sekaligus menekan biaya di sepanjang rantai bisnis asuransi kendaraan.
"Tim ini nantinya bertugas merancang langkah perbaikan tata kelola sekaligus menekan biaya di sepanjang rantai bisnis asuransi kendaraan," ungkap Ogi.
Pendekatan serupa sebelumnya telah diterapkan pada ekosistem asuransi kesehatan. Perbaikan dilakukan melalui penguatan koordinasi antara perusahaan asuransi, rumah sakit, industri farmasi, dan BPJS Kesehatan. Langkah tersebut mulai menunjukkan perkembangan positif.
"Kita sudah bikin perbaikan ekosistem asuransi kesehatan, yang sedang berjalan dan kelihatannya ada progress, bekerja sama antara perusahaan asuransi, dengan rumah sakit, farmasi, dan BPJS. Sehingga, kemudian kita menyentuh ke perusahaan asuransi kendaraan. Lalu, asuransi properti," paparnya.
Sejalan dengan pembenahan tersebut, OJK juga berencana menyesuaikan tarif premi asuransi kendaraan bermotor dan properti. Kebijakan ini akan dilakukan melalui perubahan Surat Edaran OJK (SEOJK) Nomor 6/SEOJK.05/2017 tentang Penetapan Tarif Premi atau Kontribusi pada Lini Asuransi Harta Benda dan Asuransi Kendaraan Bermotor.
Batas Biaya Akuisisi per Lini Usaha
OJK menetapkan batas maksimum biaya akuisisi untuk menjaga kecukupan premi. Berikut rinciannya:
- Asuransi kendaraan bermotor: 25 persen dari total premi.
- Asuransi properti: 15 persen dari total premi.
- Asuransi kredit: 10 persen dari total premi.
Batas ini diharapkan membuat premi bersih yang diterima perusahaan lebih memadai untuk menutup risiko pertanggungan. Dengan begitu, perusahaan tidak perlu menaikkan tarif premi secara berlebihan yang bisa memberatkan konsumen.
Latar Belakang: Premi Bersih di Bawah 50 Persen
Ogi mengungkapkan bahwa saat ini premi bersih yang diterima perusahaan asuransi bisa kurang dari 50 persen dari total premi yang dibayar konsumen. Sisanya terserap biaya akuisisi, pemasaran, dan berbagai biaya lain. Kondisi ini membuat dana untuk menutup risiko pertanggungan tidak optimal.
Jika dibiarkan, perusahaan asuransi akan cenderung menaikkan tarif premi untuk mengimbangi beban usaha. Kenaikan tarif pada akhirnya dibebankan kepada konsumen. OJK ingin memutus rantai ini dengan membenahi ekosistem, bukan sekadar menaikkan tarif.
Pembenahan ekosistem asuransi kesehatan menjadi contoh. OJK memperkuat koordinasi antara perusahaan asuransi, rumah sakit, industri farmasi, dan BPJS Kesehatan. Hasilnya mulai terlihat positif. OJK pun memperluas pendekatan serupa ke asuransi kendaraan dan properti.
Dampak bagi Konsumen dan Industri
Bagi konsumen, pembenahan ini diharapkan menjaga tarif premi tetap terjangkau. Dengan biaya akuisisi yang dibatasi, premi yang dibayar konsumen tidak terlalu banyak tersedot ke biaya perantara. Perlindungan yang diterima pun lebih sepadan dengan premi yang dibayar.
Bagi industri, efisiensi di sepanjang rantai bisnis menjadi kunci. Perusahaan asuransi dituntut memperbaiki tata kelola dan mengurangi biaya yang tidak perlu. Task force yang disiapkan OJK akan merancang langkah perbaikan tata kelola sekaligus menekan biaya di sepanjang rantai bisnis asuransi kendaraan.
OJK juga akan menyesuaikan tarif premi asuransi kendaraan bermotor dan properti melalui perubahan SEOJK Nomor 6/SEOJK.05/2017. Penyesuaian ini menjadi bagian dari upaya menjaga kecukupan premi terhadap risiko yang ditanggung, sekaligus memastikan perlindungan konsumen tetap terjangkau.
Langkah Selanjutnya: Revisi SEOJK dan Pengawasan
Setelah membenahi ekosistem asuransi kesehatan, OJK memperluas pembenahan ke asuransi kendaraan bermotor dan properti. Task force akan bekerja merancang perbaikan tata kelola dan menekan biaya. Revisi SEOJK Nomor 6/2017 akan mengatur penyesuaian tarif premi.
OJK belum merinci kapan revisi SEOJK akan diterbitkan dan bagaimana bentuk penyesuaian tarifnya. Namun, arah kebijakannya jelas: menekan biaya akuisisi agar premi bersih lebih memadai, menjaga kecukupan premi, dan memperkuat efisiensi industri asuransi umum.
Bagi perusahaan asuransi, langkah ini menuntut perubahan cara kerja, terutama dalam mengelola biaya akuisisi dan pemasaran. Bagi konsumen, pengawasan OJK menjadi jaminan bahwa tarif premi tidak naik tanpa alasan yang jelas. Pembenahan ekosistem ini akan menjadi ujian bagi industri asuransi umum dalam menjaga keseimbangan antara efisiensi dan perlindungan konsumen.
Analisis Redaksi
Langkah OJK membatasi biaya akuisisi patut diapresiasi. Selama ini, biaya akuisisi dan pemasaran yang tinggi membuat premi bersih yang diterima perusahaan asuransi bisa kurang dari 50 persen. Artinya, lebih dari separuh premi yang dibayar konsumen habis di biaya perantara, bukan untuk menutup risiko. Kondisi ini tidak sehat, baik bagi konsumen maupun industri.
Namun, pembenahan ekosistem tidak cukup hanya dengan menetapkan batas biaya akuisisi. OJK perlu memastikan pengawasan yang ketat agar aturan ini tidak dilanggar. Task force yang dibentuk harus bekerja cepat dan transparan. Revisi SEOJK Nomor 6/2017 juga harus mempertimbangkan dampak bagi semua pihak, termasuk agen dan broker yang menggantungkan hidup dari biaya akuisisi.
Yang tak kalah penting, OJK harus menjaga agar penyesuaian tarif premi tidak memberatkan konsumen. Jika biaya akuisisi ditekan tetapi tarif premi tetap naik, maka tujuan pembenahan ini tidak tercapai. Konsumen berhak mendapatkan perlindungan yang sepadan dengan premi yang dibayar. Industri asuransi umum perlu membuktikan bahwa efisiensi benar-benar terwujud, bukan sekadar wacana.
Sumber: idntimes.com, ojk.go.id
What's Your Reaction?
 Like
0
 Dislike
0
 Love
0
 Funny
0
 Angry
0
 Sad
0
 Wow
0