



































BI Naikkan Suku Bunga ke 6%: Sektor Properti dan KPR Terancam Melambat
Bank Indonesia menaikkan suku bunga acuan 25 basis poin menjadi 6% pada Rapat Dewan Gubernur November 2026. Sinarmas Sekuritas menilai kebijakan ini menjaga stabilitas rupiah, tetapi menekan sektor properti lewat kenaikan biaya pendanaan dan pelemahan permintaan KPR.
Keputusan itu diambil di tengah ketidakpastian global dan kenaikan yield US Treasury. Bagi pasar keuangan, sinyalnya cukup jelas: bank sentral memilih menahan tekanan terhadap rupiah ketimbang memberi ruang pelonggaran bagi sektor yang sensitif terhadap suku bunga, termasuk properti.
Baca juga: Wonpil DAY6 Beli Apartemen Rp76 Miliar di Yongsan, Diduga Dibayar Tunai
Sinarmas Sekuritas mencermati bahwa kenaikan BI Rate ditujukan untuk menjaga stabilitas rupiah. Kebijakan ini berpotensi memperkuat kepercayaan investor terhadap aset domestik. Namun efek sampingnya juga nyata: biaya pendanaan naik dan sektor sensitif suku bunga mendapat tekanan tambahan.
Kronologi Keputusan BI Rate November 2026
Rapat Dewan Gubernur Bank Indonesia November 2026 memutuskan menaikkan suku bunga acuan sebesar 25 basis poin menjadi 6%. Pengumuman itu menjadi salah satu agenda pasar yang paling ditunggu pada pekan tersebut, menyusul gejolak di pasar obligasi global.
Menurut catatan Kontan.co.id, keputusan ini diambil saat yield US Treasury mengalami kenaikan. Kondisi tersebut memberi tekanan pada mata uang negara berkembang, termasuk rupiah, sehingga bank sentral memilih merespons lewat kenaikan bunga acuan.
Sinarmas Sekuritas menilai langkah BI merupakan upaya menjaga stabilitas rupiah di tengah ketidakpastian global. Kenaikan yield US Treasury menjadi pemicu utama mengapa ruang pelonggaran moneter kembali menyempit pada November 2026.
Baca juga: Jababeka Bizpark Raih Best Business Park Development di PropertyGuru Indonesia 2026
Bagi pelaku pasar, arah kebijakan ini menandai berlanjutnya fase moneter ketat. Sektor-sektor yang bergantung pada pembiayaan jangka panjang, seperti properti, menjadi yang paling cepat merasakan dampaknya.
Sektor Properti Paling Rentan terhadap Kenaikan BI Rate
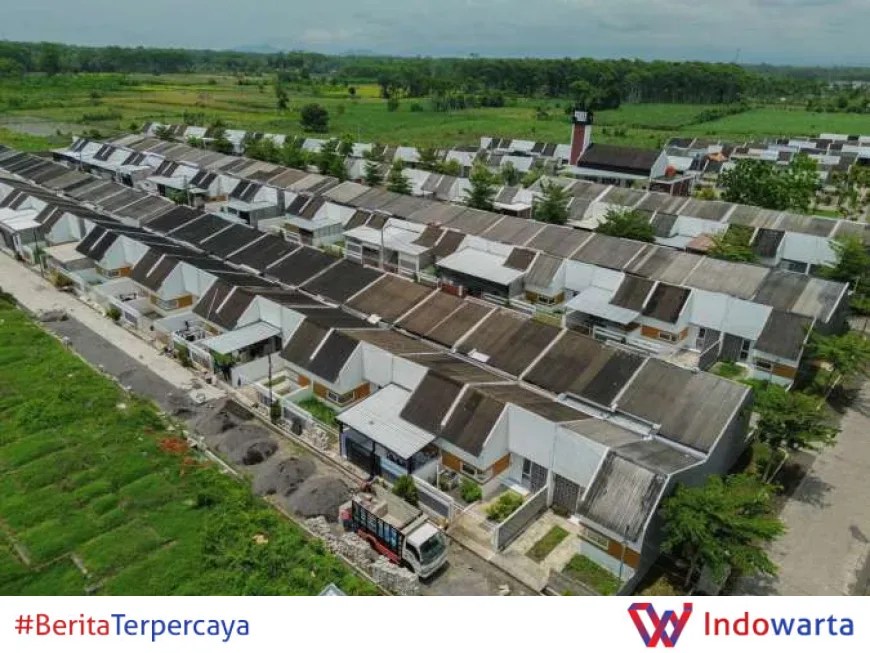
Properti adalah sektor yang paling langsung terpapar perubahan suku bunga. Kenaikan BI Rate akan merambat ke bunga kredit, termasuk Kredit Pemilikan Rumah (KPR) yang menjadi tulang punggung permintaan rumah bagi konsumen menengah.
Sinarmas Sekuritas menyebut kenaikan suku bunga dapat meningkatkan biaya pendanaan dan menekan sektor sensitif suku bunga. Bagi pengembang, biaya utang untuk pembebasan lahan dan konstruksi ikut naik. Bagi konsumen, cicilan bulanan KPR menjadi lebih mahal.
Efeknya berantai. Ketika bunga KPR naik, daya beli rumah tangga melemah. Pengembang pun menghadapi dua tekanan sekaligus: permintaan yang melambat dan biaya modal yang meningkat. Di sisi lain, margin pengembang berpotensi tergerus jika mereka memilih menahan harga jual demi menjaga penjualan.
Berikut sejumlah kanal yang terdampak kenaikan BI Rate menurut catatan Sinarmas Sekuritas:
- Bunga KPR baru berpotensi naik, sehingga angsuran konsumen bertambah.
- Biaya pendanaan pengembang meningkat untuk pembebasan lahan dan konstruksi.
- Permintaan properti melambat karena konsumen menunda pembelian.
- Beban bunga utang pengembang yang belum jatuh tempo ikut membesar.
Karena itu, sektor properti dibayangi potensi perlambatan permintaan KPR pada periode setelah kenaikan suku bunga ini.
Alasan BI Menahan Rupiah di Tengah Tekanan Global
Kenaikan suku bunga acuan tidak bisa dilepaskan dari kondisi eksternal. Sinarmas Sekuritas mencermati bahwa kenaikan yield US Treasury menjadi faktor yang mendorong BI mengambil langkah tersebut. Yield obligasi pemerintah Amerika yang naik membuat imbal hasil aset negara berkembang kurang menarik.
Dalam kondisi seperti itu, modal asing cenderung berpindah ke aset yang dianggap lebih aman. Rupiah pun menghadapi tekanan. Kenaikan BI Rate menjadi salah satu instrumen untuk menjaga daya tarik aset domestik dan menstabilkan nilai tukar.
Sinarmas Sekuritas menilai kebijakan ini berpotensi memperkuat kepercayaan investor terhadap aset domestik. Namun ada harga yang harus dibayar: biaya pendanaan di dalam negeri ikut naik, dan sektor yang sensitif terhadap suku bunga menerima tekanan tambahan.
Dilema ini bukan hal baru bagi bank sentral. Menjaga stabilitas eksternal sering kali harus dibayar dengan pertumbuhan domestik yang lebih lambat, terutama di sektor-sektor padat modal seperti properti.
Dampak ke Permintaan KPR dan Rantai Pasok Properti
Permintaan KPR menjadi titik paling rawan. Bagi konsumen, keputusan membeli rumah sangat bergantung pada besaran cicilan. Kenaikan bunga acuan membuat bank menyesuaikan bunga kredit, sehingga angsuran bulanan ikut naik.
Ketika angsuran naik, konsumen cenderung menunda pembelian. Penundaan ini merambat ke penjualan pengembang, lalu ke pendapatan kontraktor, pemasok material, dan industri terkait lainnya. Sektor properti memiliki keterkaitan luas dengan banyak lapangan kerja.
Sinarmas Sekuritas menyebut kenaikan suku bunga dapat menekan sektor sensitif suku bunga. Artinya, perlambatan bukan hanya soal penjualan rumah, tetapi juga soal keberlanjutan proyek yang sedang berjalan.
Pengembang yang memiliki utang berbunga mengambang menghadapi risiko kenaikan beban bunga. Sementara itu, pengembang yang mengandalkan kas internal relatif lebih tahan, meski tetap menghadapi pasar yang lebih lesu.
Langkah Selanjutnya: Apa yang Dicermati Pasar
Setelah kenaikan BI Rate menjadi 6%, pasar akan mencermati respons perbankan dalam menetapkan bunga kredit. Penyesuaian bunga KPR biasanya tidak serta merta, tetapi arahnya sudah terlihat.
Pelaku industri properti juga akan memantau apakah tekanan eksternal mereda. Jika yield US Treasury stabil, ruang bagi BI untuk menahan atau bahkan menurunkan suku bunga bisa terbuka kembali. Namun itu bergantung pada kondisi global yang belum pasti.
Sinarmas Sekuritas menilai kenaikan suku bunga BI ditujukan untuk menjaga stabilitas rupiah. Dengan begitu, arah kebijakan berikutnya akan sangat dipengaruhi oleh pergerakan nilai tukar dan imbal hasil obligasi global.
Bagi konsumen, keputusan membeli rumah pada periode ini menuntut perhitungan lebih cermat terhadap bunga KPR. Bagi pengembang, strategi penjualan dan struktur pendanaan menjadi kunci untuk melewati fase suku bunga tinggi. Informasi seputar kebijakan moneter dapat dipantau melalui situs resmi Bank Indonesia.
Analisis Redaksi
Keputusan BI menaikkan suku bunga menjadi 6% menunjukkan bahwa stabilitas rupiah masih menjadi prioritas utama. Pilihan ini masuk akal dari sisi makro, tetapi dampaknya bagi sektor properti tidak bisa diabaikan. Properti adalah sektor yang paling cepat merasakan getaran suku bunga, baik dari sisi konsumen maupun pengembang.
Yang perlu dicermati, kenaikan ini terjadi ketika pasar properti belum sepenuhnya pulih. Jika bunga KPR naik, konsumen yang berada di batas kemampuan daya beli akan menunda pembelian. Perlambatan permintaan KPR bukan sekadar angka di laporan penjualan, tetapi berdampak pada lapangan kerja dan rantai pasok material bangunan.
Pemerintah dan otoritas terkait memiliki ruang untuk meredam dampak, misalnya lewat kebijakan yang menjaga akses pembiayaan rumah layak. Tanpa itu, kenaikan BI Rate berpotensi memperlebar jarak antara kebutuhan rumah dan kemampuan masyarakat. Stabilitas rupiah penting, tetapi keberlanjutan sektor properti juga tidak bisa dikorbankan begitu saja.
Sumber: bi.go.id
What's Your Reaction?
 Like
0
 Dislike
0
 Love
0
 Funny
0
 Angry
0
 Sad
0
 Wow
0