







































BI Rate Naik ke 6%: Pengembang Properti Tetap Optimistis Andalkan PPN DTP
Bank Indonesia menaikkan BI Rate 25 basis poin menjadi 6% pada 18 November 2026. Pengembang properti mengakui bunga pinjaman dan modal ikut naik, tetapi mereka tetap optimistis karena insentif PPN DTP masih berlaku tahun depan.
Keputusan itu diambil dalam Rapat Dewan Gubernur BI pada 17-18 November 2026. Gubernur BI Destry Damayanti menyebut kenaikan ini sebagai langkah memperkuat stabilisasi nilai tukar rupiah di tengah ketidakpastian global.
Baca juga: Dukungan 100% untuk Properti dengan Dokumen Tulisan Tangan: Usulan Kota Ho Chi Minh
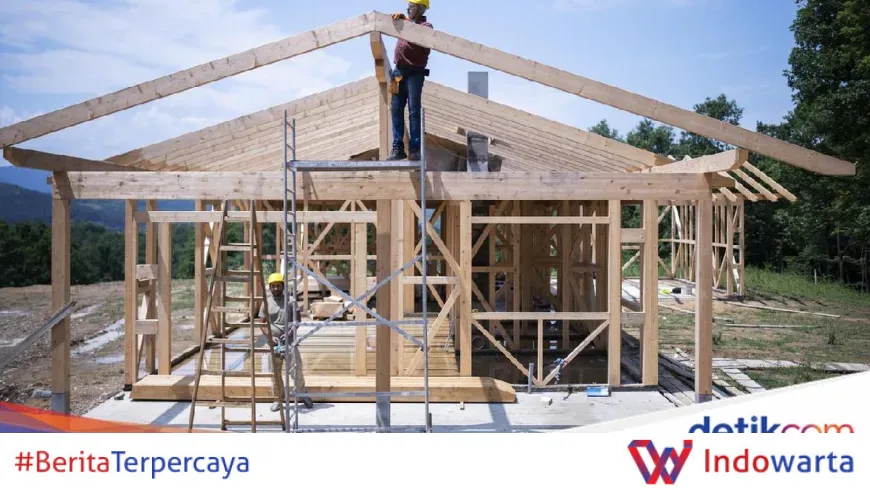
Bagi industri properti, efeknya berantai. Bunga kredit pemilikan rumah berpotensi terkerek, cicilan konsumen naik, dan biaya pinjaman pengembang untuk membangun proyek ikut bertambah. Ditambah lagi, biaya konstruksi sudah melonjak sampai 25% akibat kenaikan harga material.
Namun Wakil Ketua Umum Real Estate Indonesia (REI) Bambang Ekajaya tidak panik. Ia melihat masih ada ruang bagi pasar properti untuk bertahan hingga akhir tahun, terutama lewat bonus akhir tahun yang biasa diterima masyarakat.
Kronologi Kenaikan BI Rate dan Rambatannya ke Sektor Properti
Rapat Dewan Gubernur BI pada 17-18 November 2026 memutuskan menaikkan suku bunga acuan sebesar 25 basis poin. BI Rate kini berada di level 6%, setelah sebelumnya bertahan di 5,75%.
Kenaikan itu tidak berdiri sendiri. Suku bunga Deposit Facility ikut naik 25 bps menjadi 5,25%, sedangkan Lending Facility naik menjadi 6,75%.
Baca juga: BI Rate Naik ke 6 Persen: Pengembang Properti Tetap Ekspansi
"Kenaikan ini sebagai langkah untuk semakin memperkuat stabilisasi nilai tukar rupiah dari dampak meningkatnya ketidakpastian global, serta langkah preemtif untuk menjaga inflasi 2026 hingga 2027 tetap berada dalam kisaran sasaran 2,5 plus minus 1%," kata Destry dalam konferensi pers di kantor BI, Rabu (18/11/2026), dikutip dari detikFinance.
Destry menegaskan BI akan terus mengarahkan kebijakan moneter untuk menjaga stabilitas rupiah. Inflasi juga harus tetap terkendali sesuai sasaran.
Bagi pasar properti, transmisi kebijakan ini berjalan lewat dua jalur. Pertama, suku bunga KPR yang dibayar konsumen. Kedua, bunga pinjaman konstruksi yang ditanggung pengembang.
Jalur kedua inilah yang paling terasa di meja kerja pengembang. Bambang menyebut sebagian pengembang memang membiayai proyeknya lewat pinjaman bank, sehingga kenaikan bunga langsung menambah beban modal.
"Karena sebagian dari kita kan pasti bisnisnya ada pinjaman ke bank yang otomatis naik kan bunganya. Kemudian, artinya modal juga akan naik," ujar Bambang kepada detikcom, Kamis (19/11/2026).
Tekanan itu bertumpuk dengan lonjakan harga material. Biaya konstruksi naik hingga 25%, membuat modal awal pembangunan semakin berat di tengah bunga yang sedang menanjak.
Pernyataan REI: Modal Naik, Proyek Tetap Jalan
Meski mengakui beban modal bertambah, Bambang memastikan pengembang tidak serta-merta menghentikan proyek. Alasannya sederhana: ada momentum akhir tahun yang biasa dimanfaatkan pasar properti.
Ia menyebut fenomena 'December Effect', yakni periode ketika banyak masyarakat menerima bonus akhir tahun. Harapannya, dana tambahan itu dipakai untuk membeli properti, bukan hanya mengandalkan tabungan dan penghasilan rutin.
"Cuman memang dengan suku bunga yang naik ini ya kita tetap berharap ada impact walaupun memang belum tentu maksimal ya hasilnya nanti," paparnya.
Pernyataan itu menunjukkan posisi REI yang pragmatis. Mereka tidak menutup mata pada kenaikan bunga, tetapi juga tidak mau kehilangan momen penjualan di penghujung tahun.
Yang menjadi pegangan berikutnya adalah insentif pemerintah. Tahun depan, PPN ditanggung pemerintah atau PPN DTP masih tersedia untuk mendongkrak penjualan rumah tapak maupun rumah susun komersial.
Dengan insentif itu, pengembang punya alasan untuk tetap melanjutkan pengembangan proyek. Penjualan yang terjaga berarti arus kas tetap berputar, meski biaya pendanaan naik.
Bambang juga berharap pemerintah daerah ikut turun tangan lewat keringanan Bea Perolehan Hak atas Tanah dan Bangunan (BPHTB). Usulan itu ia sampaikan sebagai tambahan daya tarik bagi calon pembeli.
"Misalnya untuk dua tahun ke depan, (BPHTB) dari 5 persen turun jadi 2,5 persen. Jadi otomatis harga properti yang sekarang ada untuk komersial kan ada pengurangan 11 persen dari PPN DTP ditambah 2,5 persen dari pengurangan BPHTB. Artinya ada diskon 13,5 persen. Otomatis, itu kan satu daya tarik ya bisa membeli properti dengan harga yang lebih kompetitif," ujarnya.
Insentif PPN DTP dan BPHTB Jadi Penahan Tekanan Bunga
Insentif fiskal menjadi bantalan utama industri properti saat suku bunga naik. PPN DTP yang masih berlaku tahun depan memberi potongan langsung pada harga rumah tapak dan rusun komersial.
Jika usulan REI soal BPHTB dikabulkan, efeknya berlipat. Bambang menghitung, potongan 11% dari PPN DTP ditambah 2,5% dari penurunan BPHTB menghasilkan diskon efektif 13,5% bagi pembeli.
Angka itu bukan hal kecil di pasar properti. Bagi konsumen, selisih harga belasan persen bisa menjadi pertimbangan antara membeli sekarang atau menunda.
Ada pula perluasan penetapan batas maksimal penghasilan masyarakat berpenghasilan rendah (MBR). Kebijakan ini memperluas pasar rusun bagi kelompok MBR, yang bisa membeli dengan suku bunga tetap 6% dan tenor panjang.
Skema bunga tetap itu penting karena memisahkan konsumen MBR dari gejolak suku bunga acuan. Selama tenor berjalan, cicilan mereka tidak ikut terkerek ketika BI Rate berubah.
Kombinasi tiga insentif—PPN DTP, potensi keringanan BPHTB, dan perluasan batas MBR—menjadi alasan REI tetap percaya diri. Penjualan diharapkan tidak anjlok meski bunga KPR berpotensi naik.
- PPN DTP: insentif yang masih berlaku tahun depan untuk rumah tapak dan rusun komersial.
- BPHTB: usulan REI agar tarif turun dari 5% menjadi 2,5% selama dua tahun.
- Diskon efektif: 13,5% jika PPN DTP dan keringanan BPHTB berjalan bersamaan.
- MBR: perluasan batas penghasilan memperbesar pasar rusun dengan bunga tetap 6%.
Dampak Kenaikan Bunga bagi Konsumen dan Pengembang
Di sisi konsumen, kenaikan BI Rate berpotensi menaikkan bunga KPR. Bila bank menyesuaikan, cicilan bulanan rumah yang sedang diangsur ikut bertambah.
Bagi calon pembeli, kondisi ini memaksa perhitungan ulang. Mereka harus menimbang antara bunga yang lebih tinggi dan insentif fiskal yang bisa menekan harga beli.
Di sisi pengembang, dampaknya menyentuh struktur biaya. Bunga pinjaman konstruksi naik, sementara harga material sudah lebih dulu melonjak hingga 25%.
Dua tekanan itu membuat modal awal pembangunan membengkak. Pengembang yang mengandalkan pinjaman bank paling merasakan efeknya.
Namun tidak semua proyek bergantung pada utang bank. Pengembang dengan kas internal lebih kuat punya ruang lebih besar untuk menahan gejolak bunga.
Yang dikhawatirkan adalah perlambatan permintaan. Bila konsumen menunda pembelian karena cicilan naik, stok rumah yang sudah dibangun berisiko menumpuk.
Di titik inilah insentif pemerintah berperan. Potongan harga efektif 13,5% bisa menjadi pemicu agar konsumen tetap membeli di tengah bunga yang lebih mahal.
Bambang sendiri tidak menjanjikan hasil maksimal. Ia hanya berharap kenaikan bunga tetap memberi dampak yang bisa dikelola, bukan guncangan besar bagi pasar.
Langkah Selanjutnya: Menanti Realisasi Insentif dan Arah BI Rate
Perhatian pasar kini tertuju pada realisasi insentif tahun depan. PPN DTP sudah dipastikan masih ada, sementara keringanan BPHTB masih berupa usulan REI kepada pemerintah daerah.
Jika pemerintah daerah mengabulkan penurunan BPHTB menjadi 2,5%, daya tarik properti komersial meningkat signifikan. Namun keputusan itu bergantung pada kebijakan fiskal masing-masing daerah.
Perluasan batas penghasilan MBR juga akan menentukan luas pasar rusun. Semakin banyak rumah tangga yang masuk kategori MBR, semakin besar pula permintaan terhadap hunian bersubsidi dengan bunga tetap.
Dari sisi moneter, BI menegaskan arah kebijakannya untuk menjaga stabilitas rupiah dan inflasi. Pernyataan Destry menyiratkan ruang penyesuaian lanjutan masih terbuka, bergantung pada kondisi global.
Bagi pengembang, tahun depan menjadi ujian. Mereka harus menjalankan proyek dengan biaya modal lebih tinggi, sambil berharap insentif fiskal menarik pembeli.
"Kita tetap berharap ada impact walaupun memang belum tentu maksimal ya hasilnya nanti," kata Bambang, menggambarkan posisi industri yang waspada namun tetap melangkah.
Informasi lebih lanjut soal kebijakan suku bunga bisa dipantau di detikProperti dan situs resmi Bank Indonesia.
Analisis Redaksi
Pernyataan REI bahwa pengembang tetap "nyantai" perlu dibaca dengan hati-hati. Yang mereka pertahankan bukan margin, melainkan kelangsungan proyek. Bunga pinjaman naik, harga material naik 25%, dan modal bertambah—tiga tekanan yang datang bersamaan.
Optimisme mereka sebenarnya bergantung pada satu hal: insentif fiskal. PPN DTP yang masih berlaku tahun depan dan usulan penurunan BPHTB adalah alasan utama pengembang tidak mengerem proyek. Tanpa itu, kenaikan BI Rate ke 6% akan terasa jauh lebih berat.
Ada titik rawan yang jarang dibahas. Insentif PPN DTP dan BPHTB menyasar harga beli, bukan cicilan. Ketika bunga KPR naik, konsumen tetap menghadapi angsuran lebih besar setiap bulan, meski harga rumah lebih murah. Bagi pembeli dengan anggaran ketat, cicilan bulanan sering lebih menentukan daripada potongan harga di depan.
Karena itu, klaim diskon efektif 13,5% sebaiknya tidak dibaca sebagai obat tunggal. Efektivitasnya bergantung pada seberapa besar bunga KPR naik dan seberapa cepat bank menyesuaikan. Bila kenaikan bunga melebihi potongan harga, insentif kehilangan daya dorongnya.
Pemerintah punya pekerjaan rumah yang jelas. Menurunkan BPHTB di tingkat daerah bukan perkara sederhana karena menyangkut pendapatan asli daerah. Tanpa koordinasi pusat-daerah, usulan REI berisiko berhenti sebagai wacana.
Yang paling realistis dalam waktu dekat adalah 'December Effect'. Bonus akhir tahun memberi konsumen dana segar, dan pengembang memanfaatkannya untuk menutup tahun dengan penjualan. Setelah itu, pasar akan diuji apakah insentif fiskal cukup kuat menahan tekanan bunga sepanjang 2027.
Sumber: bi.go.id
What's Your Reaction?
 Like
0
 Dislike
0
 Love
0
 Funny
0
 Angry
0
 Sad
0
 Wow
0