





































BI Rate Naik Jadi 6%, Penjualan Rumah Kelas Menengah Terancam Turun 15%
- Kronologi Kenaikan BI Rate dan Sinyal Pelemahan Penjualan Rumah
- Pihak yang Terlibat dan Pernyataan REI soal KPR Floating Rate
- Latar Belakang: Daya Beli Melemah dan Beban Bunga KPR Komersial
- Dampak ke Segmen MBR dan Penolakan KPR Subsidi
- Langkah Selanjutnya: Wait and See dan Pengawasan Kredit Macet
- Analisis Redaksi
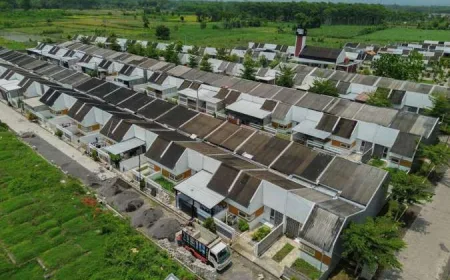
Kenaikan BI Rate sebesar 25 basis poin menjadi 6% diprediksi menekan penjualan rumah, terutama segmen menengah Rp 500 juta hingga Rp 1,5 miliar. REI menyebut pembeli dengan KPR bunga floating paling merasakan dampaknya.
Wakil Ketua Umum DPP Real Estate Indonesia (REI) Bambang Ekajaya mengatakan dampak kenaikan suku bunga acuan Bank Indonesia itu tidak merata di semua segmen. Kelas menengah menjadi kelompok yang paling terpukul.
Baca juga: Bunga BI Naik Jadi 6 Persen, Penjualan Rumah Segmen Menengah Turun 15,42 Persen
"Mereka akan melihat kondisinya gimana. Sementara selain daya beli juga melemah, kondisi ekonomi saat ini masih belum kondusif. Jadi memang ini membuat penurunan pembeli ya, khususnya segmen menengah yang paling kena karena yang menengah ini suku bunganya floating kan," ungkap Bambang kepada detikcom, Kamis (19/11/2026), dikutip dari detikProperti.
Kronologi Kenaikan BI Rate dan Sinyal Pelemahan Penjualan Rumah
Bank Indonesia menaikkan suku bunga acuan sebesar 25 basis poin menjadi 6% dalam Rapat Dewan Gubernur (RDG) yang berlangsung 17-18 November 2026. Kenaikan itu juga berlaku pada Deposit Facility menjadi 5,25% dan Lending Facility menjadi 6,75%.
Gubernur BI Destry Damayanti menyebut keputusan tersebut sebagai langkah memperkuat stabilisasi nilai tukar rupiah dari dampak meningkatnya ketidakpastian global. Kebijakan itu juga disebut sebagai langkah preemtif menjaga inflasi 2026 hingga 2027 tetap dalam kisaran sasaran 2,5 plus minus 1%.
"Kenaikan ini sebagai langkah untuk semakin memperkuat stabilisasi nilai tukar rupiah dari dampak meningkatnya ketidakpastian global, serta langkah preemtif untuk menjaga inflasi 2026 hingga 2027 tetap berada dalam kisaran sasaran 2,5 plus minus 1%," kata Destry dalam konferensi pers di kantor BI, Rabu (18/11/2026).
Baca juga: BI Rate Naik ke 6 Persen: KPR Bunga 1,88 Persen Jadi Andalan Pengembang
Sinyal pelemahan pasar properti sebenarnya sudah terlihat sebelum keputusan itu diumumkan. Survei Harga Properti Residensial (SHPR) yang dirilis BI mencatat penjualan seluruh tipe rumah pada triwulan III 2026 turun 8,43% secara year on year (yoy).
Untuk segmen menengah, penurunannya jauh lebih dalam. Penjualan rumah kelas menengah tercatat turun 15,42% (yoy) dan turun 4,55% dibanding triwulan sebelumnya (qtq). Angka itu menjadi dasar peringatan REI bahwa kenaikan bunga acuan akan memperparah tekanan yang sudah ada.
Pihak yang Terlibat dan Pernyataan REI soal KPR Floating Rate
Bambang menjelaskan alasan segmen menengah paling rentan. Pembeli di kelas ini umumnya mengandalkan KPR dengan bunga floating yang mengacu pada BI Rate. Setiap kenaikan suku bunga acuan langsung diterjemahkan menjadi cicilan bulanan yang lebih besar.
Bagi pembeli lama, kenaikan itu terasa pada tagihan yang harus dibayar. Bagi calon pembeli baru, responsnya cenderung menunggu kondisi pasar lebih jelas atau wait and see.
"Suku bunganya berdasarkan BI Rate kan patokannya sehingga setiap kenaikan pasti impact-nya ke mereka," ujar Bambang.
Ia memperkirakan penurunan penjualan rumah segmen menengah masih akan berlanjut pada triwulan berikutnya. Harapannya, pelemahan bisa tertahan di kisaran satu digit.
"Mudah-mudahan kalau bisa (penjualan rumah kelas menengah) stabil ya. Atau pun penurunannya 1 digit lah, kalau bisa berkisar sekitar 5 persenan, saya rasa ya," ujarnya.
Tekanan juga diperkirakan merambat ke hunian kelas atas, meski dengan mekanisme berbeda. Menurut Bambang, pembeli kelas atas membeli properti bukan hanya untuk tempat tinggal, tetapi juga sebagai instrumen investasi.
"Kelompok yang atas ini membeli properti bukan hanya untuk shelter atau tinggal tetapi mereka juga pakai untuk investasi. Nah, sementara kondisi bunga tinggi ya mungkin mereka bisa mengubahnya ke deposito dulu," tuturnya.
Latar Belakang: Daya Beli Melemah dan Beban Bunga KPR Komersial
Kenaikan BI Rate datang saat daya beli kelas menengah sedang melemah. Kombinasi dua faktor itu membuat pasar perumahan menghadapi tekanan dari dua sisi sekaligus: harga rumah yang tidak turun dan biaya pinjaman yang naik.
Dalam skema KPR komersial, bank menetapkan bunga fixed pada periode awal, lalu beralih ke bunga floating yang mengikuti pergerakan suku bunga acuan. Ketika BI Rate naik, penyesuaian bunga floating biasanya menyusul dengan jeda, tetapi arahnya hampir pasti mengikuti.
Bagi konsumen, konsekuensinya berlapis. Cicilan naik, kemampuan mencicil turun, dan bank semakin selektif menyalurkan kredit. REI menilai perbankan akan memperketat penilaian risiko, terutama untuk KPR komersial.
"Dari sisi di perbankan sendiri otomatis dengan kenaikan bunga yang tinggi, potensi gagal bayar juga makin besar ya. Artinya kredit macet dikhawatirkan bisa membengkak. Jadi mereka pasti akan lebih hati-hati lah khususnya buat KPR komersial," kata Bambang.
Pemerintah memiliki instrumen lain untuk menjaga pasar tetap bergerak, seperti insentif PPN DTP untuk rumah tertentu. Namun insentif fiskal tidak menyentuh langsung biaya bunga KPR, yang justru menjadi komponen terbesar dalam cicilan jangka panjang.
Dampak ke Segmen MBR dan Penolakan KPR Subsidi
Kelompok masyarakat berpenghasilan rendah (MBR) relatif lebih terlindungi karena suku bunga KPR subsidi bersifat tetap. Kenaikan BI Rate tidak otomatis mengubah besaran cicilan mereka.
Meski begitu, hambatan MBR bukan pada bunga, melainkan pada kelayakan kredit. Bambang mengungkapkan dari 10 pengajuan KPR subsidi, sebanyak 9 pengajuan ditolak atau sekitar 90%.
Penyebab utamanya status SLIK OJK. Rata-rata pengaju berada pada kolektibilitas 5 atau tergolong kredit macet, sehingga pengajuan otomatis gugur di tahap verifikasi.
Artinya, pasar perumahan menghadapi tiga persoalan sekaligus:
- Kelas menengah menahan pembelian karena cicilan KPR floating naik.
- Kelas atas mengalihkan dana ke deposito untuk mengejar bunga tinggi.
- MBR tertahan di gerbang SLIK OJK meski bunga KPR subsidi tetap.
Data SHPR triwulan III 2026 sudah menunjukkan arahnya. Penjualan seluruh tipe rumah turun 8,43% (yoy), dengan segmen menengah turun paling dalam, 15,42% (yoy).
Langkah Selanjutnya: Wait and See dan Pengawasan Kredit Macet
Dalam beberapa bulan ke depan, perhatian pasar tertuju pada dua hal: seberapa cepat bank menyesuaikan bunga KPR floating, dan seberapa dalam penurunan penjualan di triwulan IV 2026.
Bambang berharap pelemahan segmen menengah bisa tertahan di kisaran 5%. Target itu bergantung pada kondisi ekonomi yang menurutnya belum kondusif.
Dari sisi kebijakan moneter, BI menegaskan arahnya menjaga stabilitas nilai tukar rupiah dan mengendalikan inflasi sesuai sasaran. Pernyataan itu memberi sinyal bahwa ruang penurunan suku bunga acuan dalam waktu dekat masih terbatas.
Bagi konsumen yang sedang mempertimbangkan KPR, keputusan kini bergantung pada skema bunga yang ditawarkan bank. Periode fixed yang lebih panjang memberi perlindungan sementara, tetapi biayanya biasanya lebih tinggi di awal.
Bagi pengembang, strategi yang paling mungkin adalah menyesuaikan harga dan skema pembayaran. Tanpa itu, stok rumah segmen menengah berpotensi menumpuk saat pembeli memilih menunggu. Informasi lebih lanjut soal arah suku bunga dapat dipantau melalui siaran pers resmi Bank Indonesia.
Analisis Redaksi
Kenaikan BI Rate menjadi 6% bukan sekadar angka di ruang rapat Dewan Gubernur. Bagi keluarga yang mencicil rumah Rp 800 juta dengan bunga floating, keputusan itu berarti uang belanja bulanan yang harus digeser ke pos cicilan. Dampaknya terasa langsung, tanpa perlu menunggu laporan triwulan.
Yang paling mengganggu dari pernyataan REI bukan angka penurunan 15,42%, melainkan pengakuan bahwa 90% pengajuan KPR subsidi ditolak karena SLIK OJK. Ini menunjukkan persoalan perumahan bukan hanya soal suku bunga, tetapi soal kemampuan rumah tangga masuk ke sistem pembiayaan formal sejak awal. Selama gerbang itu tertutup, insentif bunga serendah apa pun tidak akan menolong.
Pemerintah dan BI perlu berbicara dalam satu kerangka, bukan berjalan sendiri-sendiri. BI menjaga rupiah dan inflasi, sementara sektor properti menanggung efek sampingnya. Tanpa kebijakan penyeimbang, misalnya skema subsidi bunga untuk segmen menengah atau relaksasi aturan SLIK bagi debitur kecil, penurunan penjualan rumah akan berhenti sebagai angka statistik. Padahal di baliknya ada pengembang yang menahan proyek dan tenaga kerja yang kehilangan pendapatan.
What's Your Reaction?
 Like
0
 Dislike
0
 Love
0
 Funny
0
 Angry
0
 Sad
0
 Wow
0