




































Bunga BI Naik Jadi 6 Persen, Penjualan Rumah Segmen Menengah Turun 15,42 Persen

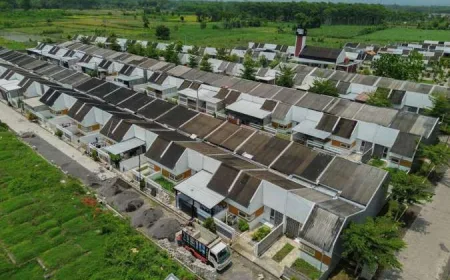
Kenaikan suku bunga acuan Bank Indonesia (BI Rate) menjadi 6 persen membawa tekanan baru bagi pasar properti. Penjualan rumah, terutama di segmen menengah, tercatat turun 15,42 persen seiring mahalnya biaya kredit.
Angka itu menjadi sinyal bahwa kebijakan moneter ketat mulai merambat ke sisi permintaan hunian. Segmen menengah, yang selama ini menjadi penopang utama volume penjualan pengembang, paling cepat merasakan dampaknya.
Baca juga: BI Rate Naik Jadi 6%, Penjualan Rumah Kelas Menengah Terancam Turun 15%
BI Rate 6 Persen dan Efek Berantai ke Kredit Properti
BI Rate adalah suku bunga acuan yang ditetapkan Bank Indonesia dalam Rapat Dewan Gubernur. Angka ini menjadi patokan bagi perbankan dalam menentukan bunga simpanan maupun bunga pinjaman, termasuk kredit pemilikan rumah (KPR).
Ketika BI Rate naik ke 6 persen, bunga KPR umumnya ikut menyesuaikan. Bagi konsumen, cicilan bulanan menjadi lebih besar. Bagi pengembang, biaya pendanaan proyek ikut naik karena bunga konstruksi mengikuti pergerakan suku bunga acuan.
Dua tekanan itu bertemu di satu titik: harga rumah efektif jadi lebih mahal, sementara daya beli masyarakat tidak tumbuh secepat itu. Hasilnya, permintaan melemah, terutama pada kelas hunian yang mengandalkan kredit bank.
Segmen menengah paling rentan karena pembelinya umumnya menggunakan KPR dengan tenor panjang. Kenaikan bunga meski kecil terasa besar ketika dikalikan puluhan tahun cicilan.
Baca juga: BI Rate Naik ke 6 Persen: KPR Bunga 1,88 Persen Jadi Andalan Pengembang
Penurunan 15,42 Persen di Segmen Menengah
Data yang dihimpun menunjukkan penjualan rumah segmen menengah turun 15,42 persen. Penurunan ini menjadi yang paling dalam dibandingkan segmen lain yang disebut dalam laporan tersebut.
Angka 15,42 persen bukan sekadar statistik. Bagi pengembang, penurunan sebesar itu berarti perlambatan arus kas, penumpukan stok unit siap jual, dan penundaan sejumlah proyek baru.
Segmen menengah biasanya menyasar pembeli rumah pertama dengan harga yang masih terjangkau lewat skema KPR. Kelompok inilah yang paling sensitif terhadap perubahan bunga karena porsi cicilan menyerap bagian besar dari penghasilan bulanan.
Ketika bunga naik, dua hal terjadi bersamaan: sebagian calon pembeli menunda pembelian, sebagian lain gagal memenuhi syarat kelayakan kredit karena cicilan dianggap terlalu membebani penghasilan.
Mengapa Suku Bunga Sangat Menentukan Nasib Pasar Rumah
Pasar properti Indonesia sangat bergantung pada pembiayaan bank. Sebagian besar transaksi rumah, khususnya di kelas menengah, terjadi melalui KPR. Karena itu, perubahan bunga acuan hampir selalu diikuti perubahan permintaan.
Hubungannya sederhana. Bunga naik, cicilan naik, kemampuan beli turun. Pengembang kemudian menghadapi pilihan sulit: menahan harga dan menunggu pasar pulih, atau memberi diskon yang menggerus margin.
Beberapa pengembang memilih strategi lain, seperti memperpanjang masa promosi, menggandeng bank untuk skema bunga tetap terbatas, atau mengalihkan fokus ke segmen yang lebih tahan tekanan. Namun semua opsi itu punya biaya.
Di sisi konsumen, kenaikan bunga memperkuat sikap menunggu. Banyak calon pembeli berharap ada penurunan bunga atau insentif baru sebelum mengambil kredit jangka panjang.
Dampak ke Pengembang, Konsumen, dan Rantai Pasok
Tekanan tidak berhenti di meja penjualan. Perlambatan penjualan rumah merambat ke sejumlah sektor yang bergantung pada konstruksi, mulai dari material bangunan hingga tenaga kerja.
- Pengembang: arus kas melambat, stok unit menumpuk, dan rencana peluncuran proyek baru kemungkinan ditunda.
- Konsumen: cicilan KPR naik, sehingga sebagian menunda pembelian atau beralih ke rumah dengan harga lebih rendah.
- Perbankan: penyaluran KPR melambat karena permintaan melemah dan seleksi risiko diperketat.
- Industri pendukung: permintaan material bangunan dan jasa konstruksi ikut tertekan bila proyek baru berkurang.
Bagi konsumen yang tetap ingin membeli, kondisi ini menuntut perhitungan lebih cermat. Bunga KPR bisa berubah mengikuti kebijakan moneter, sehingga simulasi cicilan jangka panjang menjadi penting sebelum akad kredit ditandatangani.
Langkah Berikutnya: Menanti Sinyal Bunga dan Insentif
Perhatian pasar sekarang tertuju pada arah kebijakan Bank Indonesia selanjutnya. Bila BI Rate bertahan di 6 persen atau naik lagi, tekanan pada penjualan rumah diperkirakan berlanjut.
Sebaliknya, bila inflasi terkendali dan ruang penurunan bunga terbuka, pasar properti bisa kembali bergairah. Namun pemulihan biasanya tidak instan karena keputusan konsumen untuk membeli rumah melibatkan komitmen finansial panjang.
Di sisi fiskal, insentif seperti subsidi bunga atau keringanan pajak sering menjadi harapan pelaku industri properti. Kebijakan semacam itu dinilai bisa menahan pelemahan permintaan saat bunga sedang tinggi.
Informasi resmi mengenai perkembangan suku bunga acuan dapat dipantau melalui laman BI Rate Bank Indonesia, sementara data seputar pasar properti dan kebijakan terkait dapat dilihat di laporan Demokratis. Yang jelas, angka penurunan 15,42 persen menjadi peringatan bahwa kebijakan moneter punya konsekuensi langsung di sektor hunian.
Analisis Redaksi
Penurunan penjualan rumah segmen menengah sebesar 15,42 persen semestinya dibaca sebagai peringatan, bukan sekadar angka bulanan. Segmen ini adalah tulang punggung pasar properti nasional, dan justru di sinilah sensitivitas terhadap bunga paling tinggi. Ketika BI Rate naik ke 6 persen, efeknya bukan hanya pada cicilan konsumen, tetapi juga pada keberlanjutan proyek pengembang dan lapangan kerja di sektor konstruksi.
Masalahnya, kebijakan moneter dan kebijakan perumahan berjalan di jalur yang berbeda. Bank Indonesia menaikkan bunga untuk menjaga stabilitas, sementara sektor properti membutuhkan biaya kredit yang rendah agar tetap bergerak. Tanpa penyeimbang berupa insentif fiskal atau skema pembiayaan alternatif, segmen menengah akan terus menanggung beban terberat.
Yang perlu dicermati, penurunan permintaan bukan berarti kebutuhan rumah hilang. Kebutuhan itu tetap ada, hanya tertunda. Persoalannya, penundaan yang berlarut-larut akan menumpuk menjadi backlog hunian yang suatu saat harus diselesaikan. Pemerintah dan otoritas moneter punya ruang untuk memastikan penundaan itu tidak berubah menjadi krisis di sektor perumahan.
What's Your Reaction?
 Like
0
 Dislike
0
 Love
0
 Funny
0
 Angry
0
 Sad
0
 Wow
0