





































BI Rate Naik 25 bps ke 6%, Pengembang Properti Khawatir KPR dan Kredit Konstruksi Makin Mahal
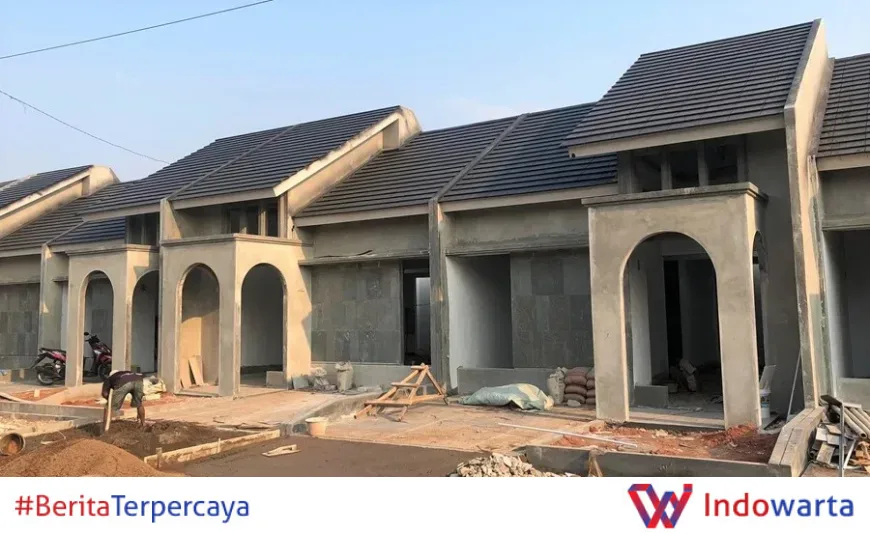
Bank Indonesia menaikkan suku bunga acuan (BI Rate) sebesar 25 basis poin menjadi 6%. Kalangan pengembang properti langsung menyuarakan kekhawatiran karena bunga KPR dan kredit konstruksi berpotensi ikut naik.
Kenaikan ini menjadi tekanan baru bagi industri properti yang belum pulih sepenuhnya. Pasalnya, sektor ini sangat sensitif terhadap perubahan suku bunga, terutama karena pembelian rumah sebagian besar mengandalkan kredit.
Baca juga: Notarisasi Real Estat 2027 Terhubung Data Kependudukan dan Pajak, Ini Aturannya
Kronologi Kenaikan BI Rate
Bank Indonesia memutuskan menaikkan BI Rate sebesar 25 basis poin (bps) menjadi 6%. Keputusan ini diambil dalam Rapat Dewan Gubernur (RDG) yang rutin digelar setiap bulan.
Kenaikan suku bunga acuan biasanya bertujuan mengendalikan inflasi dan menjaga stabilitas nilai tukar rupiah. Namun, dampaknya merambat ke sektor riil, termasuk properti.
Pengumuman kenaikan ini langsung disorot pelaku usaha. Kabarbisnis.com melaporkan bahwa industri properti menghadapi ancaman tekanan baru setelah BI Rate naik. Laporan tersebut juga menyoroti kekhawatiran pengembang terhadap bunga KPR dan kredit konstruksi yang makin mahal.
Hingga berita ini diturunkan, belum ada pernyataan resmi dari asosiasi pengembang mengenai besaran dampak kenaikan ini. Namun, kekhawatiran sudah muncul di kalangan pelaku usaha properti.
Baca juga: Saham Opendoor Naik 7,63% Usai Kemitraan FSBO.com dan Pembelian Insider
Pihak yang Terlibat dan Pernyataan Mereka
Pihak utama dalam kebijakan ini adalah Bank Indonesia sebagai otoritas moneter. Gubernur BI dan Dewan Gubernur memutuskan kenaikan suku bunga acuan melalui mekanisme RDG.
Dari sisi industri, pengembang properti menjadi pihak yang paling terdampak. Mereka khawatir kenaikan BI Rate akan diikuti oleh kenaikan bunga kredit perbankan, baik untuk KPR maupun kredit konstruksi.
Sayangnya, dalam kutipan berita yang tersedia, belum ada pernyataan langsung dari perwakilan pengembang atau asosiasi. Kabarbisnis.com hanya menyebutkan bahwa pengembang khawatir KPR dan kredit konstruksi makin mahal.
Meski demikian, kekhawatiran ini beralasan. Sebab, bunga KPR dan kredit konstruksi umumnya mengacu pada suku bunga acuan. Ketika BI Rate naik, bank cenderung menyesuaikan bunga kreditnya.
Latar Belakang dan Konteks Kebijakan
Kenaikan BI Rate sebesar 25 bps ini bukan yang pertama dalam beberapa waktu terakhir. Bank Indonesia memang memiliki ruang untuk menaikkan suku bunga jika kondisi ekonomi memerlukan.
Tujuan utama kebijakan moneter ketat adalah menjaga inflasi tetap terkendali dan stabilisasi rupiah. Namun, kebijakan ini memiliki efek samping pada sektor properti yang padat modal.
Industri properti diketahui sangat bergantung pada pembiayaan bank. Mulai dari kredit konstruksi untuk pengembang hingga KPR bagi konsumen. Jika bunga naik, biaya dana ikut meningkat.
Selain itu, sektor properti juga menyerap banyak tenaga kerja dan memiliki keterkaitan dengan industri lain, seperti semen, baja, dan material bangunan. Pelemahan di sektor ini bisa berdampak luas.
Pemerintah sendiri memiliki sejumlah program untuk mendorong kepemilikan rumah, seperti KPR bersubsidi dan insentif pajak. Namun, kenaikan suku bunga acuan bisa mengurangi efektivitas program tersebut.
Dampak bagi Pengembang dan Konsumen
Kenaikan BI Rate diperkirakan akan mendorong bank menaikkan bunga kredit. Bagi pengembang, ini berarti biaya konstruksi meningkat karena bunga pinjaman lebih tinggi.
Bagi konsumen, bunga KPR yang lebih mahal bisa menurunkan daya beli. Cicilan bulanan menjadi lebih besar, sehingga sebagian calon pembeli mungkin menunda pembelian rumah.
Berikut sejumlah dampak yang perlu dicermati:
- Bunga KPR berpotensi naik, sehingga cicilan rumah menjadi lebih mahal.
- Biaya kredit konstruksi meningkat, menekan margin pengembang.
- Permintaan properti bisa melemah karena konsumen menahan diri.
- Pengembang mungkin menunda peluncuran proyek baru.
- Harga jual rumah berpotensi naik jika biaya pembiayaan terus meningkat.
Dampak ini tidak hanya dirasakan pengembang besar, tetapi juga pengembang menengah dan kecil yang lebih rentan terhadap fluktuasi suku bunga.
Langkah Selanjutnya dan Respons Pasar
Pasar properti akan menunggu respons perbankan terhadap kenaikan BI Rate. Jika bank ikut menaikkan bunga KPR dan kredit konstruksi, dampaknya akan terasa dalam beberapa bulan ke depan.
Pengembang berharap ada kebijakan penyeimbang dari pemerintah, misalnya insentif fiskal atau subsidi bunga untuk rumah pertama. Tanpa itu, target penjualan tahun ini bisa terancam.
Bank Indonesia sendiri akan terus memantau perkembangan ekonomi global dan domestik. Ruang untuk menaikkan atau menurunkan suku bunga masih terbuka, tergantung kondisi inflasi dan nilai tukar.
Bagi konsumen yang berencana membeli rumah, kenaikan ini bisa menjadi pertimbangan untuk mempercepat atau menunda pembelian. Sebab, bunga KPR bisa terus menyesuaikan dengan kebijakan moneter.
Informasi lebih lanjut mengenai kebijakan BI Rate dapat dilihat di situs resmi Bank Indonesia. Sementara itu, laporan awal mengenai kekhawatiran pengembang dimuat di kabarbisnis.com.
Analisis Redaksi
Kenaikan BI Rate sebesar 25 bps memang terlihat kecil. Namun, efeknya bagi sektor properti bisa berlipat. Pasalnya, industri ini bergerak di atas fondasi utang bank, baik dari sisi pengembang maupun konsumen.
Pengembang selama ini sudah menghadapi berbagai tantangan, mulai dari biaya lahan yang tinggi hingga proses perizinan yang panjang. Kenaikan bunga kredit konstruksi menambah beban yang harus ditanggung. Jika tidak diimbangi dengan insentif, gelombang penundaan proyek bisa terjadi.
Di sisi konsumen, bunga KPR yang lebih mahal akan langsung memukul daya beli. Kelas menengah yang menjadi tulang punggung pasar properti akan berpikir dua kali sebelum membeli rumah. Ini bisa memperlambat perputaran uang di sektor properti.
Pemerintah perlu mempertimbangkan kebijakan penyeimbang. Misalnya, memperluas cakupan subsidi bunga KPR untuk rumah pertama atau memberikan keringanan pajak bagi pengembang yang tetap membangun di tengah suku bunga tinggi. Tanpa langkah konkret, target pembangunan rumah rakyat bisa meleset.
Bank Indonesia juga dihadapkan pada dilema. Di satu sisi, suku bunga tinggi diperlukan untuk menjaga stabilitas. Di sisi lain, sektor properti butuh dukungan agar tetap bergeliat. Koordinasi antara kebijakan moneter dan fiskal menjadi kunci.
Yang paling penting, pelaku pasar menunggu kepastian. Jika bank segera menyesuaikan bunga kredit, pengembang dan konsumen bisa mengambil keputusan. Ketidakpastian justru lebih merugikan daripada kenaikan itu sendiri.
What's Your Reaction?
 Like
0
 Dislike
0
 Love
0
 Funny
0
 Angry
0
 Sad
0
 Wow
0