







































Penjualan Rumah Rp 1,5 M ke Atas Anjlok: Pasar Properti Menengah Atas Lesu
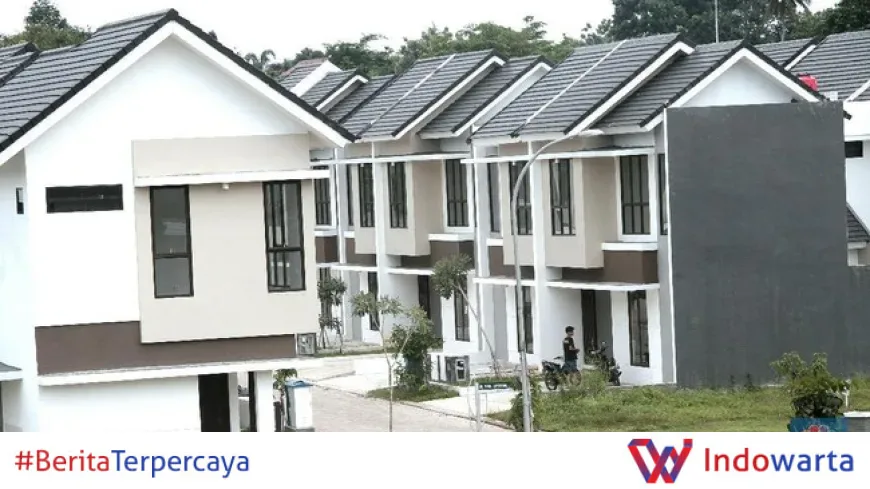
Penjualan rumah dengan harga Rp 1,5 miliar ke atas mengalami penurunan tajam. Pasar properti Indonesia, khususnya segmen menengah atas, masih lesu dan penjualannya diperkirakan turun 30-40% pada 2026.
Fenomena ini menjadi sorotan karena segmen harga tinggi selama ini dianggap paling tahan guncangan. Laporan CNBC Indonesia menyebut pelemahan terjadi di kelas rumah mewah dan menengah atas, bukan hanya di rumah subsidi.
Baca juga: BI Rate Naik Jadi 6%: Suku Bunga KPR Tidak Langsung Terkerek, Ini Alasannya
Rumah Rp 1,5 M ke Atas Jadi Titik Lemah Pasar Properti
Angka Rp 1,5 miliar bukan sekadar nominal. Di banyak kota besar, harga itu menjadi batas antara rumah kelas menengah dan segmen premium. Ketika penjualan di rentang ini anjlok, efeknya merambat ke pengembang, kontraktor, hingga industri material bangunan.
Proyeksi penurunan 30-40% pada 2026 menandakan koreksi yang dalam. Sebab, segmen ini biasanya bergerak lebih stabil dibanding rumah bersubsidi yang bergantung pada program pemerintah.
Beberapa hal yang membuat segmen ini rentan:
- Harga rumah yang sudah tinggi sehingga kenaikan bunga kredit langsung memukul kemampuan cicilan.
- Kelompok pembeli terbatas, umumnya kelas menengah atas dan investor.
- Banyak calon pembeli menunda keputusan karena menunggu harga turun.
- Stok rumah mahal yang menumpuk di pengembang menahan laju penjualan baru.
Kelesuan ini juga tercermin dari cara pengembang memasarkan produk. Diskon, bonus, hingga skema pembayaran bertahap makin sering muncul di iklan properti kelas atas.
Baca juga: Terowongan Dukuh Atas 86 Persen: Dari MRT Langsung ke Mal Agora
Bunga Kredit dan Daya Beli Jadi Penyebab Utama
Penyebab paling sering dibahas adalah beban bunga kredit pemilikan rumah (KPR). Ketika suku bunga acuan bertahan tinggi, cicilan rumah Rp 1,5 miliar ke atas ikut membengkak. Bagi pembeli, selisih cicilan bisa mencapai jutaan rupiah per bulan.
Daya beli kelompok menengah atas juga tidak sekuat dulu. Ketidakpastian ekonomi global dan pelemahan nilai tukar membuat sebagian kalangan memilih menahan uang tunai daripada membeli aset properti.
Faktor lain yang memperberat adalah pajak dan biaya transaksi. Pembelian rumah mahal melibatkan bea perolehan hak atas tanah dan bangunan (BPHTB), pajak penjual, serta biaya notaris yang tidak kecil. Beban ini menambah pertimbangan calon pembeli.
Di sisi lain, pengembang menghadapi biaya lahan dan konstruksi yang tetap tinggi. Mereka sulit menurunkan harga secara signifikan, sehingga ruang negosiasi menjadi terbatas.
Kondisi pasar properti nasional memang sempat membaik pada beberapa periode setelah pandemi. Namun pemulihan itu tidak merata. Segmen bawah dan menengah mendapat dorongan insentif, sementara segmen atas bergerak lebih lambat.
Dampak ke Pengembang dan Rantai Pasok Bangunan
Penurunan penjualan rumah mahal langsung menekan pendapatan pengembang. Perusahaan properti yang fokus pada produk premium biasanya memiliki margin lebih tinggi, tetapi juga lebih sensitif terhadap perlambatan permintaan.
Efek berantainya luas. Kontraktor mengurangi jadwal pembangunan, pemasok material menyesuaikan produksi, dan tenaga kerja konstruksi kehilangan sebagian proyek. Sektor properti dikenal menyerap banyak tenaga kerja dan menggerakkan industri lain.
Bagi konsumen, situasi ini bisa menjadi peluang. Pengembang yang kelebihan stok cenderung menawarkan harga lebih bersaing atau fasilitas tambahan. Namun konsumen perlu cermat membaca skema pembayaran dan legalitas proyek.
Pemerintah sendiri memiliki sejumlah instrumen untuk mendorong pasar properti, mulai dari insentif pajak hingga program KPR bersubsidi. Sebagian besar kebijakan itu menyasar rumah pertama dan kelas menengah bawah.
Untuk segmen atas, dorongan biasanya datang dari perbankan melalui skema kredit dan kerja sama dengan pengembang. Perubahan kebijakan suku bunga menjadi penentu utama arah pasar pada 2026.
Yang Perlu Dicermati pada 2026
Proyeksi turun 30-40% belum menjadi angka final. Besarnya penurunan bergantung pada beberapa hal, terutama arah suku bunga dan stabilitas ekonomi.
Jika bunga kredit mulai turun, permintaan rumah mahal berpeluang pulih. Sebaliknya, bila ketidakpastian berlanjut, calon pembeli akan makin lama menahan diri.
Pengembang perlu mengubah strategi. Menyesuaikan ukuran rumah, lokasi, dan skema pembayaran bisa menjadi jalan untuk menjaga penjualan tanpa memotong harga secara besar-besaran.
Data penjualan kuartalan dari asosiasi pengembang dan bank penyalur KPR akan menjadi indikator penting. Angka itu menunjukkan apakah koreksi berhenti atau berlanjut.
Analisis Redaksi
Anjloknya penjualan rumah Rp 1,5 miliar ke atas menunjukkan satu hal: krisis properti kali ini tidak hanya soal rumah rakyat. Segmen premium yang selama ini dianggap aman ternyata ikut terpukul. Ini sinyal bahwa kepercayaan pasar sedang rapuh, bukan hanya soal harga.
Selama bertahun-tahun, rumah mahal dipandang sebagai aset investasi yang nilainya terus naik. Ketika pembeli menahan diri, artinya ekspektasi itu mulai dipertanyakan. Pengembang yang terlalu bergantung pada produk premium perlu waspada.
Kebijakan yang hanya menyasar rumah murah tidak cukup. Tanpa perbaikan iklim kredit dan kepastian ekonomi, segmen atas akan tetap lesu. Pemerintah dan pengembang perlu melihat persoalan ini sebagai bagian dari persoalan daya beli yang lebih luas, bukan sekadar masalah pemasaran properti.
Sumber: bi.go.id
What's Your Reaction?
 Like
0
 Dislike
0
 Love
0
 Funny
0
 Angry
0
 Sad
0
 Wow
0