


































Kredit Properti Tumbuh 16,4 Persen: Premi Asuransi Ikut Terdongkrak

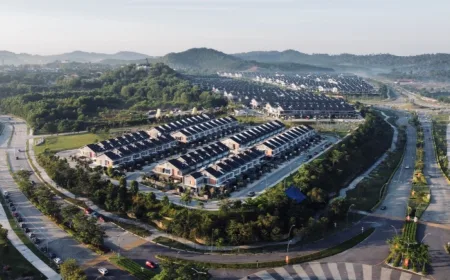
Kredit properti perbankan tumbuh 16,4 persen menjadi Rp 1.703,7 triliun pada September 2026. Lonjakan pembiayaan ini disebut berpotensi mendorong premi asuransi properti.
Kredit Properti Tembus Rp 1.703,7 Triliun
Angka Rp 1.703,7 triliun itu bukan nominal kecil. Pertumbuhan 16,4 persen secara tahunan menunjukkan bahwa pembiayaan sektor properti masih menjadi salah satu motor utama kredit perbankan. Data ini dihimpun dari laporan industri yang dikutip dalam siaran pers yang diterima Demokratis.co.id.
Baca juga: 21% Lahan di Banten Belum Bersertifikat, 25 Ribu SHM Gratis Siap Dibagikan
Pertumbuhan dua digit ini terjadi di tengah berbagai tekanan eksternal, mulai dari fluktuasi suku bunga hingga pelemahan daya beli. Namun sektor properti tetap menunjukkan ketahanan. Kredit pemilikan rumah (KPR) dan kredit konstruksi menjadi penyumbang terbesar.
Bank-bank besar maupun menengah melaporkan kenaikan penyaluran kredit ke sektor ini. Meski rincian per bank tidak disebutkan dalam sumber, angka agregat Rp 1.703,7 triliun memberi gambaran betapa besarnya eksposur perbankan di sektor properti.
Mengapa Kredit Properti Penting bagi Asuransi?
Setiap kredit properti yang disalurkan hampir selalu disertai kewajiban asuransi. Bank umumnya mewajibkan nasabah KPR memiliki asuransi kebakaran atau asuransi properti lainnya. Inilah mata rantai yang menghubungkan pertumbuhan kredit dengan premi asuransi.
Semakin banyak rumah dan bangunan yang dibiayai bank, semakin besar pula nilai objek yang diasuransikan. Premi asuransi properti pun berpotensi naik seiring pertumbuhan kredit. Hubungan ini bersifat langsung: kredit tumbuh, polis bertambah, premi meningkat.
Baca juga: Kredit Properti Tumbuh 16,4%, Allianz Sebut Jadi Katalis Premi Asuransi Properti
Namun, potensi tersebut tidak otomatis terwujud. Ada beberapa faktor yang memengaruhi konversi kredit menjadi premi, antara lain:
- Tingkat penetrasi asuransi properti di kalangan debitur KPR.
- Kebijakan bank dalam mewajibkan asuransi.
- Kesadaran nasabah terhadap risiko properti.
- Kondisi pasar asuransi, termasuk tarif premi dan kapasitas reasuransi.
Dengan kata lain, pertumbuhan kredit properti adalah pintu masuk. Namun premi asuransi baru akan terangkat jika penetrasi asuransi ikut membaik.
Latar Belakang Pertumbuhan Kredit Properti
Pertumbuhan kredit properti sebesar 16,4 persen pada September 2026 tidak muncul begitu saja. Sejumlah faktor makro mendukung. Suku bunga acuan yang relatif stabil sepanjang tahun memberi ruang bagi bank untuk menyalurkan kredit dengan bunga kompetitif.
Pemerintah juga memiliki sejumlah program perumahan yang mendorong kepemilikan rumah, terutama bagi masyarakat berpenghasilan rendah. Program ini biasanya disertai fasilitas pembiayaan dari bank, sehingga menambah volume kredit properti.
Di sisi lain, pengembang properti terus meluncurkan proyek baru. Permintaan terhadap rumah tapak dan apartemen di kota-kota besar masih cukup kuat. Kenaikan harga properti juga membuat nilai kredit yang disalurkan ikut meningkat.
Data historis menunjukkan siklus kredit properti di Indonesia cenderung tumbuh dua digit saat kondisi ekonomi stabil. Pada periode-periode sebelumnya, pertumbuhan kredit properti pernah mencapai angka serupa, meski sempat melambat saat pandemi. Kini sektor ini kembali bergairah.
Dampak bagi Industri Asuransi dan Perbankan
Bagi industri asuransi, pertumbuhan kredit properti adalah peluang. Premi asuransi properti merupakan salah satu lini bisnis yang stabil. Klaimnya relatif jarang, tetapi nilainya besar ketika terjadi musibah seperti kebakaran atau bencana alam.
Perusahaan asuransi yang memiliki kerja sama dengan bank akan diuntungkan. Mereka bisa mendapatkan akses langsung ke debitur KPR. Namun persaingan tarif premi juga ketat. Beberapa perusahaan mungkin menawarkan premi rendah untuk merebut pangsa pasar, yang bisa menekan profitabilitas.
Bagi perbankan, kenaikan kredit properti berarti pendapatan bunga bertambah. Namun risiko kredit juga perlu dijaga. Kualitas aset, terutama kredit konstruksi dan KPR, harus tetap sehat. Rasio kredit bermasalah (NPL) di sektor properti menjadi indikator yang perlu dipantau.
Pemerintah dan regulator, termasuk Otoritas Jasa Keuangan (OJK), terus memantau perkembangan ini. Kebijakan makroprudensial seperti rasio loan to value (LTV) memengaruhi permintaan kredit properti. Pelonggaran LTV dapat mendorong pertumbuhan lebih lanjut.
Langkah Selanjutnya dan Proyeksi
Ke depan, pertumbuhan kredit properti diperkirakan masih berlanjut. Namun lajunya bergantung pada kondisi ekonomi global dan domestik. Jika suku bunga tetap stabil dan inflasi terkendali, sektor properti bisa terus tumbuh.
Industri asuransi perlu memanfaatkan momentum ini. Edukasi kepada nasabah tentang pentingnya asuransi properti menjadi kunci. Tanpa kesadaran, potensi premi tidak akan terealisasi sepenuhnya.
Selain itu, sinergi antara bank, perusahaan asuransi, dan pengembang properti perlu diperkuat. Paket KPR yang sudah mencakup asuransi bisa menjadi daya tarik bagi konsumen. Dengan begitu, pertumbuhan kredit properti benar-benar berbanding lurus dengan pertumbuhan premi asuransi.
Data September 2026 menjadi titik awal yang baik. Jika tren ini berlanjut hingga akhir tahun, target pertumbuhan kredit properti maupun premi asuransi properti berpeluang tercapai. Semua mata kini tertuju pada laporan kuartal berikutnya.
Analisis Redaksi
Angka 16,4 persen adalah sinyal bahwa sektor properti masih menjadi primadona pembiayaan. Namun ada catatan penting: pertumbuhan kredit tidak otomatis berarti pertumbuhan premi asuransi. Penetrasi asuransi properti di Indonesia masih rendah. Banyak pemilik rumah, terutama yang membeli secara tunai, belum memiliki polis asuransi.
Karena itu, klaim bahwa kredit properti akan mendorong premi asuransi perlu dibaca dengan hati-hati. Tanpa upaya sistematis untuk meningkatkan literasi asuransi, potensi tersebut bisa menguap. Bank dan perusahaan asuransi perlu berinovasi, misalnya dengan produk asuransi properti yang terjangkau dan mudah diakses.
Di sisi lain, pertumbuhan kredit properti yang tinggi juga membawa risiko. Jika terjadi koreksi harga properti atau kenaikan suku bunga tajam, kualitas kredit bisa memburuk. Regulator perlu memastikan bahwa pertumbuhan ini tidak disertai pelonggaran standar kredit yang berlebihan. Keseimbangan antara ekspansi dan kehati-hatian adalah kunci.
Sumber: ojk.go.id
What's Your Reaction?
 Like
0
 Dislike
0
 Love
0
 Funny
0
 Angry
0
 Sad
0
 Wow
0