




































Kredit Properti Tumbuh 16,4%, Allianz Sebut Jadi Katalis Premi Asuransi Properti
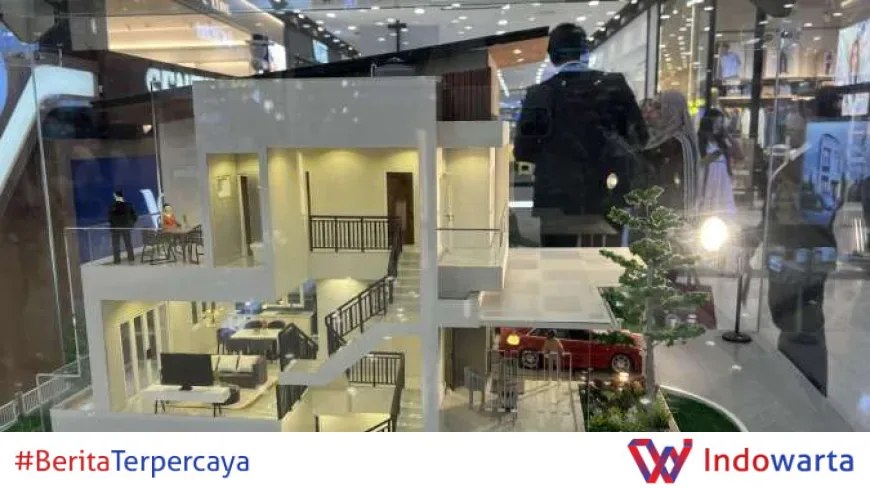
Penyaluran kredit properti perbankan tumbuh 16,4% secara year on year pada September 2026 dengan nilai Rp 1.703,7 triliun. Allianz Utama Indonesia menilai pertumbuhan itu menjadi katalis bagi premi asuransi properti, meski dampaknya tidak selalu langsung terasa.
Data Bank Indonesia tersebut mencerminkan meningkatnya aktivitas di sektor properti. Direktur dan Chief Technical Officer Allianz Utama Indonesia, Ignatius Hendrawan, melihat perkembangan ini berpotensi memberi dampak positif bagi kinerja premi asuransi properti hingga akhir 2026.
Baca juga: 21% Lahan di Banten Belum Bersertifikat, 25 Ribu SHM Gratis Siap Dibagikan
"Sebab, pembangunan, akuisisi, maupun pembiayaan aset properti umumnya diikuti kebutuhan perlindungan asuransi sebagai bagian dari manajemen risiko dan persyaratan pembiayaan," kata Ignatius kepada Kontan, Kamis (19/11/2026).
Kredit Properti Rp 1.703,7 Triliun dan Rantai Efeknya ke Asuransi
Angka Rp 1.703,7 triliun bukan jumlah kecil. Kredit properti menjadi salah satu portofolio terbesar perbankan nasional, mencakup pembiayaan konstruksi, akuisisi lahan, hingga kredit pemilikan rumah dan ruko.
Dalam praktiknya, setiap fasilitas kredit properti hampir selalu menuntut polis asuransi. Bank umumnya mensyaratkan asuransi kebakaran atau property all risk atas aset yang dijaminkan. Artinya, pertumbuhan kredit berpotensi menambah nilai aset yang diasuransikan.
Ignatius menjelaskan, dari sisi permintaan, pertumbuhan kredit properti dapat mendorong peningkatan kebutuhan asuransi. Kebutuhan itu muncul untuk aset yang dibiayai maupun proyek-proyek baru yang dikembangkan.
Baca juga: Kredit Properti Tumbuh 16,4 Persen: Premi Asuransi Ikut Terdongkrak
Namun ia menegaskan, dampaknya terhadap premi asuransi properti tidak selalu terjadi secara langsung. Struktur portofolio asuransi properti di Indonesia masih didominasi segmen komersial dan korporasi.
"Dengan demikian, pertumbuhan premi juga dipengaruhi oleh faktor lain, seperti realisasi investasi, pembangunan proyek baru, ekspansi industri, nilai aset yang diasuransikan, serta kondisi pasar dan kapasitas underwriting," tuturnya.
Penjelasan itu penting untuk memahami mengapa kredit properti yang tumbuh dua digit tidak otomatis membuat premi asuransi melesat dengan laju yang sama. Ada jeda antara pencairan kredit, realisasi konstruksi, dan penerbitan polis.
Premi Asuransi Properti Allianz Utama Capai Rp 281 Miliar
Kinerja lini asuransi properti Allianz Utama Indonesia sendiri mencatat premi Rp 281 miliar per September 2026. Nilainya tumbuh 12,8% dibandingkan periode yang sama tahun sebelumnya.
Angka itu menunjukkan permintaan perlindungan aset tetap terjaga. Menurut Ignatius, kinerja tersebut menjadi salah satu pendorong pertumbuhan bisnis perusahaan di tengah dinamika pasar yang masih menantang.
Pertumbuhan 12,8% memang lebih rendah dari laju kredit properti 16,4%. Selisih itu sejalan dengan penjelasan Ignatius soal jeda dampak dan pengaruh faktor lain di luar pembiayaan properti.
Beberapa faktor yang ia sebut memengaruhi premi antara lain:
- Realisasi investasi di sektor properti dan infrastruktur
- Pembangunan proyek baru yang memasuki tahap konstruksi
- Ekspansi industri yang menambah kebutuhan perlindungan aset
- Kenaikan nilai aset yang diasuransikan
- Kondisi pasar dan kapasitas underwriting perusahaan asuransi
Selain itu, meningkatnya kesadaran terhadap pentingnya mitigasi risiko di tengah ancaman kebakaran, bencana alam, dan gangguan operasional turut mendukung kebutuhan perlindungan properti yang lebih komprehensif.
Mengapa Kredit Properti Jadi Indikator Penting
Kredit properti sering dipakai sebagai indikator denyut sektor properti. Ketika penyalurannya tumbuh, aktivitas konstruksi, transaksi jual beli, dan pengembangan proyek biasanya ikut bergerak.
Bagi industri asuransi, aktivitas itu berarti bertambahnya objek pertanggungan. Gedung perkantoran baru, pusat perbelanjaan, kawasan industri, hingga proyek residensial membutuhkan polis sejak tahap konstruksi.
Data Bank Indonesia yang dirilis melalui Bank Indonesia menunjukkan pertumbuhan 16,4% YoY pada September 2026. Angka ini menjadi salah satu sinyal pemulihan sektor properti setelah beberapa tahun bergerak lambat.
Namun, industri asuransi properti juga menghadapi tantangan tersendiri. Sebelumnya, klaim lini asuransi properti tercatat naik tajam. Asosiasi Asuransi Umum Indonesia (AAUI) bahkan menyoroti kenaikan klaim sebesar 34,7% per Maret 2026.
Kenaikan klaim itu membuat perusahaan asuransi lebih berhati-hati dalam menerima risiko. Kapasitas underwriting dan penetapan tarif menjadi faktor yang menentukan seberapa besar pertumbuhan kredit properti bisa dikonversi menjadi premi.
Allianz Utama sendiri sebelumnya memperkuat diversifikasi portofolio di tengah premi properti yang lesu. Langkah itu menunjukkan perusahaan tidak hanya bergantung pada satu lini bisnis.
Dampak ke Pelaku Properti dan Pemilik Aset
Bagi pengembang, pertumbuhan kredit properti membuka ruang pembiayaan yang lebih luas. Namun konsekuensinya, biaya perlindungan aset menjadi komponen yang harus dianggarkan sejak awal.
Bank yang menyalurkan kredit biasanya mewajibkan debitur mengasuransikan aset yang dijaminkan. Polis itu melindungi bank dari risiko kerusakan atau kehilangan nilai agunan.
Di sisi lain, pemilik properti komersial menghadapi tuntutan perlindungan yang makin luas. Bukan hanya kebakaran, tetapi juga bencana alam dan gangguan operasional yang bisa menghentikan aktivitas usaha.
Ignatius menilai kesadaran akan mitigasi risiko itu terus meningkat. Permintaan perlindungan properti yang lebih komprehensif pun ikut terdorong, terutama untuk aset bernilai besar.
Untuk informasi lebih lanjut soal kinerja industri, laporan dapat dilihat di Kontan yang mewawancarai langsung Ignatius Hendrawan.
Yang Perlu Dicermati hingga Akhir 2026
Ignatius melihat perkembangan kredit properti berpotensi menjadi katalis bagi perbaikan kinerja premi asuransi properti hingga akhir 2026. Namun ia tidak mematok target spesifik dari dampak tersebut.
Yang perlu dicermati adalah realisasi investasi dan pembangunan proyek baru. Dua faktor itu menentukan apakah kredit yang sudah dicairkan benar-benar berubah menjadi objek pertanggungan.
Selain itu, kapasitas underwriting perusahaan asuransi akan menentukan seberapa agresif mereka menerima risiko properti baru. Setelah klaim melonjak pada awal 2026, banyak perusahaan memilih selektif.
Bagi Allianz Utama, capaian premi Rp 281 miliar per September 2026 menjadi modal untuk menutup tahun. Pertumbuhan 12,8% memberi ruang bagi perusahaan melanjutkan strategi diversifikasi portofolio.
Pertanyaan berikutnya sederhana: apakah laju kredit properti 16,4% akan diikuti percepatan premi asuransi properti pada kuartal IV 2026, atau jeda dampak membuat pertumbuhannya tetap moderat seperti sekarang.
Analisis Redaksi
Pernyataan Allianz Utama soal kredit properti sebagai katalis premi asuransi properti masuk akal secara logika bisnis. Setiap aset yang dibiayai bank nyaris selalu menuntut polis. Tapi angka menunjukkan hal lain: premi properti Allianz tumbuh 12,8%, sementara kredit properti melesat 16,4%.
Selisih itu bukan kebetulan. Portofolio asuransi properti Indonesia masih didominasi segmen komersial dan korporasi, yang sangat bergantung pada realisasi investasi dan pembangunan proyek. Kredit yang cair belum tentu langsung menjadi polis. Ada jeda antara akad kredit, konstruksi, dan penerbitan pertanggungan.
Yang lebih menarik, industri ini baru saja menelan kenaikan klaim properti yang tajam pada awal 2026. Dalam kondisi itu, perusahaan asuransi cenderung memperketat underwriting dan menaikkan tarif. Artinya, pertumbuhan kredit properti bisa mendorong premi, tetapi tidak serta-merta mendorong laba. Bagi pelaku pasar, sinyal yang perlu dibaca bukan hanya angka pertumbuhan, melainkan seberapa disiplin perusahaan asuransi mengelola risiko di tengah ekspansi pembiayaan properti.
Sumber: bi.go.id
What's Your Reaction?
 Like
0
 Dislike
0
 Love
0
 Funny
0
 Angry
0
 Sad
0
 Wow
0