




































OJK Siap Terbitkan Sanksi Baru Manipulasi Pasar Modal demi Meyakinkan MSCI
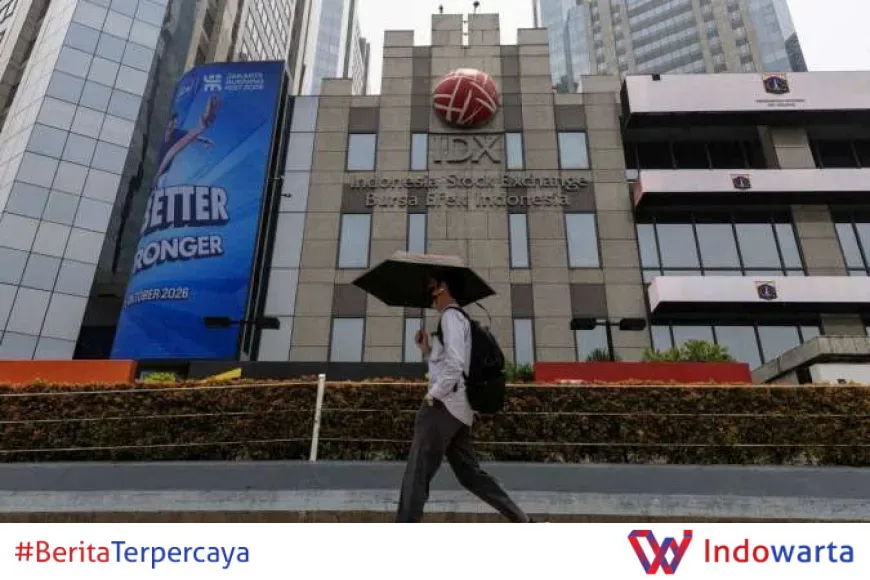
Otoritas Jasa Keuangan (OJK) menyiapkan sanksi baru untuk menindaklanjuti penegakan hukum bagi pelaku manipulasi pasar modal. Langkah ini menjadi bagian dari upaya meyakinkan MSCI agar bursa saham Indonesia tidak direklasifikasi dari emerging market menjadi standalone market.
Kabar itu dilaporkan Kontan.co.id pada Jumat (20/11/2026) pagi, ditulis reporter Yuliana Hema dan disunting Dikky Setiawan. Inti beritanya sederhana tetapi berdampak besar: otoritas pasar modal menambah instrumen penindakan agar proses hukum terhadap manipulasi pasar tidak berhenti di tengah jalan.
Urgensinya jelas. MSCI tengah mengusulkan perubahan status pasar saham Indonesia. Jika usulan itu berjalan, posisi Indonesia di mata investor global bergeser, dan konsekuensinya tidak kecil bagi aliran dana asing maupun likuiditas bursa domestik.
Mengapa MSCI Jadi Penentu Arah Bursa Indonesia
MSCI adalah penyedia indeks global yang menjadi acuan banyak manajer investasi dunia. Status sebuah pasar dalam klasifikasi MSCI menentukan seberapa besar dana institusi asing bisa dialokasikan ke sana. Selama ini Indonesia berada di kategori emerging market, satu tingkat di atas frontier market dan jauh di atas standalone market.
Reklasifikasi menjadi standalone market berarti pasar saham Indonesia dipisahkan dari keranjang indeks utama. Dalam praktiknya, hal itu bisa mempersempit basis investor, menekan likuiditas, dan membuat emiten lebih sulit mencari pendanaan di pasar modal.
Karena itu, sinyal dari MSCI tidak pernah dianggap remeh oleh otoritas. Usulan reklasifikasi dibaca sebagai peringatan bahwa ada persoalan struktural yang perlu dibereskan, bukan sekadar isu teknis indeks.
Salah satu yang paling sering disorot adalah kualitas penegakan hukum di pasar modal. Investor global menilai kepastian aturan dan konsistensi sanksi sama pentingnya dengan pertumbuhan ekonomi. Bila pelaku manipulasi dinilai bisa lolos tanpa efek jera, kepercayaan terhadap pasar ikut terkikis.
Dalam konteks inilah OJK menyiapkan sanksi baru. Langkah tersebut dibaca sebagai sinyal bahwa otoritas tidak hanya mengandalkan imbauan, tetapi juga memperkuat instrumen hukum untuk menjerat pelanggar.
Posisi OJK dan Arah Penegakan Hukum Pasar Modal
OJK memegang mandat pengaturan dan pengawasan sektor jasa keuangan, termasuk pasar modal. Dalam menjalankan fungsi itu, OJK memiliki kewenangan menyelidiki dugaan pelanggaran, memeriksa pihak terkait, dan menjatuhkan sanksi administratif.
Sanksi baru yang disiapkan disebut sebagai tindak lanjut proses penegakan hukum bagi pelaku manipulasi pasar modal. Artinya, kebijakan ini menyasar mereka yang diduga memanipulasi harga atau transaksi surat berharga, bukan pelanggaran administratif ringan.
Manipulasi pasar modal sendiri mencakup sejumlah praktik, antara lain:
- Transaksi semu yang menciptakan kesan aktivitas perdagangan ramai padahal tidak riil.
- Rekayasa harga saham untuk menguntungkan pihak tertentu.
- Penyebaran informasi menyesatkan yang memengaruhi keputusan investor.
- Pengaturan transaksi antar pihak yang saling terafiliasi untuk membentuk harga palsu.
Selama ini, penindakan atas praktik semacam itu menjadi sorotan karena dianggap belum cukup memberi efek jera. Sanksi baru diharapkan menutup celah tersebut, sekaligus memperkuat posisi tawar otoritas dalam berhadapan dengan pelaku di pasar.
Bagi OJK, penerbitan sanksi baru juga punya dimensi diplomasi. Otoritas perlu menunjukkan kepada lembaga seperti MSCI bahwa reformasi pasar modal berjalan konkret, bukan hanya narasi di atas kertas.
Reformasi Pasar Modal dan Tekanan dari Investor Global
Isu ini masuk dalam topik yang oleh Kontan disebut sebagai reformasi pasar modal. Topik itu menjadi payung bagi sejumlah perbaikan yang tengah berjalan di bursa domestik, mulai dari tata kelola emiten hingga penguatan pengawasan transaksi.
Tekanan dari investor global bukan hal baru. Dalam beberapa tahun terakhir, isu tata kelola, transparansi, dan kepastian hukum di pasar modal Indonesia berulang kali muncul dalam diskusi dengan lembaga indeks internasional. MSCI sendiri secara berkala meninjau klasifikasi pasar berdasarkan sejumlah kriteria, termasuk aksesibilitas pasar, ukuran dan likuiditas, serta kerangka regulasi.
Kriteria kerangka regulasi mencakup kepastian aturan, kemudahan akses bagi investor asing, dan efektivitas pengawasan. Bila satu elemen dinilai lemah, status pasar bisa terancam. Karena itu, langkah OJK menyiapkan sanksi baru tidak berdiri sendiri, melainkan bagian dari paket perbaikan yang lebih luas.
Perlu dicatat bahwa bursa saham domestik juga tengah menghadapi tekanan pasar lain. Pada hari yang sama, Kontan memberitakan IHSG masih rawan koreksi akibat sikap hawkish The Fed, kenaikan BI rate ke 6% yang membebani emiten properti, serta likuiditas perbankan yang tertekan dari berbagai arah. Kombinasi tekanan eksternal dan domestik membuat kepercayaan investor semakin penting.
Informasi seputar perkembangan pasar dan kebijakan otoritas bisa dipantau melalui pemberitaan Kontan Insight yang memuat laporan ini pertama kali.
Dampak bagi Emiten, Investor, dan Likuiditas Bursa
Bagi emiten, status pasar Indonesia di mata MSCI berpengaruh pada potensi kucuran dana asing. Selama masuk kategori emerging market, saham-saham Indonesia punya peluang lebih besar masuk portofolio indeks global. Bila status berubah menjadi standalone, sebagian dana institusi bisa dialihkan ke pasar lain.
Dampaknya tidak hanya terasa di saham berkapitalisasi besar. Likuiditas yang menipis cenderung menjalar ke seluruh pasar, membuat harga lebih mudah berfluktuasi dan biaya transaksi meningkat.
Bagi investor ritel, penegakan hukum yang tegas seharusnya menjadi kabar baik. Pasar yang bersih dari manipulasi memberi perlindungan lebih baik, terutama bagi investor yang tidak memiliki akses informasi mendalam.
Namun, efektivitas sanksi baru akan bergantung pada implementasi. Tanpa penegakan yang konsisten, sanksi hanya menjadi aturan tambahan di atas kertas. Sebaliknya, bila diterapkan secara konsisten, sinyalnya bisa kuat ke pasar global.
Sejumlah pengamat pasar modal selama ini menilai bahwa kredibilitas penegakan hukum adalah faktor penentu kepercayaan investor asing. Rujukan umum mengenai klasifikasi pasar dan kriteria penilaiannya bisa dilihat pada penjelasan MSCI Market Classification.
Langkah Selanjutnya Menuju Keputusan MSCI
Sampai berita ini diturunkan, rincian bentuk sanksi baru belum diungkap secara lengkap. Yang ditegaskan adalah posisi OJK yang siap menerbitkan sanksi tersebut sebagai tindak lanjut penegakan hukum.
Ke depan, perhatian pasar akan tertuju pada dua hal. Pertama, kapan sanksi baru diterbitkan dan seberapa tegas cakupannya. Kedua, bagaimana respons MSCI terhadap perbaikan yang ditunjukkan otoritas Indonesia.
Proses reklasifikasi MSCI biasanya berjalan bertahap, melalui konsultasi publik dan peninjauan berkala. Keputusan akhir tidak serta-merta, tetapi sinyal awal sering kali sudah cukup menggerakkan pasar.
Karena itu, langkah OJK kali ini lebih dari sekadar urusan regulasi domestik. Ia menjadi bagian dari upaya menjaga posisi Indonesia di peta investasi global, sekaligus membuktikan bahwa manipulasi pasar modal tidak dibiarkan tumbuh.
Analisis Redaksi
Ada satu hal yang perlu ditegaskan: ancaman reklasifikasi MSCI bukan soal citra semata, melainkan soal biaya nyata yang harus ditanggung pasar. Ketika status emerging market digugat, yang dipertaruhkan adalah akses terhadap dana global yang selama ini menopang likuiditas bursa. OJK benar jika membaca sinyal itu sebagai peringatan serius.
Namun, menerbitkan sanksi baru saja tidak cukup. Persoalan manipulasi pasar modal selama ini jarang berhenti pada ketiadaan aturan. Yang sering menjadi titik lemah adalah penegakan yang lambat, tumpul, dan sulit diukur efek jeranya. Investor global membaca rekam jejak, bukan sekadar pengumuman kebijakan. Tanpa kasus yang tuntas dan sanksi yang benar-benar dijalankan, klaim reformasi akan sulit dipercaya.
Karena itu, ujian sesungguhnya bukan pada penerbitan sanksi, melainkan pada implementasinya. Bila OJK mampu menunjukkan penindakan yang konsisten dan transparan, posisi Indonesia di mata MSCI justru bisa menguat. Sebaliknya, bila sanksi baru hanya menambah daftar aturan tanpa penegakan berarti, tekanan terhadap bursa domestik akan kembali datang, mungkin dengan bentuk yang lebih sulit dibendung.
What's Your Reaction?
 Like
0
 Dislike
0
 Love
0
 Funny
0
 Angry
0
 Sad
0
 Wow
0