







































Upah Tak Mengejar Harga Properti: Kelas Menengah Jadi Generasi Penyewa
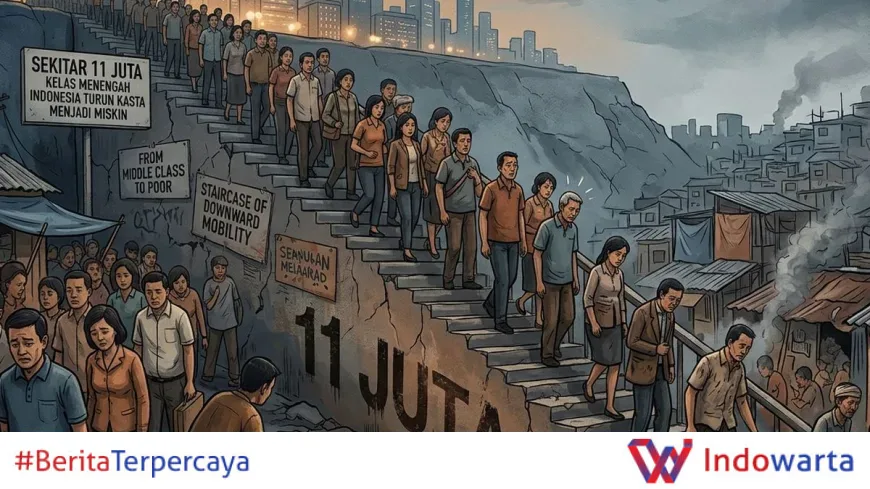
Kelas menengah kian sulit membeli rumah sendiri. Upah yang tumbuh lambat tak mampu mengejar harga properti, sehingga menyewa bukan lagi pilihan sementara, melainkan jalan bertahan.
Dalam laporan Kompas.com, persoalan ini ditegaskan bukan soal malas bekerja atau kurang menabung. Ada persoalan struktural dalam ekonomi perkotaan modern yang membuat kepemilikan rumah makin jauh dari jangkauan kelompok berpenghasilan menengah.
Kalimat itu sederhana, tetapi memotong banyak asumsi lama. Selama bertahun-tahun, membeli rumah dipandang sebagai hasil dari disiplin menabung dan kerja keras. Ketika makin banyak pekerja tetap menyewa, penjelasannya bergeser ke arah yang lebih keras: selisih antara kenaikan upah dan kenaikan harga properti sudah terlalu lebar.
Mengapa Upah Selalu Kalah dari Harga Properti
Harga properti di kawasan perkotaan bergerak lebih cepat daripada upah. Penyebabnya berlapis. Tanah di lokasi strategis terbatas, sementara permintaan terus datang dari pertumbuhan penduduk dan aktivitas ekonomi yang terkonsentrasi di kota.
Di sisi lain, upah umumnya naik sekali setahun dengan besaran yang relatif stabil. Kenaikan itu jarang mengejar lonjakan harga rumah, terutama di pusat kota dan kawasan yang terhubung transportasi publik. Selisihnya menumpuk dari tahun ke tahun.
Ada pula beban biaya lain yang menyertai kepemilikan rumah. Uang muka, cicilan, bunga kredit, pajak, hingga biaya pemeliharaan harus ditanggung bersamaan. Bagi pekerja dengan penghasilan menengah, rangkaian biaya itu sering membuat perhitungan pembelian rumah tidak lagi masuk akal secara bulanan.
Karena itu, menyewa menjadi pilihan rasional. Bukan karena kelas menengah enggan memiliki rumah, melainkan karena aritmetika keuangannya tidak lagi mendukung.
Kelas Menengah yang Berubah Jadi Penyewa Jangka Panjang
Yang berubah bukan hanya status kepemilikan, tetapi juga cara hidup. Kelompok yang dulu membeli rumah di pinggiran kota lalu berpindah lebih dekat ke pusat kota kini memilih menyewa di lokasi yang dekat dengan tempat kerja.
Pilihan itu punya konsekuensi. Biaya sewa menyerap porsi besar penghasilan bulanan, sehingga ruang untuk menabung uang muka makin sempit. Lingkaran ini sulit diputus: makin lama menyewa, makin sulit mengumpulkan modal untuk membeli.
Beberapa ciri yang lazim muncul dari pola ini:
- Rumah tangga menengah menetap lebih lama di status penyewa, bukan sekadar transit sebelum membeli.
- Porsi penghasilan untuk sewa meningkat, menekan kemampuan menabung.
- Pilihan hunian bergeser ke unit lebih kecil atau lokasi lebih jauh dari pusat kota.
- Kepemilikan rumah tertunda, kadang hingga usia yang lebih lanjut.
Bagi pasar properti, kondisi ini menciptakan dua wajah. Permintaan hunian tetap ada, tetapi berubah bentuk dari pembeli menjadi penyewa. Pengembang dan pemilik unit sewaan mendapat pasar baru, sementara kelompok yang ingin membeli tetap tertahan di luar pintu.
Persoalan Struktural di Balik Sulitnya Membeli Rumah
Membaca persoalan ini sebagai kegagalan pribadi akan menyesatkan. Ada tiga lapis struktural yang saling mengunci. Pertama, pasokan rumah terjangkau di lokasi yang dekat dengan lapangan kerja tidak tumbuh secepat kebutuhan.
Kedua, sistem pembiayaan perumahan menuntut kemampuan awal yang besar. Uang muka dan persetujuan kredit menjadi saringan yang tidak semua pekerja menengah bisa lewati, apalagi bila cicilan lain sudah menekan anggaran.
Ketiga, pertumbuhan upah yang moderat membuat daya beli tidak mengejar kenaikan aset. Ketika harga properti naik lebih cepat daripada pendapatan, kepemilikan rumah berubah dari hasil kerja menjadi keuntungan bagi mereka yang sudah masuk pasar lebih dulu.
Pola serupa juga dibahas dalam kajian perumahan dan perkotaan yang menekankan ketimpangan antara pertumbuhan harga aset dan pertumbuhan pendapatan, seperti terlihat pada pembahasan kebijakan perumahan di World Bank. Intinya sama: bila harga aset bergerak lebih cepat daripada upah, kelompok menengah akan terdorong ke status penyewa lebih lama.
Dampak pada Generasi Muda dan Rantai Ekonomi
Efeknya tidak berhenti di soal tempat tinggal. Kepemilikan rumah sering menjadi dasar perencanaan jangka panjang, mulai dari keputusan berkeluarga hingga kesiapan pensiun. Ketika kepemilikan tertunda, banyak keputusan hidup ikut tertunda.
Bagi generasi muda, ini terasa lebih tajam. Mereka masuk pasar kerja dengan upah awal yang terbatas, sementara harga hunian di kota sudah lebih dulu naik. Pilihan yang tersisa biasanya menyewa lebih lama, berbagi unit, atau tinggal lebih jauh dari pusat aktivitas.
Dampaknya merambat ke sektor lain. Konsumsi rumah tangga tertekan karena porsi besar penghasilan habis untuk tempat tinggal. Mobilitas kerja juga terpengaruh ketika jarak tempat tinggal dan tempat kerja makin jauh. Dalam jangka panjang, ketimpangan kepemilikan aset bisa melebar antar kelompok pendapatan.
Apa yang Perlu Dibenahi dan Siapa yang Menanggung
Karena akarnya struktural, penyelesaiannya juga tidak bisa hanya lewat imbauan menabung. Pasokan rumah terjangkau di lokasi yang terhubung dengan pusat kerja perlu tumbuh. Skema pembiayaan yang lebih ramah bagi pekerja berpenghasilan menengah juga menjadi kunci.
Pemerintah, pengembang, dan lembaga pembiayaan memegang peran berbeda tetapi saling terkait. Tanpa pasokan yang memadai, insentif pembiayaan hanya akan mendorong harga naik. Tanpa pembiayaan yang terjangkau, tambahan pasokan tetap sulit dijangkau kelompok menengah.
Pertanyaan yang tersisa bukan lagi apakah kelas menengah ingin membeli rumah, melainkan apakah struktur ekonomi perkotaan masih memberi mereka jalan untuk itu.
Analisis Redaksi
Judul laporan ini memuat satu kalimat yang jarang diucapkan terang-terangan: upah tak mengejar harga properti. Itu pernyataan tentang kegagalan pasar, bukan kegagalan pribadi. Selama bertahun-tahun, narasi kepemilikan rumah dibungkus sebagai soal disiplin finansial. Padahal bila harga aset naik lebih cepat daripada pendapatan, kerja keras saja tidak cukup.
Yang paling perlu dicatat adalah pergeseran status kelas menengah menjadi penyewa jangka panjang. Ini bukan fase transisi yang wajar, melainkan sinyal bahwa tangga menuju kepemilikan rumah sedang dipangkas di tengah. Bila dibiarkan, kelompok yang paling dirugikan adalah generasi muda yang masuk pasar saat harga sudah tinggi dan upah masih rendah.
Kebijakan perumahan perlu berhenti diperlakukan sebagai proyek sesaat. Selama pasokan rumah terjangkau di lokasi strategis tidak tumbuh dan skema pembiayaan tetap menuntut modal awal besar, kelas menengah akan terus menjadi penyewa. Bukan karena pilihan, tetapi karena tidak ada jalan lain yang tersedia.
What's Your Reaction?
 Like
0
 Dislike
0
 Love
0
 Funny
0
 Angry
0
 Sad
0
 Wow
0