

































Bank AS Larang AI Agent Urus Rekening: Risiko Ditanggung Nasabah
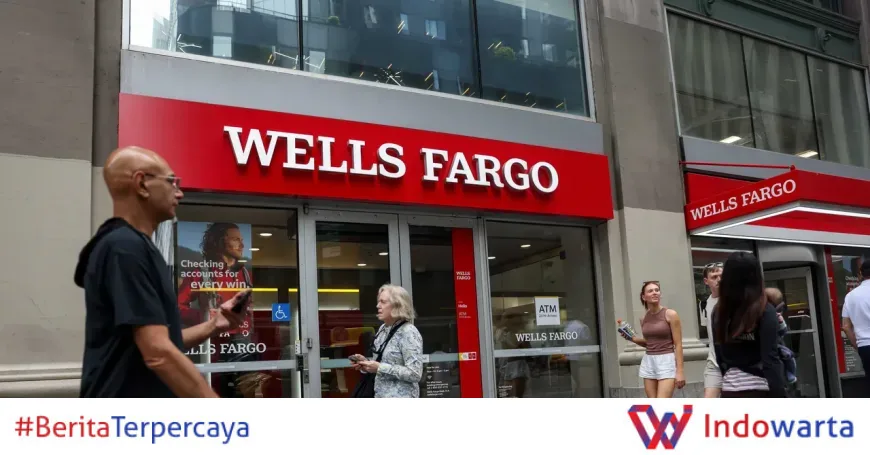
Wells Fargo resmi memperbarui perjanjian dengan jutaan nasabah per Selasa (30/12/2025), dengan peringatan tegas: penggunaan AI Agent sepenuhnya menjadi risiko nasabah. Langkah ini menyusul JPMorgan Chase, Bank of America, Citibank, dan PNC yang lebih dulu membatasi bot pihak ketiga.
Wells Fargo Perketat Aturan AI Agent
Wells Fargo menjadi bank terbaru yang mengubah syarat layanan untuk menanggapi maraknya penggunaan agen AI oleh nasabah. Dalam perjanjian yang mulai berlaku Selasa, bank asal San Francisco itu menulis dengan huruf kapital: “Your use of any AI Agent is AT YOUR OWN RISK.” Frasa itu menegaskan bahwa segala kerugian akibat kesalahan bot menjadi tanggung jawab pengguna, bukan bank.
Perubahan ini bukan tanpa alasan. Sepanjang 2026, agen AI—perangkat lunak yang mengotomatiskan tugas online dan mengklik atas nama pengguna—memang masih dalam tahap awal. Namun, sekelompok kecil pengguna awal sudah mengadopsinya untuk berbagai keperluan, mulai dari memesan bahan makanan hingga membandingkan harga furnitur. Sebagian berhasil, sebagian lain mengalami kesulitan besar ketika bot melakukan kesalahan fatal, seperti memposting detail rekening bank ke hadapan publik.
Wells Fargo tidak sendirian. Juru bicara bank menegaskan bahwa pihaknya ingin memastikan nasabah memahami implikasi keamanan dari penggunaan agen pihak ketiga. “Kami ingin nasabah kami terlindungi,” ujar sumber internal bank, meski tidak merinci sanksi bagi pelanggar.
JPMorgan hingga Citibank Sudah Lebih Dulu
Langkah Wells Fargo mengikuti jejak sejumlah institusi keuangan besar AS. Pada akhir Oktober, JPMorgan Chase mengubah ketentuan layanannya untuk melarang agen pihak ketiga yang masuk menggunakan kredensial nasabah. Pada hari yang sama, Bank of America memperingatkan nasabahnya agar tidak membagikan informasi login kepada agen AI.
Citibank dan PNC juga telah memperbarui syarat layanan masing-masing dengan peringatan serupa. Meski detail kebijakan tiap bank berbeda, polanya sama: bank menolak bertanggung jawab atas transaksi yang dilakukan oleh bot yang tidak mereka kembangkan sendiri.
“Semua data kami menunjukkan bahwa sebagian besar orang bahkan tidak tahu apa itu agen, apalagi menggunakannya,” kata Sucharita Kodali, analis Forrester yang fokus pada e-commerce dan perilaku konsumen. Menurutnya, bank memang secara fundamental menghindari risiko, sehingga langkah proaktif sekarang masuk akal, meskipun masalah agen masih tergolong kasus tepi.
Mengapa Bank Khawatir?
Kekhawatiran bank bukan tanpa dasar. Agen AI bekerja dengan cara mengotomatiskan tindakan—termasuk klik dan transaksi—sesuai tujuan yang diberikan pengguna. Namun, seperti dijelaskan Kacy Kim, profesor pemasaran di Bryant University yang mempelajari perilaku konsumen dan teknologi baru, “Konsumen mengotorisasi tujuan, bukan setiap klik.” Artinya, ketika bot melakukan kesalahan, sulit menentukan siapa yang harus bertanggung jawab.
Kim memperkirakan sebagian konsumen akan merasa tidak adil jika harus menanggung kesalahan agen. Namun, ia tidak yakin kebijakan bank akan menyurutkan antusiasme pengguna awal yang sudah akrab dengan alat tersebut. “Mereka yang sudah menggunakan agen sebagai bagian dari kehidupan sehari-hari cenderung tidak terpengaruh,” tambahnya.
Bank juga melihat risiko operasional: transaksi otomatis yang tidak diinginkan, penarikan dana tanpa persetujuan eksplisit, hingga potensi penipuan. “Bank melihat risiko dalam segala hal,” kata Kodali. “Dari keamanan transaksi hingga penarikan otomatis yang bisa merugikan pemilik rekening.”
Dampak bagi Nasabah dan Ekosistem AI
Kebijakan ini memunculkan pertanyaan tentang perlindungan konsumen. Luca Cian, profesor di University of Virginia yang meneliti psikologi konsumen dan AI, memberikan skenario hipotetis: agen AI milik pelanggan secara tidak sengaja membeli 10 ekor ayam panggang dari supermarket. Siapa yang salah?
Pengecer akan berargumen bahwa pesanan valid telah dilakukan. Pengembang AI mungkin mengklaim hanya menyediakan perangkat lunak dan telah menyertakan disclaimer. Bank pun menegaskan tidak ingin bertanggung jawab. “Harap Anda memang butuh protein, karena sepertinya Anda baru saja membeli 10 ayam panas,” sindir Cian.
Meski demikian, beberapa perusahaan kartu kredit mulai mempertimbangkan perlindungan terbatas. American Express, misalnya, mengumumkan bahwa kesalahan agen tertentu—seperti memesan terlalu banyak barang—mungkin bisa diganti dananya di masa depan jika nasabah tidak mendapatkan pengembalian dari penjual.
Di sisi lain, bank justru gencar mengembangkan alat AI milik sendiri. Wells Fargo mencatat lebih dari satu miliar interaksi dengan alat AI generatif mereka. Bank of America merombak agen EricaAssist untuk membantu karyawan, dan Citigroup meluncurkan platform pengembangan internal khusus agen. “Bank melakukan dua hal sekaligus,” kata Cian. “Mereka mengunci pintu bagi agen luar dan membangun agen sendiri.”
Langkah Selanjutnya: Regulasi dan Pengawasan
Hingga berita ini diturunkan, belum ada regulator federal AS yang mengeluarkan aturan spesifik terkait agen AI di sektor keuangan. Namun, tekanan dari industri tampaknya cukup untuk mendorong bank bertindak sendiri-sendiri. Otoritas Jasa Keuangan AS (OCC) dan Federal Reserve belum memberikan komentar resmi.
Ke depan, bank diperkirakan akan semakin memperketat syarat layanan, termasuk mewajibkan nasabah menandatangani persetujuan terpisah sebelum menggunakan agen pihak ketiga. Beberapa bank juga tengah menjajaki teknologi deteksi bot untuk memblokir akses tidak sah secara otomatis.
Bagi nasabah yang tetap ingin menggunakan agen AI, langkah bijak adalah membaca syarat layanan dengan cermat dan memahami batas tanggung jawab. Sebab, seperti ditegaskan Wells Fargo, pada akhirnya ini adalah bot Anda, dan masalah Anda.
Analisis Redaksi
Keputusan bank-bank AS melarang agen AI pihak ketiga adalah cermin dari ketakutan yang lebih besar: kehilangan kendali atas transaksi keuangan. Di satu sisi, langkah ini logis—bank memiliki kewajiban fidusia untuk melindungi dana nasabah. Namun, melimpahkan seluruh risiko kepada nasabah tanpa menyediakan mekanisme penyelesaian sengketa yang jelas terasa tidak adil, terutama ketika bank sendiri gencar mengembangkan agen internal yang mungkin memiliki celah serupa.
Yang lebih mengganggu adalah ketidaksesuaian antara narasi inovasi dan realitas perlindungan konsumen. Selama bertahun-tahun, bank mempromosikan otomasi dan kemudahan bertransaksi. Kini, ketika teknologi itu tiba dalam bentuk agen pihak ketiga, mereka justru menutup pintu. Ini bukan sekadar soal risiko, tetapi juga soal kontrol atas data dan aliran pendapatan dari transaksi.
Regulator perlu segera mengambil peran. Tanpa kerangka hukum yang jelas, nasabah akan terus berada di persimpangan: tergoda efisiensi agen AI, tetapi rentan terhadap kerugian yang tidak tertanggung. Sementara itu, bank-bank besar asyik membangun benteng mereka sendiri—dan menyerahkan sisanya sebagai “masalah Anda.”
Sumber: wired.com, forrester.com
What's Your Reaction?
 Like
0
 Dislike
0
 Love
0
 Funny
0
 Angry
0
 Sad
0
 Wow
0