






































Pasokan Rumah Melonjak 21,5%, Transaksi Anjlok: Mengapa Pembeli Masih Ragu?
- Kronologi: Pasokan Pulih Cepat, Penyerapan Malah Menurun
- Bunga Pinjaman 8,5-11% Tekan Daya Beli Pembeli Rumah
- Ketimpangan Pasokan: Kelas Atas Menjual, Kelas Menengah Menunggu
- Langkah Selanjutnya: Restrukturisasi Pengembang dan Perumahan Sewa
- Analisis Redaksi: Pasar Tidak Kekurangan Pembeli, tapi Kekurangan Harga yang Masuk Akal
Pasokan rumah baru di Vietnam naik 21,5% pada sembilan bulan pertama 2026, tetapi transaksi hanya sekitar separuh periode yang sama tahun lalu. Harga rumah yang tinggi dan bunga pinjaman 8,5-11% per tahun membuat pembeli menahan diri.
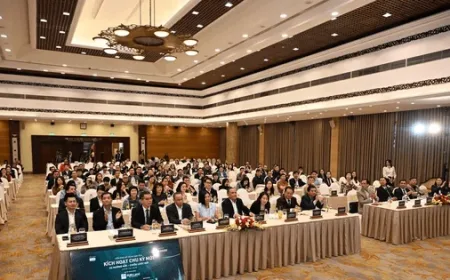
Data itu terungkap dalam Forum Real Estat 2026 bertema "Mengaktifkan Siklus Baru: Tren Baru - Strategi Baru" yang digelar TheLEADER di Hanoi pada Rabu sore, 11 November 2026. Para pakar menyebut pasar sedang masuk fase koreksi: stok bertambah, tetapi likuiditas tidak ikut bergerak.
"Pasar sedang bergeser dari investasi yang didasarkan pada ekspektasi kenaikan harga menjadi fokus pada kegunaan, potensi eksploitasi, dan retensi nilai aset," kata Dr. Nguyen Van Dinh, Wakil Presiden Asosiasi Real Estat Vietnam dan Presiden Asosiasi Pialang Real Estat Vietnam (VARS).
Namun pergeseran itu terjadi di tengah harga properti yang tetap tinggi. Pembeli kini lebih berhati-hati dalam menggunakan modal pinjaman, dan itulah yang menahan laju transaksi di lapangan.
Kronologi: Pasokan Pulih Cepat, Penyerapan Malah Menurun
VARS mencatat pasokan perumahan sudah pulih jauh dibanding periode 2021-2023. Saat itu, produk baru yang diluncurkan hanya berfluktuasi antara 48.000 dan 55.000 unit per tahun. Angkanya kemudian melonjak menjadi 81.440 unit pada 2024 dan 128.678 unit pada 2025.
Tren itu berlanjut tahun ini. Sepanjang sembilan bulan pertama 2026, pasar mencatat lebih dari 104.400 produk baru diluncurkan, naik 21,5% dibanding periode yang sama tahun lalu. Proyek berskala besar dan kawasan perkotaan terpadu tetap mendominasi struktur pasokan.
Masalahnya, likuiditas tidak naik sebanding. Pasar hanya mencatat sekitar 55.000 transaksi untuk produk baru. Pada kuartal III saja, ada 12.520 transaksi, setara tingkat penyerapan sekitar 39,3% dari pasokan yang baru diluncurkan.
"Volume transaksi produk baru pada kuartal III hanya sekitar setengah dari volume pada periode yang sama tahun 2025, mencapai level terendah sejak awal tahun lalu," ujar Dinh. Tingkat penyerapan pun terus menurun selama tiga kuartal terakhir.
Artinya, tambahan stok yang besar belum terserap pasar. Persediaan menumpuk di segmen yang harganya tidak terjangkau pembeli, sementara permintaan riil justru berada di lapisan bawah.
Bunga Pinjaman 8,5-11% Tekan Daya Beli Pembeli Rumah
Salah satu penyebab utama adalah tekanan biaya modal. Suku bunga pinjaman rumah di banyak bank umumnya berkisar 8,5-11% per tahun selama periode preferensial. Setelah itu, bunga bisa melonjak menjadi 13-15% per tahun saat beralih ke suku bunga mengambang, tergantung lembaga kreditnya.
Ketika biaya pinjaman naik sementara harga properti sudah tinggi, pembeli cenderung berpikir ulang. Terutama untuk properti yang belum siap dikembangkan atau yang dibeli hanya berdasarkan ekspektasi kenaikan harga.
Harga perumahan tetap menjadi kendala utama. Harga jual rata-rata apartemen di Hanoi pada kuartal III sekitar 79,3 juta VND per meter persegi. Di Kota Ho Chi Minh sekitar 88,3 juta VND per meter persegi, dan di Da Nang sekitar 68,9 juta VND per meter persegi.
Dibanding kuartal I 2019, harga-harga itu naik masing-masing sekitar 97%, 69,8%, dan 76,2%. Kenaikan sebesar itu jauh melampaui pertumbuhan pendapatan rumah tangga, sehingga cicilan bulanan makin berat ditanggung.
Dinh menjelaskan harga di pasar sekunder sudah menyesuaikan diri setelah periode kenaikan pesat. Namun harga di pasar primer tidak banyak berubah. Biaya lahan, konstruksi, bahan baku, modal, dan kewajiban keuangan membuat pengembang punya ruang sangat sempit untuk memangkas harga secara langsung.
Alih-alih menurunkan harga, pengembang memilih diskon, subsidi suku bunga, atau jadwal pembayaran yang diperpanjang. Skema itu membantu arus kas pembeli, tetapi tidak menyentuh akar masalah: harga dasar yang masih terlalu tinggi.
Ketimpangan Pasokan: Kelas Atas Menjual, Kelas Menengah Menunggu
Ketua Asosiasi Real Estat Kota Ho Chi Minh, Le Hoang Chau, menyoroti ketidakseimbangan pasokan. Segmen kelas atas menguasai sebagian besar pasar, sementara perumahan terjangkau makin langka.
Ada kelompok yang terjebak di tengah. Pendapatan mereka melewati ambang batas perumahan sosial, tetapi tetap tidak mampu membeli perumahan komersial. Contohnya orang lajang berpendapatan di atas 26 juta VND per bulan, atau pasangan dengan pendapatan gabungan di atas 51 juta VND per bulan.
"Mereka tidak memenuhi syarat pendapatan untuk perumahan sosial, tetapi juga kesulitan menemukan perumahan komersial yang terjangkau," kata Chau.
Selain menambah pasokan komersial murah, Chau menilai pasar perlu mengembangkan lebih banyak perumahan sewa. Hambatan hukum pada proyek juga harus terus dihapus agar lebih banyak produk masuk pasar.
Pandangan senada datang dari Kepala Ekonom BIDV, Dr. Can Van Luc. Menurutnya, permintaan perumahan kelas menengah dan terjangkau saat ini hanya terpenuhi sekitar 60-65%. Artinya masih ada ruang besar yang belum digarap pengembang.
Data itu memperlihatkan satu hal: pasar tidak kekurangan pembeli. Yang kurang adalah produk dengan harga yang sesuai kemampuan mereka. Selama pasokan masih condong ke segmen atas, transaksi akan tetap lesu meski stok bertambah.
Perbandingan angka pasokan dan transaksi bisa dilihat dari ringkasan berikut:
- Sembilan bulan 2026: lebih dari 104.400 produk baru diluncurkan, naik 21,5% year-on-year.
- Transaksi produk baru: sekitar 55.000 unit, hanya separuh periode yang sama 2025.
- Kuartal III 2026: 12.520 transaksi, tingkat penyerapan 39,3% dari pasokan baru.
- Bunga preferensial 8,5-11% per tahun, lalu naik ke 13-15% saat mengambang.
- Harga apartemen kuartal III: Hanoi 79,3 juta VND/m2, Ho Chi Minh 88,3 juta VND/m2, Da Nang 68,9 juta VND/m2.
Langkah Selanjutnya: Restrukturisasi Pengembang dan Perumahan Sewa
Para pakar merekomendasikan pengembang properti merestrukturisasi keuangan, mengendalikan arus kas, merencanakan pembayaran utang secara proaktif, dan menyesuaikan struktur produk dengan kebutuhan permintaan riil.
Dinh menyarankan perusahaan mengidentifikasi pelanggan sasaran, kemampuan bayar, dan kebutuhan penggunaan sebelum menyusun struktur produk dan penetapan harga. Untuk kawasan perkotaan baru, pembangunan perumahan harus dikaitkan dengan infrastruktur transportasi, sekolah, layanan kesehatan, dan potensi pembentukan komunitas.
Di sisi kebijakan, dorongan untuk menambah pasokan perumahan sewa dan menghapus hambatan hukum proyek menjadi pekerjaan rumah yang mendesak. Tanpa itu, pasokan baru hanya akan menambah stok yang tidak terserap.
Menurut para ahli, pasar properti di siklus baru akan terus mengalami diferensiasi. Kemampuan menyerap produk bergantung pada tingkat harga, permintaan aktual, kemampuan finansial pembeli, dan kemajuan pembangunan kondisi hunian di dalam proyek.
Sejumlah pengamat menilai fase koreksi ini justru bisa menjadi titik balik bila pengembang berani menggeser fokus ke segmen menengah. Sebaliknya, bila strategi harga tetap sama, selisih antara pasokan dan transaksi akan melebar.
Informasi lebih lanjut soal dinamika pasar properti kawasan dapat dipantau melalui laporan Vietnam.vn, sementara data makro ekonomi Vietnam tersedia di Báo Dân trí.
Analisis Redaksi: Pasar Tidak Kekurangan Pembeli, tapi Kekurangan Harga yang Masuk Akal
Angka VARS memperlihatkan gejala yang khas dalam fase koreksi: stok bertambah, tetapi transaksi justru menyusut. Kenaikan pasokan 21,5% seharusnya menjadi kabar baik bagi pembeli. Kenyataannya, penyerapan hanya 39,3% pada kuartal III, level terendah sejak awal tahun lalu. Ini bukan tanda pasar mati, melainkan tanda harga dan biaya modal tidak lagi bertemu dengan kemampuan bayar.
Selama bertahun-tahun, pasar properti Vietnam digerakkan ekspektasi kenaikan harga. Pembeli membeli karena yakin nilainya akan naik, bukan karena butuh tempat tinggal. Ketika bunga pinjaman melonjak ke 13-15% setelah periode preferensial dan harga apartemen di Ho Chi Minh sudah naik 69,8% sejak 2019, logika itu runtuh. Pembeli yang membeli dengan utang kini menghitung cicilan, bukan proyeksi keuntungan.
Kritik paling tajam layak diarahkan pada struktur pasokan. Pengembang terus membangun segmen atas karena marginnya paling gemuk, sementara permintaan kelas menengah dan terjangkau hanya terpenuhi 60-65%. Kelompok berpendapatan di atas ambang perumahan sosial tetapi di bawah kemampuan perumahan komersial menjadi korban kebijakan yang tidak berpihak. Selama ketimpangan ini tidak dikoreksi, diskon dan subsidi bunga hanya akan memperlambat penurunan, bukan membalikkan arah pasar.
What's Your Reaction?
 Like
0
 Dislike
0
 Love
0
 Funny
0
 Angry
0
 Sad
0
 Wow
0