















































IAPI Perkuat Auditor Investigatif lewat Sertifikasi CFI Batch 11
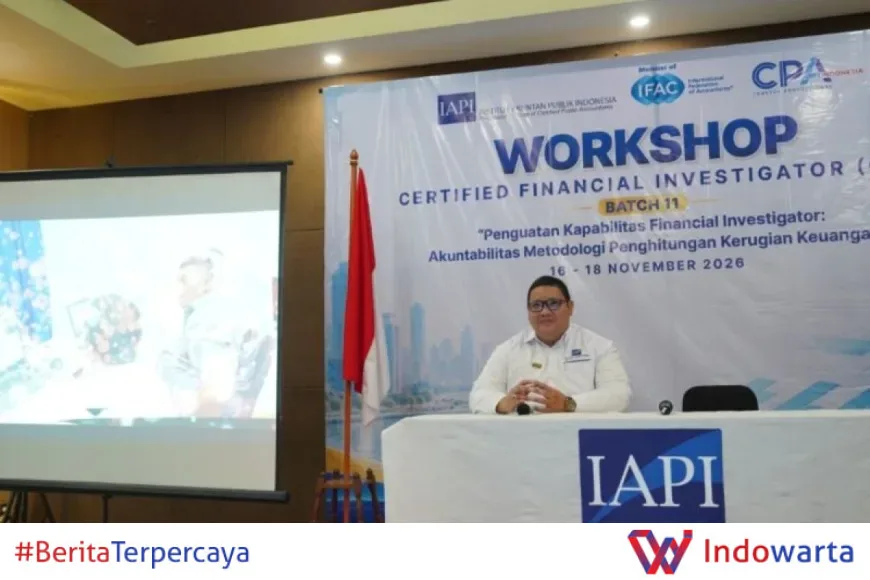
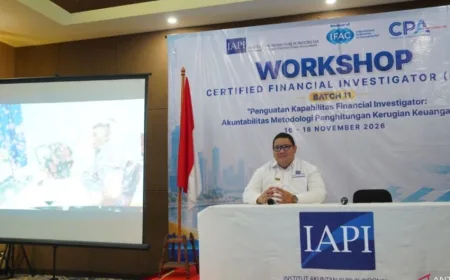
Institut Akuntan Publik Indonesia (IAPI) memperkuat kompetensi auditor investigatif melalui pendidikan dan sertifikasi Certified Financial Investigator (CFI) Batch 11. Program ini menyasar akuntabilitas penghitungan kerugian keuangan dalam proses penegakan hukum.
Penguatan kapabilitas itu dinilai menjadi titik krusial ketika penghitungan kerugian keuangan negara harus dipertanggungjawabkan di ruang sidang. Bukan sekadar angka, tetapi metodologi di baliknya.
Dorong Akuntabilitas Metodologi Penghitungan Kerugian Keuangan
Ketua Komite Jasa Investigasi (KJI) IAPI Rizki Damir Mustika menyatakan penguatan kapabilitas financial investigator berperan penting dalam penanganan tindak pidana korupsi maupun tindak pidana umum yang berkaitan dengan kejahatan ekonomi dan keuangan.
"Akuntabilitas metodologi penghitungan kerugian keuangan adalah fondasi utama bagi financial investigator untuk memberikan kontribusi dalam proses penegakan hukum yang berkeadilan, khususnya pada perkara pidana dan tidak terbatas pada perkara perdata," kata Rizki dalam keterangan yang diterima di Jakarta, Sabtu.
Pernyataan itu menegaskan posisi auditor investigatif bukan sekadar penghitung angka. Mereka dituntut mampu menjelaskan dasar, asumsi, dan bukti yang menopang setiap kesimpulan yang disodorkan ke penyidik maupun majelis hakim.
IAPI menilai penghitungan kerugian keuangan dalam pemeriksaan investigatif perlu didasarkan pada metodologi yang tepat sesuai karakteristik kasus. Bukan semata-mata berfokus pada lembaga yang memiliki kewenangan secara normatif.
Artinya, pemilihan pendekatan harus mengikuti konstruksi perkara, bukan mengikuti siapa yang berwenang menghitung. Titik beratnya ada pada kesesuaian metode dengan fakta dan bukti.
Tiga Pendekatan dalam Pemeriksaan Investigatif
Dalam praktik pemeriksaan investigatif, IAPI menyebut sejumlah pendekatan yang dapat digunakan untuk menghitung kerugian keuangan. Pemilihannya tidak bisa diseragamkan untuk semua perkara.
- Metode kerugian total (total loss) — dipakai ketika kerugian dihitung secara menyeluruh sesuai karakteristik kasus.
- Metode kerugian bersih (net loss) — menimbang selisih kerugian setelah memperhitungkan komponen tertentu.
- Metode biaya riil (real cost) — mendasarkan penghitungan pada biaya yang benar-benar terjadi.
Pemilihan metode tersebut harus disesuaikan dengan konstruksi perkara serta didukung bukti yang sah dan relevan. Tanpa dukungan bukti, metodologi secanggih apa pun akan rapuh ketika diuji di persidangan.
Karena itu, sertifikasi CFI tidak berhenti pada penguasaan teori. Peserta dilatih memilih pendekatan yang paling sesuai dengan karakter perkara yang sedang ditangani.
Lima Hari Pendidikan dan Sertifikasi CFI Batch 11
Program pendidikan dan sertifikasi CFI Batch 11 diselenggarakan selama lima hari. Dalam periode itu, peserta memperoleh materi mengenai metodologi, teknik dan strategi pemeriksaan investigatif, serta penghitungan kerugian keuangan.
Materi lain mencakup pelaporan pemeriksaan investigatif dan peran akuntan publik dalam proses penegakan hukum. Kombinasi itu menyiapkan peserta untuk bekerja di persimpangan antara disiplin akuntansi dan sistem peradilan pidana.
Setelah kelas, peserta menjalani ujian tertulis dan wawancara. Tahap ini menguji pemahaman konseptual sekaligus kemampuan menjelaskan pertimbangan profesional secara lisan.
Peserta juga mengikuti simulasi persidangan perkara tindak pidana korupsi. Simulasi itu menguji kemampuan mempertanggungjawabkan dan mempertahankan metodologi serta hasil penghitungan kerugian keuangan ketika memberikan keterangan ahli di persidangan.
Lewat rangkaian tersebut, IAPI berharap hasil pemeriksaan financial investigator dapat menghasilkan laporan yang andal. Laporan itu diharapkan digunakan sebagai alat bukti keterangan ahli dalam proses penegakan hukum pidana, mulai dari tahap penyelidikan hingga persidangan.
Mengapa Keterangan Ahli Kerap Jadi Titik Perdebatan
Dalam perkara korupsi, keterangan ahli sering menjadi medan tarik-menarik. Tim penasihat hukum biasanya mempersoalkan metode penghitungan, sementara penuntut umum bertumpu pada kesimpulan auditor.
Perdebatan itu wajar. Penghitungan kerugian keuangan menyangkut kebebasan seseorang, sehingga setiap asumsi harus bisa dipertanggungjawabkan secara ilmiah dan metodologis.
Di sinilah pentingnya standar kompetensi. Auditor yang memahami konstruksi perkara akan lebih siap menjelaskan mengapa sebuah metode dipilih, apa batasannya, dan bagaimana bukti mendukung kesimpulannya.
IAPI sendiri telah menjalankan sejumlah program penguatan kompetensi lain, seperti sertifikasi auditor untuk memperkuat tata kelola syariah dan dorongan peningkatan kemampuan akuntan di tengah perkembangan teknologi kecerdasan buatan. Langkah pada jalur investigatif melengkapi rangkaian itu.
Penguatan kapasitas auditor investigatif juga bersinggungan langsung dengan kebutuhan lembaga penegak hukum. Penyidik, penuntut umum, dan hakim memerlukan keterangan ahli yang konsisten dan dapat diuji.
Karena itu, sertifikasi bukan sekadar penambahan gelar di belakang nama. Ia menjadi semacam jaminan bahwa orang yang berbicara di persidangan memahami batas kompetensinya sendiri.
Langkah Selanjutnya bagi Auditor dan Penegak Hukum
Bagi peserta CFI Batch 11, tahap berikutnya adalah mengaplikasikan metodologi yang dipelajari pada penugasan nyata. Mulai dari penyusunan laporan pemeriksaan hingga pemberian keterangan sebagai ahli.
Bagi IAPI, tantangannya adalah menjaga konsistensi mutu lulusan antar angkatan. Standar pendidikan dan pengujian perlu terus diperbarui mengikuti perkembangan modus kejahatan keuangan.
Bagi aparat penegak hukum, keberadaan auditor yang kompeten memperluas pilihan dalam menyusun pembuktian. Keterangan ahli yang kuat bisa memperkuat dakwaan, tetapi juga harus tahan diuji di bawah tekanan pemeriksaan silang.
Rizki menegaskan bahwa akuntabilitas metodologi menjadi fondasi kontribusi financial investigator dalam proses penegakan hukum yang berkeadilan. Pernyataan itu sekaligus menandai arah pengembangan profesi dalam beberapa tahun ke depan.
Analisis Redaksi
Langkah IAPI memperkuat auditor investigatif menyentuh persoalan lama dalam penanganan perkara korupsi di Indonesia: kualitas dan konsistensi penghitungan kerugian keuangan negara. Publik sering menyaksikan angka kerugian yang berbeda-beda untuk perkara yang sama, tergantung siapa yang menghitung dan dengan metode apa.
Penegasan bahwa metodologi harus mengikuti karakteristik kasus, bukan semata-mata kewenangan lembaga, adalah poin yang tepat. Selama ini perdebatan kerap berhenti pada soal siapa yang berhak menghitung, padahal yang lebih menentukan adalah apakah metode yang dipakai bisa dipertanggungjawabkan secara ilmiah dan didukung bukti sah.
Namun, sertifikasi tidak otomatis menyelesaikan masalah. Mutu lulusan harus dijaga antar angkatan, dan simulasi persidangan perlu benar-benar menggambarkan tekanan nyata di ruang sidang. Yang tak kalah penting, standar kompetensi ini sebaiknya diakui dan dirujuk lintas lembaga, agar keterangan ahli tidak mudah dipatahkan hanya karena perbedaan metodologi. Tanpa itu, penguatan kompetensi berisiko berhenti sebagai seremoni pendidikan.
Sumber: antaranews.com, iapi.or.id
What's Your Reaction?
 Like
0
 Dislike
0
 Love
0
 Funny
0
 Angry
0
 Sad
0
 Wow
0