












































AAUI Sebut Sengketa Klaim Asuransi Masuk Ranah Pengadilan, Ini Penjelasannya
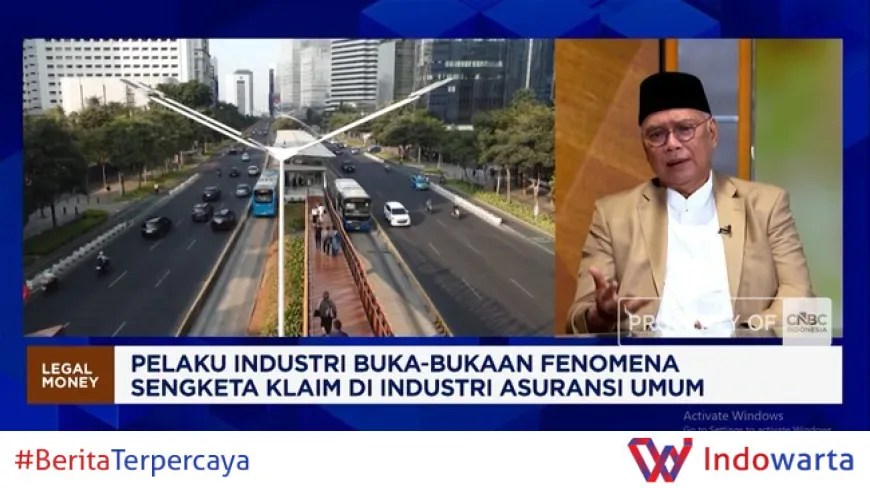
Asosiasi Asuransi Umum Indonesia (AAUI) menegaskan sengketa klaim asuransi yang tidak selesai di tingkat perusahaan dan nasabah bisa berlanjut ke ranah hukum, termasuk pengadilan. Pernyataan itu muncul dalam pembahasan soal batas antara penyelesaian internal dan jalur litigasi.
Dalam pemberitaan video yang dipublikasikan CNBC Indonesia, topik yang diangkat adalah posisi sengketa klaim asuransi ketika mekanisme di internal industri tidak lagi menemukan titik temu. AAUI sebagai asosiasi industri menempatkan pengadilan sebagai jalur terakhir, bukan langkah pertama.
Pernyataan ini penting bagi pemegang polis. Sebab, banyak nasabah menganggap penolakan klaim otomatis berakhir di meja perusahaan asuransi. Padahal, ada tahapan yang bisa ditempuh sebelum perkara dibawa ke pengadilan.
Apa yang Disampaikan AAUI soal Sengketa Klaim
Inti pernyataan AAUI dalam pemberitaan tersebut: sengketa klaim asuransi yang tidak dapat diselesaikan secara internal akan masuk ke ranah hukum, yaitu pengadilan. Asosiasi tidak merinci angka kasus, nama perusahaan, atau nilai klaim tertentu dalam pemberitaan itu.
Yang ditegaskan adalah kerangka penyelesaian. Sengketa klaim bukan perkara yang selalu bisa ditutup dengan surat penolakan. Ada mekanisme yang harus dilalui, dan pengadilan menjadi pintu ketika semua upaya di luar pengadilan gagal.
Posisi AAUI ini sejalan dengan praktik umum industri asuransi di banyak negara. Perusahaan asuransi biasanya membuka layanan pengaduan internal, lalu mediasi, sebelum perkara berlanjut ke lembaga alternatif penyelesaian sengketa atau pengadilan.
Namun, pernyataan itu juga memberi sinyal lain. Industri asuransi tidak menjanjikan setiap keluhan nasabah berakhir dengan pembayaran klaim. Yang dijanjikan adalah proses yang bisa diuji, termasuk lewat jalur hukum.
Tahapan Penyelesaian Sengketa Klaim Asuransi
Sebelum sampai ke pengadilan, sengketa klaim umumnya melewati beberapa tahap. Urutannya tidak selalu identik di setiap perusahaan, tetapi polanya relatif serupa.
- Pengaduan internal. Nasabah menyampaikan keberatan ke layanan pengaduan perusahaan asuransi, disertai dokumen pendukung seperti polis, bukti klaim, dan korespondensi.
- Peninjauan ulang klaim. Perusahaan memeriksa kembali apakah penolakan didasarkan pada ketentuan polis, misalnya pengecualian risiko atau ketidaklengkapan dokumen.
- Mediasi atau fasilitasi. Jika internal buntu, nasabah dapat memanfaatkan jalur di luar perusahaan, termasuk lembaga yang menyediakan layanan penyelesaian sengketa sektor jasa keuangan.
- Jalur hukum. Ketika kesepakatan tidak tercapai, perkara dibawa ke pengadilan atau arbitrase sesuai klausul dalam polis.
Setiap tahap punya konsekuensi waktu dan biaya. Karena itu, pemahaman atas isi polis menjadi kunci sebelum nasabah memutuskan melangkah ke pengadilan.
Mengapa Klaim Asuransi Sering Berujung Sengketa
Sengketa klaim jarang lahir dari satu sebab tunggal. Di lapangan, ada beberapa pemicu yang berulang.
Pertama, perbedaan tafsir atas isi polis. Nasabah membaca pasal tertentu sebagai jaminan, sementara perusahaan menilainya sebagai pengecualian. Kedua, dokumen klaim yang tidak lengkap atau tidak konsisten dengan kronologi kejadian.
Ketiga, keterlambatan pelaporan. Banyak polis memuat batas waktu pemberitahuan setelah peristiwa terjadi. Jika terlampaui, perusahaan dapat menolak klaim meski peristiwanya sah.
Keempat, ketidaksesuaian antara objek yang dipertanggungkan dan objek yang diklaim. Ini kerap muncul pada asuransi properti dan kendaraan.
Pemahaman yang rendah atas istilah teknis polis memperbesar risiko sengketa. Survei literasi asuransi di Indonesia berulang kali menunjukkan bahwa masyarakat mengenal produk asuransi, tetapi belum tentu memahami detail ketentuannya. Kondisi ini yang membuat mediasi dan pengadilan tetap menjadi jalur yang dibutuhkan.
Peran Regulator dan Lembaga Penyelesaian Sengketa
Di Indonesia, pengawasan sektor jasa keuangan berada di tangan Otoritas Jasa Keuangan (OJK). OJK mewajibkan pelaku usaha jasa keuangan, termasuk perusahaan asuransi, memiliki mekanisme penanganan pengaduan konsumen.
Selain itu, terdapat lembaga alternatif penyelesaian sengketa sektor jasa keuangan yang menangani perkara konsumen dengan nilai tertentu. Mekanisme ini menjadi jembatan sebelum perkara masuk ke pengadilan.
Informasi resmi mengenai kewajiban pengaduan konsumen dan jalur penyelesaian sengketa dapat dilihat di situs OJK. Nasabah dianjurkan memeriksa ketentuan yang berlaku sebelum mengambil langkah hukum.
Posisi AAUI yang menyebut pengadilan sebagai ranah penyelesaian akhir menegaskan bahwa industri tidak menutup pintu litigasi. Namun, litigasi tetap diposisikan sebagai opsi terakhir karena prosesnya panjang dan mahal bagi kedua pihak.
Dampak bagi Pemegang Polis dan Industri
Bagi pemegang polis, pernyataan ini membawa dua pesan. Pertama, hak untuk menempuh jalur hukum tetap terbuka ketika klaim dinilai tidak adil. Kedua, jalur itu tidak gratis dan tidak singkat.
Bagi industri, penegasan soal ranah pengadilan berfungsi sebagai pengingat bahwa keputusan klaim harus dapat dipertanggungjawabkan. Penolakan klaim yang tidak berdasar berpotensi berujung pada gugatan, yang selain merugikan secara finansial juga mencoreng reputasi.
Di sisi lain, nasabah perlu menyadari bahwa pengadilan bukan alat untuk menekan perusahaan agar membayar klaim yang jelas di luar ketentuan polis. Keputusan pengadilan tetap berpijak pada isi perjanjian dan bukti.
Karena itu, dokumentasi menjadi faktor penentu. Bukti transaksi, laporan kejadian, korespondensi dengan perusahaan, hingga salinan polis sebaiknya disimpan rapi sejak awal.
Langkah Berikutnya bagi Nasabah yang Klaimnya Ditolak
Ketika klaim ditolak, langkah pertama adalah meminta penjelasan tertulis dari perusahaan asuransi. Penjelasan ini biasanya memuat pasal polis yang menjadi dasar penolakan.
Jika penjelasan dinilai tidak memadai, nasabah dapat mengajukan pengaduan resmi melalui kanal yang disediakan perusahaan, lalu melanjutkan ke lembaga penyelesaian sengketa jika diperlukan. Jalur pengadilan baru ditempuh setelah upaya tersebut tidak membuahkan hasil.
AAUI dalam pemberitaan itu tidak menyebut tenggat atau prosedur rinci. Karena itu, nasabah sebaiknya merujuk pada ketentuan di polis masing-masing dan informasi resmi dari regulator.
Yang jelas, sengketa klaim asuransi tidak berhenti di meja klaim. Ada jalur yang bisa ditempuh, dan pengadilan adalah salah satunya.
Analisis Redaksi
Pernyataan AAUI bahwa sengketa klaim asuransi masuk ranah hukum sebenarnya bukan hal baru. Yang membuatnya relevan adalah konteksnya: ketika penolakan klaim meningkat atau ketika kepercayaan publik terhadap industri asuransi sedang diuji, pengingat soal pengadilan menjadi semacam pengakuan bahwa mekanisme internal tidak selalu cukup.
Masalahnya, jalur pengadilan mahal dan melelahkan bagi nasabah perorangan. Nilai klaim yang diperebutkan sering lebih kecil daripada biaya perkara. Dalam kondisi seperti itu, ancaman litigasi lebih efektif menekan perusahaan kecil daripada melindungi konsumen.
Karena itu, yang perlu diperkuat bukan hanya pernyataan soal pengadilan, melainkan kualitas mekanisme di hilir: penjelasan penolakan klaim yang transparan, mediasi yang cepat, dan pengawasan yang tegas atas praktik penolakan klaim yang tidak berdasar. Tanpa itu, pengadilan akan terus menjadi tempat terakhir yang tidak semua orang mampu menjangkaunya.
Sumber: ojk.go.id
What's Your Reaction?
 Like
0
 Dislike
0
 Love
0
 Funny
0
 Angry
0
 Sad
0
 Wow
0