

































Cara Cek Utang Sendiri via Internet Lewat SLIK OJK, Bukan BI Checking
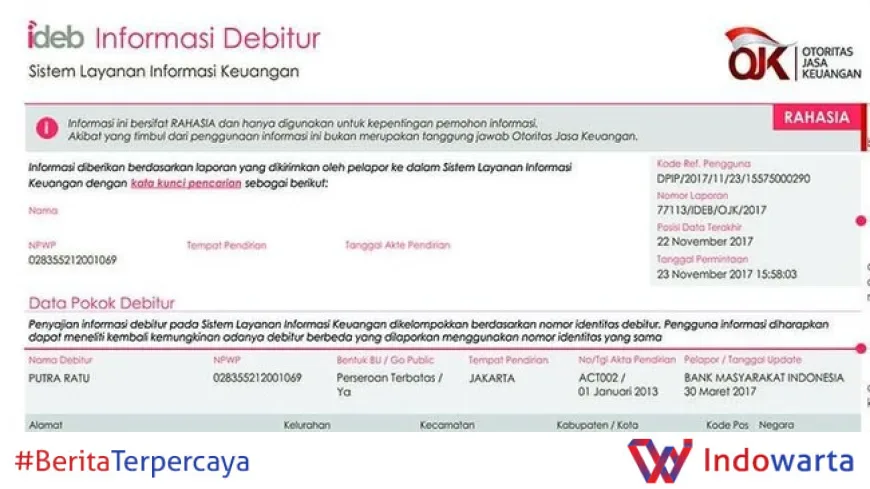
Cara cek utang sendiri via internet kini dilakukan lewat SLIK OJK, bukan BI Checking. Sistem Layanan Informasi Keuangan Otoritas Jasa Keuangan itu menjadi kanal resmi untuk melihat riwayat kredit dan kolektibilitas pinjaman seseorang.
Perubahan nama ini sering membuat masyarakat keliru. Banyak orang masih menyebutnya BI Checking, padahal istilah itu merujuk pada sistem lama yang dulu dikelola Bank Indonesia sebelum fungsi pengawasan perbankan berpindah ke OJK.
Lewat layanan daring yang disediakan OJK, masyarakat bisa mengajukan permohonan informasi debitur tanpa harus datang ke kantor. Hasilnya berupa laporan riwayat kredit yang mencatat pinjaman berjalan, tunggakan, hingga status kolektibilitas.
Dari BI Checking ke SLIK OJK: Apa yang Berubah
Istilah BI Checking melekat karena sistem informasi debitur memang lahir di Bank Indonesia. Setelah OJK berdiri pada 2011 dan mengambil alih fungsi pengawasan bank, pengelolaan sistem informasi debitur ikut berpindah.
Nama resminya kemudian berubah menjadi Sistem Layanan Informasi Keuangan, disingkat SLIK. Fungsinya tetap sama: menghimpun data kredit dan pembiayaan dari lembaga jasa keuangan, lalu menyajikannya kembali dalam bentuk laporan debitur.
Yang tercatat bukan hanya kredit bank. Data dari perusahaan pembiayaan, pegadaian, hingga lembaga keuangan mikro yang melapor juga masuk ke dalam sistem ini. Karena itu, laporan SLIK bisa menjadi cermin lengkap kondisi utang seseorang.
OJK menyediakan kanal daring untuk permohonan informasi debitur. Mengutip laman resmi CNBC Indonesia, masyarakat kini dapat mengecek riwayat kreditnya sendiri melalui layanan tersebut tanpa perantara.
Alur Permohonan Lewat iDebku OJK
Permohonan dilakukan melalui portal iDebku OJK di alamat idebku.ojk.go.id. Pemohon mendaftar dengan data diri, mengunggah dokumen pendukung, lalu menunggu hasil pemeriksaan.
Beberapa hal yang biasanya diminta dalam proses ini:
- Identitas diri berupa KTP atau paspor bagi WNI, serta KITAS bagi WNA.
- Alamat surel aktif dan nomor telepon yang bisa dihubungi.
- Foto diri bersama dokumen identitas sesuai panduan portal.
- Bukti pembayaran biaya layanan bila permohonan diajukan untuk keperluan tertentu.
Setelah dokumen lengkap, pemohon akan menerima notifikasi melalui surel. Hasil laporan umumnya dikirim dalam bentuk berkas digital yang bisa diunduh, dengan tenggat yang ditetapkan OJK.
Penting dicatat, permohonan yang diajukan untuk diri sendiri berbeda perlakuannya dengan permohonan atas nama orang lain. Untuk diri sendiri, layanan ini dibuka tanpa biaya. Sementara permohonan untuk pihak lain dikenakan tarif sesuai ketentuan yang berlaku.
Membaca Kolektibilitas dan Arti Kode Status Kredit
Laporan SLIK menampilkan sejumlah kolom, salah satunya kolektibilitas. Angka ini menunjukkan kualitas pembayaran kredit seseorang, mulai dari lancar hingga macet.
Dalam praktik perbankan, kolektibilitas dibagi ke dalam beberapa golongan. Golongan 1 menandakan kredit lancar. Golongan 2 berarti dalam perhatian khusus. Golongan 3 hingga 5 menunjukkan tunggakan yang makin serius, dari kurang lancar, diragukan, sampai macet.
Bagi calon peminjam, status ini kerap menjadi penentu. Bank dan perusahaan pembiayaan biasanya mengecek laporan SLIK sebelum menyetujui pengajuan kredit, termasuk KPR, kredit kendaraan, dan pinjaman multiguna.
Karena itu, mengecek laporan secara berkala berguna untuk memastikan tidak ada data yang keliru. Kesalahan pencatatan bisa terjadi, misalnya pinjaman yang sudah lunas tetapi masih tercatat berjalan.
Dampak bagi Nasabah dan Pengajuan Kredit
Kemudahan akses laporan ini mengubah cara masyarakat mengelola utang. Nasabah tidak lagi bergantung pada informasi dari petugas bank untuk mengetahui posisi kreditnya.
Bagi yang sedang mengajukan pinjaman, laporan SLIK menjadi bahan pemeriksaan awal. Jika ditemukan tunggakan, pemohon bisa melunasi lebih dulu atau menyiapkan penjelasan sebelum mengajukan.
OJK juga membuka kanal pengaduan bila nasabah menemukan data yang tidak sesuai. Mekanisme ini penting karena koreksi data harus melalui lembaga jasa keuangan pelapor, bukan langsung diubah oleh pemohon.
Informasi lebih lanjut soal prosedur dan ketentuan layanan bisa dilihat di situs resmi OJK, termasuk perubahan tarif dan syarat yang berlaku.
Langkah Selanjutnya bagi yang Ingin Cek Riwayat Kredit
Langkah pertama adalah menyiapkan dokumen identitas dan memastikan data surel aktif. Setelah itu, pemohon mendaftar di portal iDebku dan mengikuti panduan yang tersedia.
Simpan hasil laporan dengan baik. Dokumen ini bisa dipakai sebagai bukti bila terjadi sengketa data dengan lembaga jasa keuangan.
Bila laporan menunjukkan tunggakan, segera hubungi pihak pemberi pinjaman untuk memastikan status sebenarnya. Jangan menunggu sampai pengajuan kredit ditolak karena catatan yang tidak terverifikasi.
Analisis Redaksi
Perpindahan istilah dari BI Checking ke SLIK OJK sebenarnya sudah lama terjadi, tetapi gaungnya tidak pernah sebesar sekarang. Banyak masyarakat baru tahu sistem ini setelah pengajuan kreditnya bermasalah, bukan sebelumnya.
Di sinilah celahnya. OJK menyediakan layanan gratis untuk pengecekan diri sendiri, tetapi informasi soal alur dan manfaatnya belum tersebar merata. Akibatnya, calon peminjam sering terkejut ketika tahu ada tunggakan yang tidak mereka sadari, misalnya dari pinjaman daring berbunga tinggi atau cicilan yang diambil alih orang lain.
Yang perlu diawasi justru praktik di sekitar layanan ini. Muncul jasa pengecekan berbayar yang mengklaim bisa "membersihkan" nama debitur, padahal koreksi data hanya bisa dilakukan lewat lembaga pelapor. Masyarakat perlu waspada terhadap tawaran semacam itu.
Pada akhirnya, laporan SLIK adalah alat, bukan vonis. Nasabah yang rajin memeriksa dan menjaga riwayat pembayarannya punya posisi lebih kuat saat berhadapan dengan lembaga keuangan.
Sumber: ojk.go.id
What's Your Reaction?
 Like
0
 Dislike
0
 Love
0
 Funny
0
 Angry
0
 Sad
0
 Wow
0