
































300 Saham HSC Baru di BEI: 383 Emiten Keluar dari Perhitungan IHSG
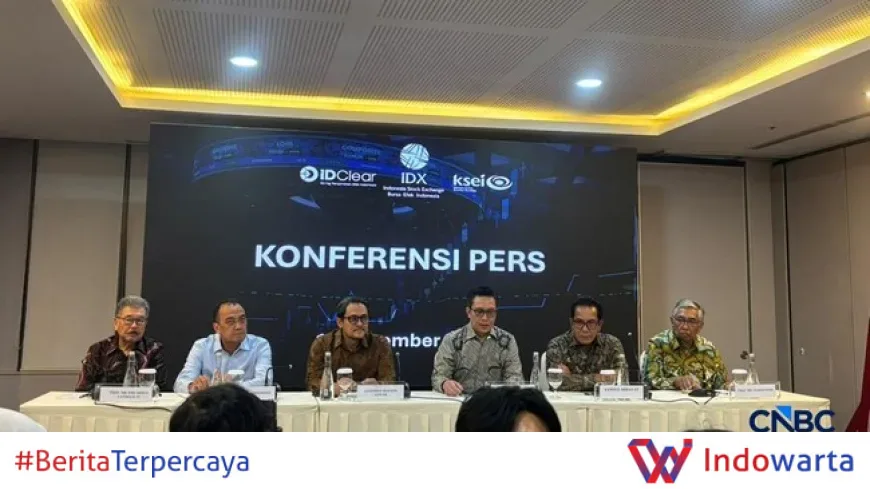
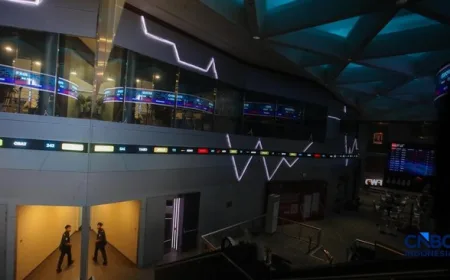
Bursa Efek Indonesia menambah 300 saham ke dalam kriteria Hidden Shareholder Concentration (HSC). Konsekuensinya, 383 emiten harus keluar dari perhitungan Indeks Harga Saham Gabungan (IHSG) karena dinilai tidak lagi memenuhi syarat free float.
Kebijakan ini diumumkan langsung oleh BEI sebagai bagian dari upaya memperbaiki tata kelola pasar modal. Saham-saham yang masuk kriteria HSC dianggap memiliki konsentrasi kepemilikan yang tersembunyi, sehingga bobotnya dalam indeks tidak lagi mencerminkan likuiditas sebenarnya di pasar.
Angka 383 emiten yang tersingkir dari perhitungan IHSG bukan jumlah kecil. Sebagian besar di antaranya adalah saham berkapitalisasi kecil hingga menengah yang selama ini diperdagangkan dengan volume tipis.
Apa Itu Kriteria Hidden Shareholder Concentration
Hidden Shareholder Concentration atau HSC merujuk pada kondisi ketika kepemilikan saham terkonsentrasi pada sekelompok kecil pemegang saham yang tidak terlihat dalam data resmi. Konsentrasi ini membuat porsi saham yang benar-benar beredar di publik (free float) lebih kecil dari yang dilaporkan.
Dalam praktiknya, BEI menghitung free float berdasarkan persentase saham yang dimiliki pemegang saham dengan kepemilikan di bawah 5 persen. Saham yang masuk kriteria HSC dianggap memiliki free float efektif yang jauh lebih rendah dari angka formalnya.
Dampaknya pada indeks sangat langsung. IHSG dihitung berdasarkan kapitalisasi pasar yang disesuaikan dengan free float. Jika free float sebuah emiten dinilai terlalu kecil, kontribusinya terhadap pergerakan indeks menjadi tidak proporsional.
BEI sebelumnya telah menerapkan kriteria serupa pada sejumlah saham. Penambahan 300 saham baru ini memperluas cakupan kebijakan tersebut secara signifikan, dan sekaligus menjelaskan mengapa jumlah emiten yang keluar dari perhitungan IHSG melonjak menjadi 383.
Daftar Dampak Langsung bagi Pasar dan Investor
Keluarnya ratusan emiten dari perhitungan IHSG bukan sekadar perubahan teknis. Ada beberapa konsekuensi yang perlu dipahami investor:
- Bobot indeks berubah. IHSG akan lebih didominasi saham-saham berkapitalisasi besar dengan free float tinggi.
- Likuiditas terbatas. Saham yang keluar dari perhitungan indeks cenderung kehilangan pembeli institusional yang mengacu pada IHSG.
- Risiko volatilitas. Konsentrasi kepemilikan yang tinggi membuat harga saham lebih mudah digerakkan oleh sedikit transaksi.
- Transparansi meningkat. Investor mendapat gambaran lebih akurat soal siapa yang sebenarnya mengendalikan sebuah emiten.
Bagi manajer investasi yang mengelola reksa dana indeks, perubahan ini menuntut penyesuaian portofolio. Saham yang tidak lagi masuk perhitungan IHSG harus dikeluarkan dari keranjang acuan, dan dana dialihkan ke emiten yang masih memenuhi syarat.
BEI menegaskan bahwa kebijakan ini merupakan bagian dari komitmen memperkuat tata kelola pasar modal. Informasi resmi soal kriteria dan mekanisme perhitungan dapat dilihat di pemberitaan CNBC Indonesia.
Mengapa Free Float Menjadi Persoalan Lama di Bursa
Isu free float bukan hal baru di pasar modal Indonesia. Sejumlah emiten tercatat memiliki pemegang saham pengendali dengan porsi sangat besar, sementara saham yang beredar di publik hanya sebagian kecil dari total saham tercatat.
Kondisi ini menciptakan dua masalah sekaligus. Pertama, harga saham mudah berfluktuasi karena volume perdagangan yang tipis. Kedua, indeks menjadi kurang representatif karena kapitalisasi pasar yang besar tidak diimbangi dengan likuiditas yang memadai.
BEI telah beberapa kali mengkaji ulang aturan free float, termasuk kemungkinan menaikkan ambang batas minimum saham publik yang wajib dilepas ke pasar. Kebijakan HSC ini berada dalam kerangka yang sama: memastikan indeks mencerminkan kondisi nyata, bukan angka di atas kertas.
Sejumlah bursa di kawasan Asia juga menerapkan penyesuaian free float dalam perhitungan indeks mereka. Praktik ini lazim untuk menjaga kredibilitas indeks sebagai acuan investasi, terutama bagi investor asing yang menggunakan indeks sebagai dasar alokasi portofolio.
Data historis menunjukkan bahwa saham dengan free float rendah cenderung memiliki spread bid-ask lebih lebar. Biaya transaksi investor pun menjadi lebih tinggi, terutama saat ingin masuk atau keluar dari posisi dalam jumlah besar.
Respons Pelaku Pasar dan Langkah Selanjutnya
Pengumuman BEI ini memunculkan beragam reaksi. Sebagian pelaku pasar menyambut baik langkah tersebut karena dianggap meningkatkan kualitas informasi bagi investor. Argumennya sederhana: indeks yang bersih dari saham berfree float semu lebih bisa dipercaya.
Namun ada pula kekhawatiran soal dampak jangka pendek. Emiten yang keluar dari perhitungan IHSG berpotensi mengalami tekanan jual, terutama dari investor yang terikat mandat untuk hanya memegang saham konstituen indeks.
Bagi emiten, ada insentif jelas untuk memperbaiki struktur kepemilikan. Perusahaan yang ingin kembali masuk perhitungan IHSG perlu melepas saham ke publik dalam jumlah memadai, atau mengurangi konsentrasi kepemilikan pada pemegang saham utama.
Langkah berikutnya bergantung pada implementasi teknis. BEI perlu memastikan proses transisi berjalan mulus, termasuk sosialisasi kepada manajer investasi dan penyedia indeks. Penyesuaian portofolio biasanya dilakukan bertahap mengikuti jadwal evaluasi indeks.
Investor ritel disarankan mencermati daftar saham yang masuk dan keluar dari kriteria HSC. Informasi ini tersedia melalui pengumuman resmi BEI dan dapat menjadi bahan pertimbangan sebelum mengambil keputusan investasi.
Analisis Redaksi
Keputusan BEI menambah 300 saham ke kriteria HSC layak dibaca sebagai koreksi atas masalah lama yang terlalu lama dibiarkan. Selama bertahun-tahun, IHSG digerakkan oleh segelintir saham berkapitalisasi besar, sementara ratusan emiten lain hanya menempel di daftar tanpa likuiditas berarti. Indeks yang seharusnya menjadi cermin pasar justru menyembunyikan kenyataan itu.
Yang perlu diawasi sekarang adalah konsistensi penerapannya. Kebijakan free float mudah dirumuskan, tetapi sulit dijalankan ketika berhadapan dengan kepentingan pemegang saham pengendali. Jika BEI hanya berhenti pada pengumuman tanpa evaluasi berkala, 383 emiten yang keluar hari ini bisa kembali masuk melalui celah yang sama.
Bagi investor, sinyalnya cukup jelas: likuiditas dan transparansi kepemilikan kini menjadi faktor penentu. Saham yang harganya bergerak tanpa volume memadai patut dicurigai. Pasar yang sehat bukan pasar yang indeksnya naik, melainkan pasar yang angkanya bisa dipertanggungjawabkan.
Sumber: idx.co.id
What's Your Reaction?
 Like
0
 Dislike
0
 Love
0
 Funny
0
 Angry
0
 Sad
0
 Wow
0