



























Kredit Properti Tumbuh 4,33% pada September 2026, NPL Stabil di 3,38%
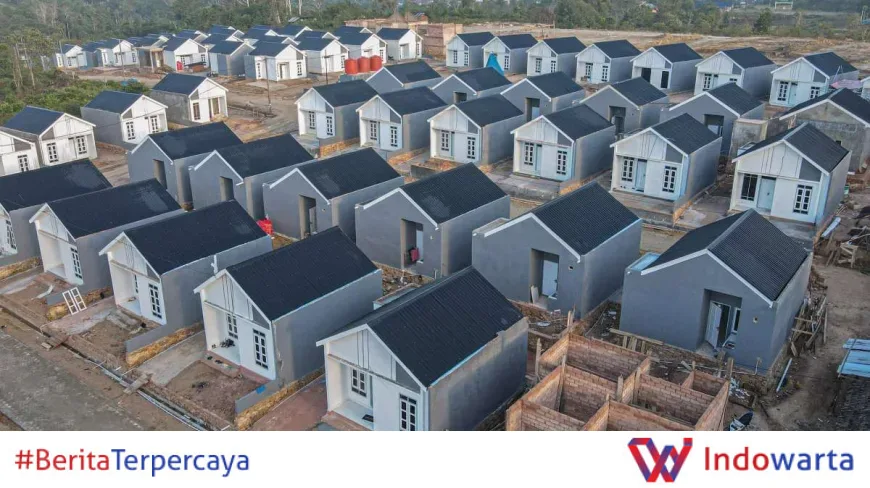
Kredit properti tumbuh 4,33% secara tahunan pada September 2026 menjadi Rp1.035,93 triliun. Di tengah pertumbuhan itu, rasio kredit bermasalah atau NPL segmen properti tetap stabil di level 3,38%.
Angka itu dirilis lewat kanal pemberitaan Koridor. Dua indikator tersebut dibaca berbarengan: penyaluran kredit properti masih bergerak naik, sementara kualitas kredit tidak memburuk.
Baca juga: Kredit Properti Mulai Tambah Kecepatan, NPL Melandai pada September 2026
Stabilitas NPL di 3,38% menjadi penanda penting. Sebab, pertumbuhan kredit biasanya diikuti risiko naiknya kredit macet bila penyaluran tidak dibarengi penilaian risiko yang ketat.
Angka Kredit Properti September 2026: Rp1.035,93 Triliun
Nilai outstanding kredit properti pada September 2026 tercatat Rp1.035,93 triliun. Posisi itu naik 4,33% dibanding periode yang sama tahun sebelumnya.
Pertumbuhan 4,33% menempatkan kredit properti sebagai salah satu segmen pembiayaan yang tetap bergerak. Angkanya tidak melesat, tetapi juga tidak berhenti.
Kredit properti mencakup pembiayaan untuk pembelian rumah tinggal, apartemen, ruko, hingga pembangunan proyek oleh pengembang. Karena itu, pergerakan angkanya berkaitan langsung dengan permintaan rumah tangga dan aktivitas konstruksi.
Baca juga: Kredit Properti Menguat 4,33% pada September 2026, NPL Bertahan 3,38%
Data yang dirilis hanya menyebut dua angka utama: pertumbuhan 4,33% dan NPL 3,38%. Rincian per jenis kredit, per bank, maupun per wilayah tidak disertakan dalam kutipan sumber.
NPL 3,38% dan Artinya bagi Kualitas Pembiayaan
NPL kredit properti berada di 3,38%. Angka ini menggambarkan porsi kredit bermasalah terhadap total kredit properti yang disalurkan.
Dalam praktik perbankan, NPL dihitung dari kredit yang masuk kategori kurang lancar, diragukan, dan macet. Rasio ini menjadi salah satu indikator utama kesehatan portofolio kredit.
Posisi 3,38% menunjukkan kualitas pembiayaan properti tidak mengalami tekanan berarti pada September 2026. Tidak ada lonjakan kredit macet yang tercatat dalam data tersebut.
Stabilitas ini penting karena kredit properti umumnya berjangka panjang. Kredit pemilikan rumah, misalnya, bisa berdurasi 10 hingga 20 tahun, sehingga perubahan kecil pada kualitas kredit akan terasa dalam jangka panjang.
Faktor yang Menopang Permintaan Kredit Properti
Beberapa faktor struktural biasanya menopang penyaluran kredit properti di Indonesia. Pertama, kebutuhan rumah sebagai kebutuhan dasar yang tidak hilang meski ekonomi melambat.
Kedua, sejumlah kebijakan insentif untuk sektor properti, termasuk yang menyasar pembeli rumah pertama. Kebijakan semacam ini lazim dipakai pemerintah untuk mendorong permintaan.
Ketiga, peran bank dalam menyalurkan KPR dengan skema bunga tetap pada periode tertentu. Skema ini membantu calon pembeli menghitung kemampuan cicilan.
Namun, sumber tidak merinci kebijakan spesifik yang berlaku pada September 2026. Yang bisa dipastikan, kredit properti tetap tumbuh meski berada di kisaran 4%.
Mengapa Pertumbuhan 4,33% Perlu Dibaca Hati-hati
Angka 4,33% terlihat moderat. Tetapi konteksnya penting: kredit properti memiliki porsi besar dalam total kredit perbankan nasional.
Pertumbuhan di segmen ini berdampak pada sektor riil. Pembangunan rumah menyerap tenaga kerja dan menggerakkan industri material bangunan, dari semen hingga keramik.
Di sisi lain, pertumbuhan yang tidak terlalu tinggi bisa mencerminkan kehati-hatian bank dalam menyalurkan kredit. Ini sejalan dengan NPL yang stabil.
Ada dua kemungkinan yang sama-sama masuk akal: permintaan pasar yang belum pulih penuh, atau seleksi risiko yang lebih ketat oleh perbankan. Data yang tersedia belum cukup untuk memastikan salah satunya.
- Outstanding kredit properti: Rp1.035,93 triliun
- Pertumbuhan tahunan: 4,33%
- Rasio NPL: 3,38%
- Periode data: September 2026
Langkah Selanjutnya dan yang Perlu Dipantau
Yang perlu dicermati berikutnya adalah arah pertumbuhan pada bulan-bulan setelah September 2026. Tren tiga hingga enam bulan akan menunjukkan apakah 4,33% adalah titik stabil atau bagian dari perlambatan.
NPL juga perlu dipantau. Stabil di 3,38% adalah kabar baik, tetapi tekanan bisa muncul bila kondisi ekonomi berubah, misalnya ketika pendapatan rumah tangga tergerus.
Untuk informasi lebih luas soal perkembangan ekonomi dan sektor keuangan, pembaca bisa merujuk ke pemberitaan Bank Indonesia yang rutin merilis statistik kredit dan properti.
Satu hal yang jelas dari data September 2026: kredit properti masih tumbuh, dan kualitasnya belum menunjukkan keretakan.
Analisis Redaksi
Angka 4,33% dan NPL 3,38% adalah potret yang relatif seimbang. Tidak ada euforia, tidak ada alarm. Tetapi justru di titik inilah pertanyaan penting muncul: apakah pertumbuhan moderat ini cukup untuk menyerap pasokan rumah yang terus bertambah?
Pengembang memiliki kepentingan berbeda dari bank. Pengembang butuh penyaluran kredit yang deras agar unit terjual. Bank butuh kualitas kredit yang terjaga. Data September 2026 menunjukkan bank memilih jalan tengah: tumbuh, tetapi tidak agresif.
Pilihan itu rasional. Namun bila pertumbuhan tertahan di kisaran 4% dalam waktu lama, dampaknya akan terasa pada sektor konstruksi dan tenaga kerja. Di sisi lain, memaksa pertumbuhan lebih cepat tanpa perbaikan daya beli hanya akan menaikkan NPL di kemudian hari.
Karena itu, dua angka ini sebaiknya dibaca sebagai sinyal untuk memperkuat sisi permintaan, bukan sekadar menjaga sisi penawaran. Tanpa itu, stabilitas NPL bisa jadi hanya soal waktu.
What's Your Reaction?
 Like
0
 Dislike
0
 Love
0
 Funny
0
 Angry
0
 Sad
0
 Wow
0