



























Kredit Properti Mulai Tambah Kecepatan, NPL Melandai pada September 2026
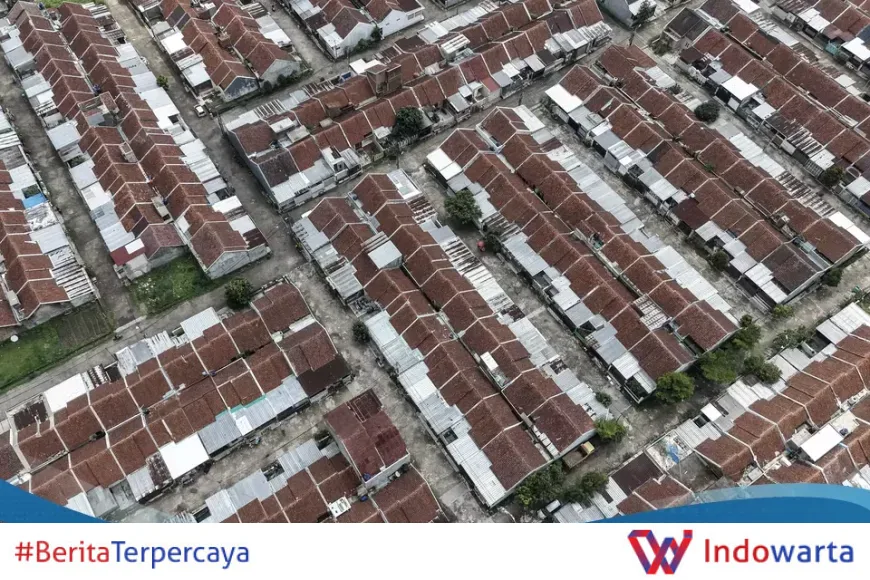
Penyaluran kredit properti kembali menguat pada September 2026 setelah empat bulan melambat. Rasio kredit bermasalah (NPL) segmen ini juga berhenti memburuk, bertahan di 3,38%.
Data Bank Indonesia (BI) yang dirilis Minggu (15/11/2026) menunjukkan kredit properti tumbuh 4,33% secara tahunan (year on year/yoy) menjadi Rp 1.035,93 triliun per September 2026. Angka ini menandai pembalikan arah setelah periode Mei-Agustus 2026 terus melambat.
Baca juga: Kredit Properti Tumbuh 4,33% pada September 2026, NPL Stabil di 3,38%
Kronologi Perbaikan Kredit Properti
Kredit properti sebenarnya masih tumbuh moderat. Namun arah trennya berubah. Setelah empat bulan berturut-turut melambat, September 2026 mencatat perbaikan di seluruh lini, mulai dari rumah tapak, rumah susun, hingga ruko/rukan.
Segmen rumah tapak yang menjadi pangsa terbesar tumbuh 4,63% yoy menjadi Rp 951,12 triliun. Perbaikan terjadi di semua tipe, terutama KPR tipe 22 hingga 70 meter persegi yang naik 5,52% yoy menjadi Rp 527,10 triliun.
Kredit rumah susun masih tumbuh mini 2,26% yoy menjadi Rp 38,51 triliun. Segmen di bawah 21 meter persegi dan 21-70 meter persegi masih kontraksi, sementara segmen di atas 70 meter persegi menjadi satu-satunya yang tumbuh 3,62% yoy.
Segmen ruko/rukan berbalik tumbuh 0,18% yoy menjadi Rp 46,30 triliun, setelah sejak Juni 2026 mengalami kontraksi selama tiga bulan.
Baca juga: Kredit Properti Menguat 4,33% pada September 2026, NPL Bertahan 3,38%
NPL Properti Berhenti Memburuk
Dari sisi kualitas, NPL kredit properti sebesar 3,38% pada September 2026, relatif sama dengan bulan sebelumnya. Ini kabar positif setelah tiga bulan sebelumnya berturut-turut memburuk, meski masih jauh di atas level terendah tahun ini sebesar 3,19%.
Rinciannya, NPL kredit rumah tapak bertahan di 3,33%, NPL kredit rumah susun naik menjadi 3,30%, dan NPL kredit ruko/rukan sedikit membaik meski tetap tertinggi di level 3,65%.
Stabilisasi NPL ini menunjukkan tekanan pada kualitas kredit properti mulai mereda. Meski begitu, levelnya masih di atas titik terendah tahun ini, menandakan risiko kredit macet belum sepenuhnya hilang.
Latar Belakang: Sumber Pembiayaan Pengembang dan Konsumen
Dalam laporan terpisah, Bank Indonesia menyatakan bahwa pada triwulan III-2026 sumber pembiayaan utama pengembang dalam pembangunan properti residensial masih berasal dari dana internal perusahaan dengan pangsa 73,94% dari total kebutuhan pembiayaan.
Sumber lainnya berasal dari pinjaman perbankan sebesar 17,98% dan pembayaran dari konsumen sebesar 8,08%. Artinya, ketergantungan pengembang pada kredit bank relatif terbatas.
Dari sisi konsumen, mayoritas pembelian rumah di pasar primer dilakukan melalui skema KPR dengan pangsa 70,68% dari total skema pembelian. Pembelian melalui pembayaran tunai bertahap dan tunai masing-masing memiliki pangsa 20,96% dan 8,37%.
Data ini menunjukkan bahwa pasar properti masih ditopang oleh kredit perbankan, terutama KPR. Perbaikan kredit properti pada September 2026 sejalan dengan masih dominannya KPR sebagai skema pembelian utama.
Dampak bagi Sektor Properti dan Perbankan
Perbaikan kredit properti dan stabilisasi NPL memberikan sinyal positif bagi sektor properti. Pengembang dapat lebih optimistis dalam meluncurkan proyek baru, sementara bank memiliki ruang untuk menyalurkan kredit dengan risiko yang lebih terkelola.
Namun, tantangan belum berakhir. NPL ruko/rukan yang masih di level 3,65% menjadi yang tertinggi di antara segmen properti. Segmen rumah susun juga masih menghadapi kontraksi di tipe kecil dan menengah.
Bank Indonesia akan terus memantau perkembangan kredit properti dan NPL. Kebijakan makroprudensial yang longgar diharapkan dapat mendorong pertumbuhan kredit properti yang berkelanjutan tanpa mengorbankan kualitas kredit.
Bagi konsumen, stabilnya NPL dapat berarti suku bunga KPR yang lebih kompetitif. Namun, bank tetap akan selektif dalam menyalurkan kredit, terutama untuk segmen yang masih berisiko.
Langkah Selanjutnya: Fokus pada Segmen Berisiko
Ke depan, perhatian perlu diarahkan pada segmen yang masih rentan. Ruko/rukan dengan NPL tertinggi dan rumah susun yang masih kontraksi di beberapa tipe menjadi prioritas pengawasan.
Pemerintah dan otoritas moneter juga diharapkan menjaga stabilitas makroekonomi yang menjadi fondasi pertumbuhan kredit properti. Inflasi yang terkendali dan suku bunga yang stabil akan mendukung daya beli konsumen.
Dengan tren perbaikan ini, kredit properti berpotensi melanjutkan pertumbuhan positif di kuartal IV-2026. Namun, kewaspadaan tetap diperlukan mengingat NPL masih di atas level terendah tahun ini.
Analisis Redaksi
Perbaikan kredit properti pada September 2026 patut diapresiasi, tetapi jangan terburu-buru menyimpulkan bahwa sektor ini sudah pulih sepenuhnya. Pertumbuhan 4,33% yoy terbilang moderat, dan NPL 3,38% masih lebih tinggi dari titik terendah tahun ini di 3,19%.
Yang menarik adalah perbaikan terjadi merata di semua segmen, termasuk ruko/rukan yang sebelumnya kontraksi. Ini menunjukkan adanya momentum pemulihan. Namun, NPL ruko/rukan yang tetap tertinggi (3,65%) menjadi pengingat bahwa risiko di segmen komersial belum sepenuhnya hilang.
Dari sisi pembiayaan, dominasi dana internal pengembang (73,94%) menunjukkan bahwa sektor properti tidak sepenuhnya bergantung pada kredit bank. Ini bisa menjadi bantalan terhadap guncangan di sektor keuangan. Namun, di sisi konsumen, ketergantungan pada KPR (70,68%) sangat tinggi. Artinya, kebijakan suku bunga dan likuiditas perbankan akan sangat memengaruhi permintaan properti.
Ke depan, otoritas perlu memastikan bahwa pelonggaran kredit properti tidak mengorbankan prinsip kehati-hatian. Bank juga harus meningkatkan manajemen risiko, terutama di segmen ruko/rukan dan rumah susun tipe kecil. Tanpa itu, perbaikan NPL bisa bersifat sementara.
- Kredit properti September 2026: Rp 1.035,93 triliun, tumbuh 4,33% yoy.
- Rumah tapak: Rp 951,12 triliun (4,63% yoy); KPR 22-70 m²: Rp 527,10 triliun (5,52% yoy).
- Rumah susun: Rp 38,51 triliun (2,26% yoy); ruko/rukan: Rp 46,30 triliun (0,18% yoy).
- NPL properti: 3,38%; rumah tapak 3,33%; rumah susun 3,30%; ruko/rukan 3,65%.
- Pembiayaan pengembang: dana internal 73,94%, pinjaman bank 17,98%, konsumen 8,08%.
- Skema pembelian konsumen: KPR 70,68%, tunai bertahap 20,96%, tunai 8,37%.
Sumber utama: investor.id. Data pendukung: Bank Indonesia.
Sumber: bi.go.id
What's Your Reaction?
 Like
0
 Dislike
0
 Love
0
 Funny
0
 Angry
0
 Sad
0
 Wow
0