

































































Heri Pudyatmoko Dorong Asuransi Petani Jateng Hadapi Risiko Banjir
- Kenapa Banjir Jadi Ancaman Serius bagi Petani Jateng
- Posisi Heri Pudyatmoko dan Konteks Politik Jateng
- Apa Itu Asuransi Pertanian dan Bagaimana Cara Kerjanya
- Latar Belakang: Beban Petani di Musim Hujan
- Dampak yang Bisa Dirasakan jika Asuransi Petani Berjalan
- Langkah Selanjutnya yang Dinanti dari DPRD Jateng
- Analisis Redaksi
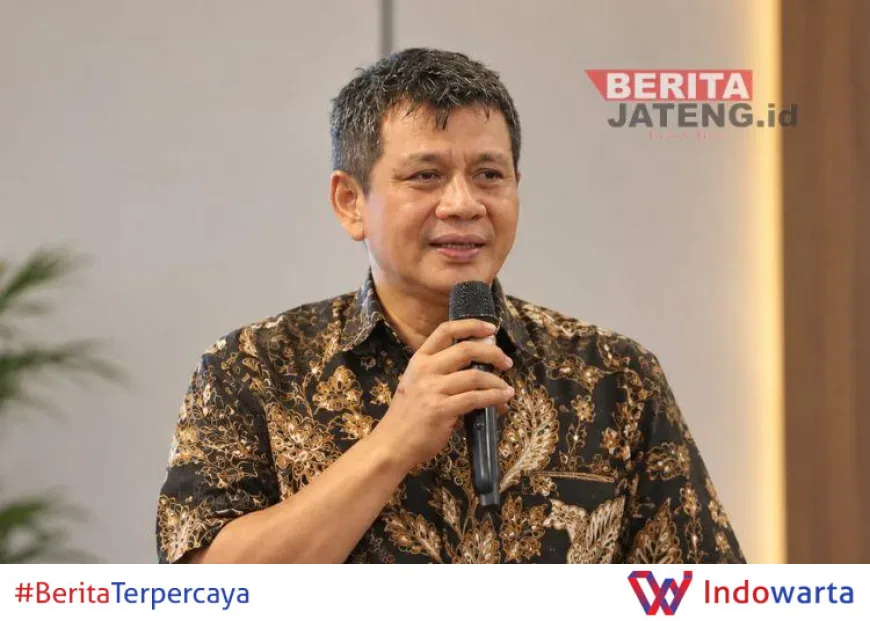
Wakil Ketua DPRD Jawa Tengah Heri Pudyatmoko mendorong perlindungan bagi petani melalui skema asuransi pertanian. Langkah ini menyusul meningkatnya risiko banjir menjelang musim hujan yang mengancam gagal panen di sejumlah daerah.
Dorongan itu disampaikan Heri sebagai respons atas kondisi petani di Jawa Tengah yang kerap menanggung kerugian besar ketika lahan terendam. Menurutnya, petani tidak bisa dibiarkan menanggung risiko bencana sendirian tanpa jaring pengaman.
Kenapa Banjir Jadi Ancaman Serius bagi Petani Jateng
Jawa Tengah termasuk provinsi dengan luas lahan pertanian besar sekaligus wilayah yang langganan banjir saat musim hujan. Kombinasi keduanya membuat petani berada di posisi rentan setiap kali curah hujan meningkat.
Banjir yang merendam sawah tidak hanya merusak tanaman yang sedang tumbuh. Genangan juga bisa merusak kualitas tanah, menghanyutkan bibit, dan memutus akses petani ke pasar. Dalam banyak kasus, kerugian yang muncul jauh lebih besar dari sekadar nilai panen yang gagal.
Heri menilai risiko semacam ini tidak cukup dihadapi dengan bantuan darurat sesaat. Petani membutuhkan mekanisme perlindungan yang berkelanjutan, dan asuransi disebutnya sebagai salah satu jalan yang layak ditempuh.
"Risiko banjir ini nyata dan berulang setiap tahun. Petani butuh perlindungan yang tidak bergantung pada bantuan musiman saja," kata Heri Pudyatmoko dalam keterangannya, seperti dikutip Beritajateng.id.
Pernyataan itu menempatkan asuransi bukan sebagai pelengkap, melainkan bagian dari strategi menghadapi musim hujan. Bagi politikus yang duduk di kursi pimpinan DPRD Jateng ini, perlindungan finansial bagi petani seharusnya menjadi kebijakan yang terencana, bukan respons dadakan ketika bencana sudah terjadi.
Posisi Heri Pudyatmoko dan Konteks Politik Jateng
Heri Pudyatmoko menjabat sebagai Wakil Ketua DPRD Jawa Tengah. Posisi itu memberinya ruang untuk mendorong kebijakan di tingkat provinsi, termasuk yang berkaitan dengan anggaran dan regulasi pendukung sektor pertanian.
Dorongan soal asuransi petani ini muncul di tengah meningkatnya perhatian terhadap dampak cuaca ekstrem. Musim hujan yang datang dengan intensitas tinggi membuat pemerintah daerah dan legislatif dituntut menyiapkan langkah antisipatif lebih awal.
Dalam konteks itu, Heri memilih menyoroti sisi yang jarang dibahas: beban finansial petani ketika gagal panen. Selama ini, perhatian publik lebih sering tertuju pada kerusakan infrastruktur atau korban banjir di permukiman, sementara kerugian di sektor pertanian kerap tenggelam.
Pernyataan Heri juga menyiratkan bahwa perlindungan petani tidak bisa hanya mengandalkan skema bantuan sosial. Ia mendorong adanya mekanisme yang melibatkan lembaga keuangan dan pemerintah daerah secara bersama-sama.
Apa Itu Asuransi Pertanian dan Bagaimana Cara Kerjanya
Asuransi pertanian adalah skema perlindungan yang memberi ganti rugi kepada petani ketika lahan atau hasil panen mereka mengalami kerusakan akibat bencana, termasuk banjir. Premi dibayarkan secara berkala, sementara klaim diajukan ketika terjadi kerugian yang memenuhi syarat.
Di banyak negara, skema ini dijalankan dengan dukungan subsidi pemerintah agar premi tetap terjangkau bagi petani kecil. Tanpa subsidi, premi sering dianggap terlalu mahal dibandingkan pendapatan rata-rata petani.
Ada beberapa model yang biasa dipakai:
- Asuransi berbasis indeks, yaitu ganti rugi dibayarkan berdasarkan data cuaca atau curah hujan tertentu, tanpa perlu menunggu penilaian kerusakan lahan satu per satu.
- Asuransi berbasis kerugian, yaitu klaim dihitung dari besaran kerusakan aktual yang dialami petani.
- Skema kolektif, yaitu perlindungan dijalankan melalui kelompok tani atau koperasi agar biaya administrasi lebih efisien.
Pemilihan model menentukan seberapa cepat klaim bisa dicairkan dan seberapa rumit proses verifikasinya. Untuk wilayah dengan risiko banjir tinggi, model berbasis indeks sering dinilai lebih praktis karena tidak memerlukan pengecekan lapangan yang memakan waktu.
Namun, asuransi bukan obat tunggal. Skema ini hanya berjalan bila didukung data cuaca yang akurat, lembaga penjamin yang kredibel, dan pemahaman petani soal cara kerja polis. Tanpa itu, asuransi bisa berhenti di tataran wacana.
Latar Belakang: Beban Petani di Musim Hujan
Setiap musim hujan, sebagian sawah di Jawa Tengah berisiko terendam. Daerah di sekitar aliran sungai dan wilayah dataran rendah biasanya paling terdampak. Ketika banjir datang pada fase pertumbuhan tanaman, kerugian bisa mencapai total.
Petani umumnya menanggung kerugian itu sendiri. Modal yang sudah dikeluarkan untuk benih, pupuk, dan tenaga kerja tidak kembali, sementara pendapatan yang diharapkan hilang. Banyak petani kemudian berutang untuk memulai musim tanam berikutnya.
Pola ini berulang dari tahun ke tahun. Bantuan darurat dari pemerintah memang ada, tetapi sifatnya terbatas dan tidak selalu menjangkau seluruh petani terdampak. Di sinilah dorongan Heri menemukan relevansinya.
Pengalaman sejumlah daerah menunjukkan bahwa perlindungan finansial bisa mempercepat pemulihan petani pascabencana. Dengan klaim yang dicairkan relatif cepat, petani tidak perlu menunggu lama untuk kembali menanam. Untuk informasi lebih luas soal praktik asuransi pertanian, Organisasi Pangan dan Pertanian Dunia (FAO) mencatat sejumlah model yang telah diterapkan di berbagai negara.
Dampak yang Bisa Dirasakan jika Asuransi Petani Berjalan
Jika skema asuransi benar-benar berjalan, dampak paling langsung adalah berkurangnya beban finansial petani saat gagal panen. Petani memiliki sumber pemulihan selain utang dan bantuan darurat.
Dampak berikutnya menyangkut ketahanan pangan. Ketika petani lebih cepat pulih, lahan bisa segera ditanami kembali. Produksi pangan tidak terganggu dalam waktu lama, dan pasokan ke pasar tetap terjaga.
Bagi pemerintah daerah, asuransi juga bisa menekan biaya penanganan pascabencana dalam jangka panjang. Risiko dialihkan ke lembaga penjamin, sementara anggaran daerah bisa difokuskan pada pencegahan dan perbaikan infrastruktur.
Namun, semua itu bergantung pada desain skema yang tepat. Premi harus terjangkau, proses klaim harus sederhana, dan sosialisasi ke petani harus berjalan terus-menerus. Tanpa tiga hal itu, asuransi hanya akan dinikmati segelintir petani yang sudah punya akses informasi.
Langkah Selanjutnya yang Dinanti dari DPRD Jateng
Dorongan Heri kini menunggu tindak lanjut. Sebagai Wakil Ketua DPRD Jateng, ia berada di posisi yang memungkinkan untuk mendorong pembahasan anggaran dan regulasi pendukung di tingkat provinsi.
Yang dibutuhkan bukan sekadar pernyataan, melainkan langkah konkret: kajian kelayakan skema, identifikasi wilayah prioritas, dan koordinasi dengan instansi terkait. Termasuk di dalamnya pembahasan soal siapa yang menanggung premi dan bagaimana klaim diverifikasi.
Musim hujan tidak menunggu pembahasan selesai. Karena itu, kecepatan pengambilan keputusan menjadi penentu apakah dorongan ini berbuah kebijakan atau berhenti sebagai wacana musiman.
Analisis Redaksi
Gagasan asuransi pertanian bukan hal baru. Yang membuat dorongan Heri Pudyatmoko layak diperhatikan adalah momentumnya: ia menyampaikannya tepat ketika risiko banjir meningkat, bukan setelah bencana terjadi. Sudut pandang ini penting karena kebijakan perlindungan petani selama ini lebih sering lahir sebagai reaksi.
Namun, ada jarak lebar antara dorongan dan implementasi. Asuransi pertanian menuntut data cuaca yang rapi, lembaga penjamin yang siap, dan premi yang tidak membebani petani. Tanpa subsidi atau dukungan anggaran, skema ini berisiko hanya menjadi produk yang dijual kepada petani mampu, sementara petani kecil tetap menanggung risiko sendiri. Di sinilah ujian sesungguhnya bagi DPRD Jateng: apakah dorongan ini diterjemahkan menjadi alokasi anggaran dan regulasi, atau berhenti sebagai pernyataan di ruang rapat.
Yang juga perlu dicatat, asuransi tidak menghapus penyebab banjir. Ia hanya meredam dampaknya. Selama persoalan drainase, tata ruang, dan alih fungsi lahan belum ditangani, klaim asuransi akan terus diajukan dari tahun ke tahun. Perlindungan petani lewat asuransi sebaiknya dibaca sebagai satu bagian dari strategi yang lebih besar, bukan sebagai pengganti upaya pencegahan banjir itu sendiri.
What's Your Reaction?
 Like
0
 Dislike
0
 Love
0
 Funny
0
 Angry
0
 Sad
0
 Wow
0