




























Mega Insurance Jaga Klaim Properti Lewat Evaluasi Risiko di Tengah Bencana
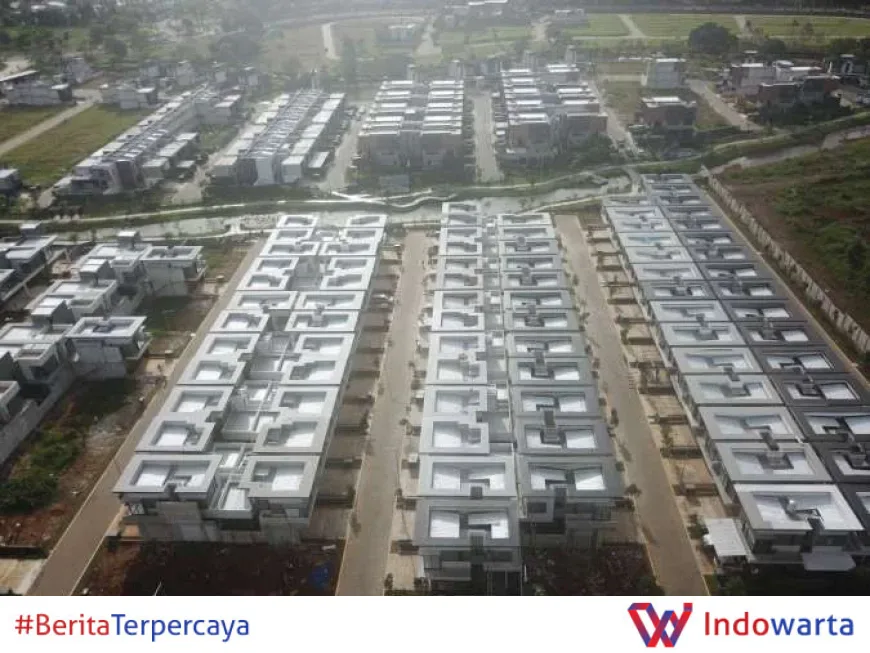
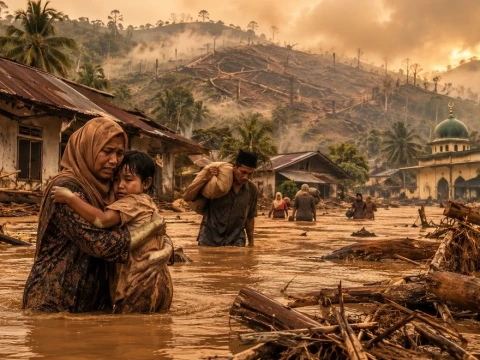
PT Asuransi Umum Mega (Mega Insurance) memperketat pemantauan dan evaluasi risiko untuk menahan lonjakan klaim asuransi properti di tengah bencana alam yang merusak 163.466 rumah dan 3.547 fasilitas sejak Januari hingga Oktober 2026. Langkah ini diambil setelah Badan Nasional Penanggulangan Bencana (BNPB) mencatat 2.119 kejadian bencana di Indonesia pada periode yang sama.
Risk, Legal, and Compliance Director Mega Insurance Diang Edelina mengatakan perusahaan melakukan pemantauan dan evaluasi risiko secara berkala guna menjaga kualitas portofolio. "Untuk mengantisipasinya, perusahaan melakukan pemantauan dan evaluasi risiko secara berkala guna menjaga kualitas portofolio," ujar Diang kepada Kontan, Jumat (13/11/2026).
Baca juga: Oceanwide Plaza: Asal Mula Gedung Mangkrak Los Angeles Penuh Grafiti
Kronologi Bencana dan Kerusakan Properti Sepanjang 2026
Data BNPB yang dikutip Kontan menunjukkan, sejak 1 Januari hingga 14 Oktober 2026, tercatat 2.119 kejadian bencana di seluruh Indonesia. Dampaknya, sebanyak 163.466 rumah rusak dan 3.547 fasilitas umum mengalami kerusakan.
Angka itu menjadi perhatian industri asuransi properti karena kerusakan fisik yang masif berpotensi memicu klaim. Namun, tidak semua kerusakan otomatis berujung pada klaim. Kepemilikan polis dan cakupan pertanggungan menjadi penentu utama.
Mega Insurance sendiri melihat tren peningkatan properti terdampak bencana sebagai faktor yang perlu diwaspadai. Perusahaan tidak tinggal diam. Mereka memperkuat proses seleksi risiko sejak awal underwriting hingga pemantauan berkala terhadap objek pertanggungan yang sudah ada.
Diang menegaskan, perusahaan senantiasa mengedepankan prinsip kehati-hatian dalam memberikan perlindungan properti. Ada sejumlah aspek yang dipertimbangkan, seperti lokasi, karakteristik, serta profil risiko objek pertanggungan.
Baca juga: Grafiti Oceanwide Plaza: Proyek US$ 1,2 Miliar Mangkrak Kini Dibersihkan
Pernyataan Mega Insurance dan Strategi Underwriting
Dalam wawancara dengan Kontan, Diang menjelaskan bahwa pemantauan dan evaluasi risiko bukan sekadar formalitas. Proses itu bertujuan menjaga kualitas portofolio agar tidak tergerus klaim besar akibat bencana.
"Perusahaan senantiasa mengedepankan prinsip kehati-hatian dalam memberikan perlindungan properti," kata Diang, seraya menyebut lokasi, karakteristik, dan profil risiko objek pertanggungan sebagai pertimbangan utama.
Meski demikian, Diang tidak merinci berapa besar klaim yang telah dibayarkan akibat bencana sepanjang tahun ini. Ia juga tidak menyebut nilai premi yang dibukukan dari lini properti. Yang pasti, kinerja lini asuransi properti Mega Insurance masih tumbuh positif.
Perusahaan mencatat pertumbuhan premi sebesar 32% year on year (YoY) per Oktober 2026 untuk lini properti. Angka itu menunjukkan permintaan terhadap perlindungan properti tetap tinggi di tengah tekanan bencana.
Ke depan, Mega Insurance akan mengoptimalkan kerja sama dengan mitra bisnis dan memperluas potensi pasar untuk lini properti, dengan tetap menjaga kualitas portofolio. Strategi ini sejalan dengan upaya menyeimbangkan pertumbuhan dan pengendalian risiko.
Tekanan Klaim di Industri Asuransi Properti
Tekanan klaim bukan hanya dialami Mega Insurance. Data Asosiasi Asuransi Umum Indonesia (AAUI) menunjukkan kinerja premi asuransi properti di industri asuransi umum mengalami kontraksi 13,6% YoY menjadi Rp 15,50 triliun pada semester I-2026.
Di sisi lain, klaim asuransi properti justru melonjak 75,8% YoY menjadi Rp 5,78 triliun pada periode yang sama. Kenaikan klaim ini menjadi sinyal bahwa risiko bencana semakin nyata dan berdampak pada neraca industri.
Ketua Umum AAUI Budi Herawan sebelumnya menyebut banyaknya kerusakan properti akibat bencana alam berpotensi meningkatkan klaim lini asuransi properti. Namun, ia menegaskan kerusakan properti tidak otomatis menjadi klaim karena bergantung pada kepemilikan asuransi dan cakupan polis.
"Dengan demikian, industri perlu mengantisipasi potensi peningkatan klaim melalui penguatan mitigasi risiko, pengendalian akumulasi pertanggungan, kecukupan cadangan klaim, dan dukungan reasuransi," ujar Budi kepada Kontan.
Budi juga menyebut tekanan klaim terhadap asuransi properti sudah terlihat pada semester I-2026, meski tidak seluruhnya berasal dari bencana alam. Meningkatnya frekuensi dan dampak kerugian bencana mendorong perusahaan asuransi lebih selektif dalam underwriting, khususnya di wilayah rawan banjir, gempa bumi, dan longsor.
Penilaian itu mencakup lokasi, kondisi bangunan, riwayat kerugian, serta upaya mitigasi yang dilakukan pemilik aset. Dengan kata lain, perusahaan asuransi kini tidak hanya melihat nilai properti, tetapi juga seberapa besar risiko yang melekat pada objek tersebut.
Latar Belakang Kontraksi Premi dan Lonjakan Klaim
Kontraksi premi asuransi properti sebesar 13,6% pada semester I-2026 terjadi saat klaim naik tajam. Kondisi ini menciptakan tekanan ganda bagi perusahaan asuransi umum: pendapatan menurun, beban klaim meningkat.
Mega Insurance sendiri mencatat pertumbuhan premi 32% YoY per Oktober 2026 untuk lini properti. Angka ini kontras dengan tren industri yang terkontraksi. Namun, perusahaan tidak membeberkan nilai absolut premi yang dibukukan.
Di sisi lain, data BNPB menunjukkan 2.119 kejadian bencana hingga 14 Oktober 2026. Kerusakan rumah mencapai 163.466 unit dan fasilitas 3.547 unit. Angka ini menjadi dasar bagi perusahaan asuransi untuk memperhitungkan ulang profil risiko portofolio properti mereka.
Bagi pemilik properti, kepemilikan asuransi menjadi semakin relevan. Namun, tidak semua polis standar mencakup risiko bencana alam. Perluasan cakupan atau endorsement khusus sering kali diperlukan, dan itu berarti premi tambahan.
Industri pun dituntut untuk memperkuat mitigasi risiko, mengendalikan akumulasi pertanggungan, dan memastikan kecukupan cadangan klaim. Dukungan reasuransi menjadi krusial agar perusahaan tidak menanggung risiko besar sendirian.
Langkah Selanjutnya: Mitigasi dan Seleksi Risiko
Mega Insurance akan terus memantau dan mengevaluasi risiko secara berkala. Perusahaan juga berencana memperluas pasar properti melalui kerja sama dengan mitra bisnis, tanpa mengorbankan kualitas portofolio.
Di tingkat industri, AAUI mendorong perusahaan asuransi untuk lebih selektif dalam underwriting, terutama di wilayah rawan bencana. Penilaian mencakup lokasi, kondisi bangunan, riwayat kerugian, dan upaya mitigasi pemilik aset.
Bagi nasabah, langkah ini berarti proses underwriting bisa lebih ketat. Premi mungkin disesuaikan dengan profil risiko. Namun, di sisi lain, perusahaan berupaya menjaga keberlanjutan perlindungan di tengah meningkatnya frekuensi bencana.
Ke depan, kunci bagi industri adalah keseimbangan antara pertumbuhan premi dan pengendalian klaim. Tanpa itu, kontraksi premi dan lonjakan klaim bisa menggerus profitabilitas asuransi properti.
Mega Insurance sendiri optimistis lini properti masih prospektif. Pertumbuhan premi 32% YoY per Oktober 2026 menjadi modal untuk terus mengembangkan bisnis, dengan catatan evaluasi risiko tetap berjalan ketat.
Analisis Redaksi
Langkah Mega Insurance memperketat evaluasi risiko adalah respons yang masuk akal di tengah data BNPB yang menunjukkan 163.466 rumah rusak akibat bencana sepanjang 2026. Namun, pernyataan perusahaan yang tidak menyebut nilai premi dan klaim secara spesifik menyisakan pertanyaan tentang seberapa besar sebenarnya tekanan yang dihadapi.
Di tingkat industri, kontraksi premi 13,6% YoY berbarengan dengan lonjakan klaim 75,8% YoY pada semester I-2026 adalah kombinasi berbahaya. Jika tren ini berlanjut, perusahaan asuransi properti bisa menghadapi krisis profitabilitas. Seleksi risiko yang lebih ketat memang perlu, tetapi jangan sampai membuat masyarakat sulit mengakses perlindungan, terutama di daerah rawan bencana.
Pernyataan Budi Herawan bahwa kerusakan properti tidak otomatis menjadi klaim mengingatkan bahwa literasi asuransi masih menjadi pekerjaan rumah. Banyak pemilik properti mungkin tidak menyadari bahwa polis standar belum tentu mencakup bencana alam. Industri dan regulator perlu memperjelas hal ini agar ekspektasi publik tidak meleset.
Ke depan, dukungan reasuransi dan kecukupan cadangan klaim akan menjadi penentu daya tahan industri. Tanpa penguatan di sisi itu, pertumbuhan premi yang positif, seperti yang dicatat Mega Insurance, tidak cukup untuk menahan guncangan klaim akibat bencana.
Sumber: keuangan.kontan.co.id, bnpb.go.id
What's Your Reaction?
 Like
0
 Dislike
0
 Love
0
 Funny
0
 Angry
0
 Sad
0
 Wow
0