

































































OJK Peringatkan Banjir dan Karhutla Ancam Kualitas Aset Perbankan
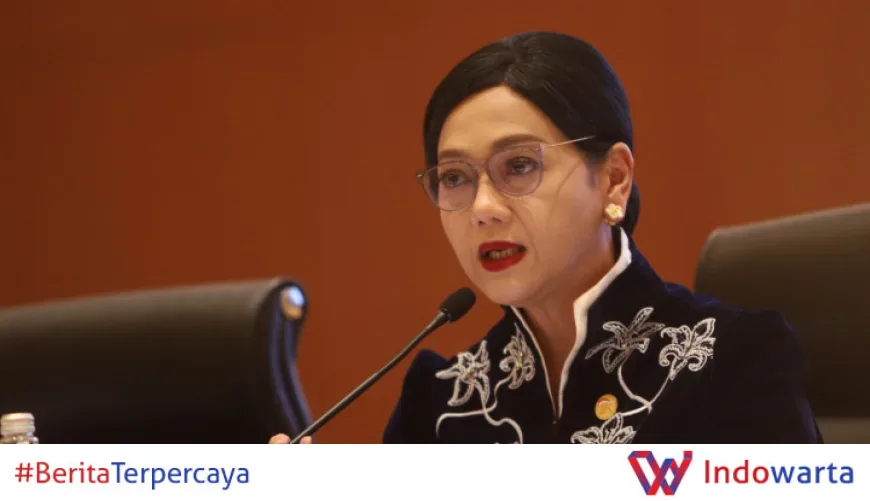
Otoritas Jasa Keuangan (OJK) memperingatkan bahwa bencana iklim seperti banjir dan kebakaran hutan dan lahan (karhutla) bukan lagi sekadar persoalan lingkungan, melainkan ancaman nyata bagi stabilitas perbankan. Risiko ini dapat mengganggu kemampuan debitur membayar pinjaman dan menekan kualitas aset lembaga keuangan.
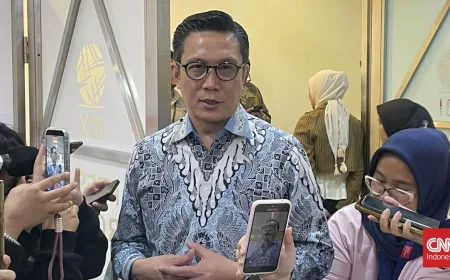
Peringatan itu disampaikan Ketua Dewan Komisioner OJK, Friderica Widyasari Dewi, dalam acara di Gedung Bursa Efek Indonesia (BEI), Jakarta, Selasa (10/11/2026). Menurutnya, dampak perubahan iklim telah merembet ke sektor keuangan sehingga perlu menjadi perhatian serius.
Kronologi Peringatan OJK di Gedung BEI
Dalam paparannya, Friderica menjelaskan bahwa risiko iklim kini telah bertransformasi menjadi risiko keuangan. Bencana seperti banjir dan karhutla dapat mengganggu operasional debitur, memicu gagal bayar, dan pada akhirnya meningkatkan kredit macet.
"Jadi semua risiko iklim saat ini yang terjadi itu sudah berubah menjadi risiko keuangan. Mempengaruhi kualitas aset, risiko kredit, klaim asuransi serta nilai investasi," ujar Friderica di Gedung BEI, Jakarta, Selasa (10/11/2026).
Ia menambahkan, dampak bencana lingkungan dapat menjalar ke berbagai sektor ekonomi. Kabut asap akibat karhutla, misalnya, bukan hanya mengancam kesehatan masyarakat, tetapi juga berpotensi menghambat kegiatan produksi dan distribusi logistik. Gangguan tersebut pada akhirnya dapat memicu kenaikan harga barang dan mendorong inflasi.
Indonesia sendiri menghadapi beragam ancaman iklim, mulai dari fenomena El Nino berkepanjangan, banjir, penurunan muka tanah di Jakarta, karhutla, hingga bencana alam lainnya. OJK menilai industri jasa keuangan perlu memperkuat kemampuan dalam mengidentifikasi dan mengukur risiko iklim.
Pihak yang Terlibat dan Pernyataan Mereka
Selain Friderica, peringatan senada datang dari Direktur Pengembangan BEI, Iding Pardi. Ia menilai perusahaan tercatat perlu memasukkan risiko lingkungan ke dalam tata kelola dan manajemen risiko perusahaan.
Dalam hal ini, keterbukaan informasi menjadi aspek penting untuk membangun kepercayaan investor. Perusahaan tidak cukup hanya memaparkan pencapaian, tetapi juga perlu menyampaikan tantangan dan tanggung jawabnya secara transparan.
"Kepercayaan tidak tumbuh dari keterbukaan yang selektif, hanya menampilkan capaian. Kepercayaan tumbuh ketika perusahaan berani menyajikan capaian sekaligus tantangan dan tanggung jawab secara proporsional," kata Ardan.
Meski dalam kutipan tersebut nama yang disebut adalah Ardan, pernyataan itu sejalan dengan pandangan Iding Pardi yang menekankan pentingnya keterbukaan informasi terkait risiko lingkungan. Keduanya berada dalam satu forum yang sama di BEI.
Latar Belakang: Risiko Iklim yang Semakin Nyata
Peringatan OJK ini bukan tanpa dasar. Indonesia secara geografis rentan terhadap berbagai bencana hidrometeorologi. Banjir yang melanda sejumlah daerah, karhutla yang terjadi hampir setiap tahun, serta penurunan muka tanah di Jakarta menjadi bukti bahwa risiko fisik akibat perubahan iklim semakin sering terjadi.
Dampaknya bagi perbankan sangat langsung. Debitur yang terdampak bencana, baik perorangan maupun perusahaan, berisiko kehilangan pendapatan atau aset sehingga kemampuan membayar pinjaman menurun. Jika dibiarkan, hal ini dapat meningkatkan rasio kredit bermasalah (NPL) dan menekan kualitas aset perbankan.
Selain itu, klaim asuransi juga berpotensi melonjak akibat bencana. Perusahaan asuransi pun harus menghitung ulang risiko mereka. Nilai investasi pada sektor-sektor yang rentan terhadap iklim juga bisa tergerus.
OJK telah menyiapkan sejumlah kebijakan untuk membantu sektor jasa keuangan menghadapi ancaman tersebut. Di antaranya melalui taksonomi keuangan berkelanjutan dan panduan mitigasi risiko yang dapat digunakan oleh berbagai sektor jasa keuangan.
Dampak bagi Perbankan dan Sektor Keuangan
Risiko iklim yang tidak diantisipasi dapat mengguncang stabilitas perbankan. Menurut OJK, lembaga keuangan perlu memetakan jumlah debitur yang terdampak bencana sekaligus menilai kemampuan mereka dalam memenuhi kewajiban pembayaran pinjaman.
Ketersediaan data yang akurat serta analisis yang berkualitas menjadi kunci untuk mengetahui sejauh mana bencana dapat memengaruhi debitur maupun portofolio pembiayaan. Tanpa data yang baik, bank akan kesulitan mengukur risiko secara tepat.
Dampak lebih luas juga bisa terasa pada sektor riil. Gangguan produksi dan distribusi akibat karhutla atau banjir dapat menurunkan kinerja perusahaan, yang pada akhirnya memengaruhi kemampuan mereka membayar utang. Inflasi yang dipicu kelangkaan barang juga akan menekan daya beli masyarakat.
OJK juga mendorong pelaku industri agar tidak hanya melihat risiko iklim sebagai ancaman, tetapi turut menangkap peluang dari pengembangan bisnis berkelanjutan. Meski demikian, peluang tersebut harus didukung pengelolaan risiko yang kuat, data yang akurat, serta pelaporan yang kredibel.
Langkah Selanjutnya: Mitigasi dan Keterbukaan Informasi
Ke depan, OJK akan terus mendorong industri jasa keuangan untuk memperkuat manajemen risiko iklim. Taksonomi keuangan berkelanjutan yang telah disiapkan diharapkan menjadi panduan bagi bank dan lembaga keuangan lainnya dalam mengklasifikasikan aktivitas ekonomi yang ramah lingkungan.
Selain itu, panduan mitigasi risiko akan membantu industri mengidentifikasi, mengukur, dan mengelola risiko iklim secara lebih sistematis. OJK juga menekankan pentingnya pelaporan yang kredibel dan transparan.
Di sisi lain, BEI melalui Iding Pardi mendorong perusahaan tercatat untuk meningkatkan keterbukaan informasi, termasuk mengenai risiko lingkungan. Langkah ini diharapkan dapat membangun kepercayaan investor dan menciptakan pasar modal yang lebih berkelanjutan.
Bagi perbankan, langkah konkret yang bisa dilakukan adalah melakukan stress test terhadap portofolio kredit yang rentan terhadap bencana, memperkuat data debitur, dan mengintegrasikan faktor iklim dalam proses penilaian risiko.
Semua pihak, baik regulator, bursa, maupun lembaga keuangan, perlu bersinergi menghadapi tantangan ini. Sebab, risiko iklim tidak mengenal sekat sektor dan dapat mengguncang perekonomian secara luas jika tidak diantisipasi dengan baik.
Analisis Redaksi
Peringatan OJK ini adalah pengingat bahwa perubahan iklim bukanlah isu yang bisa diabaikan oleh industri keuangan. Selama ini, risiko kredit lebih sering dikaitkan dengan faktor ekonomi seperti suku bunga atau pelemahan daya beli. Namun, bencana alam kini menjadi variabel yang tak bisa dipisahkan dari analisis risiko.
Yang menarik, OJK tidak hanya berbicara soal ancaman, tetapi juga peluang. Bisnis berkelanjutan memang bisa menjadi sumber pertumbuhan baru, tetapi tanpa manajemen risiko yang mumpuni, peluang itu bisa berubah menjadi jebakan. Data yang akurat dan pelaporan yang transparan menjadi prasyarat mutlak.
Sayangnya, kesadaran akan risiko iklim di kalangan pelaku industri masih belum merata. Banyak bank dan perusahaan yang belum memiliki kapasitas untuk mengukur risiko ini secara kuantitatif. Di sinilah peran regulator untuk memberikan panduan teknis dan mendorong peningkatan kapasitas.
Ke depan, ujian sesungguhnya adalah apakah peringatan ini diikuti dengan tindakan nyata. Tanpa langkah konkret, risiko iklim akan terus mengintai dan bisa mengguncang stabilitas perbankan pada saat yang tidak terduga.
Sumber: wartaekonomi.co.id, ojk.go.id
What's Your Reaction?
 Like
0
 Dislike
0
 Love
0
 Funny
0
 Angry
0
 Sad
0
 Wow
0