



































































OJK Peringatkan Banjir dan Karhutla Gerus Kredit Perbankan
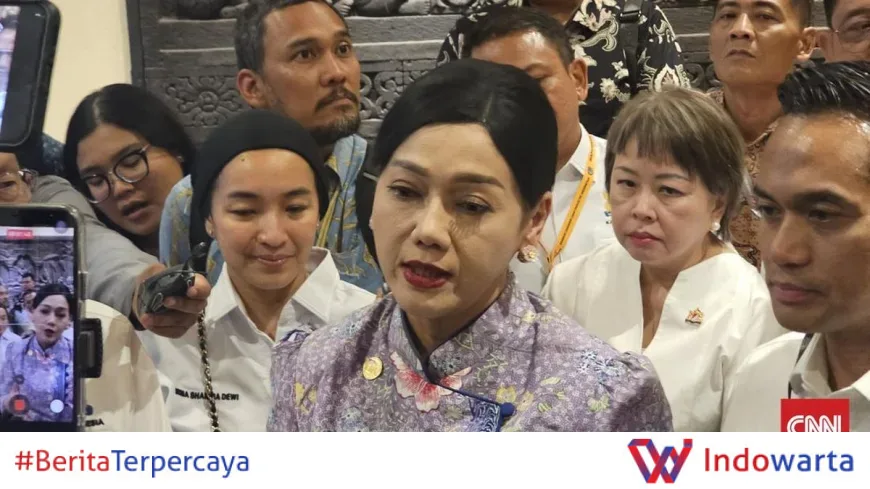
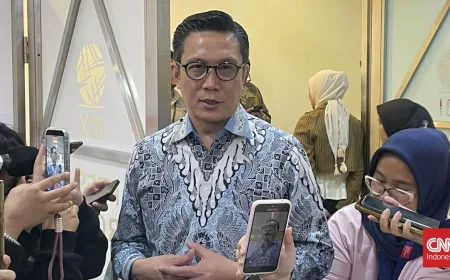
Otoritas Jasa Keuangan (OJK) menyatakan bencana alam seperti banjir dan karhutla bukan lagi sekadar persoalan lingkungan, melainkan risiko finansial yang langsung mengancam kualitas kredit perbankan. Ketua Dewan Komisioner OJK Friderica Widyasari Dewi menegaskan risiko iklim sudah terjadi saat ini, bukan di masa depan.
"Risiko iklim hari ini dapat menjadi krisis besar di masa depan jika terlambat diantisipasi. Bahkan mungkin kita tidak bicara tentang masa depan, tapi saat ini sudah terjadi dengan karhutla dan lain-lain, banjir, berbagai bencana yang mungkin karena beberapa tahun kemarin tidak ditangani dengan baik," ujar Friderica di Gedung Bursa Efek Indonesia (BEI), Jakarta Selatan, Selasa (10/11).
Kronologi dan Konteks Pernyataan OJK
Pernyataan itu disampaikan Friderica dalam sebuah forum di Gedung BEI, Jakarta Selatan, Selasa (10/11). Ia memaparkan bahwa fenomena bencana alam memaksa regulator dan lembaga keuangan turun tangan melakukan local assessment untuk memetakan seberapa parah tekanan yang dialami debitur.
Menurut Friderica, bencana tidak hanya merusak fisik, tetapi juga langsung memukul kapasitas pembayaran nasabah. Hal ini berpotensi memicu lonjakan kredit bermasalah (non-performing loan/NPL).
"Semua risiko iklim saat ini yang terjadi itu sudah berubah menjadi risiko keuangan, mempengaruhi kualitas aset, risiko kredit, klaim asuransi, serta nilai investasi," tegasnya.
Ia menambahkan dampak buruk perubahan iklim menciptakan risiko sistemik dan berantai (cascading risk). Gangguan lingkungan yang memicu bencana alam seperti karhutla telah merembet ke masalah kesehatan masyarakat, mengganggu jalur logistik, menghambat proses produksi, hingga memicu inflasi di daerah-daerah terdampak.
OJK pun menyiapkan langkah mitigasi. Regulator menerbitkan panduan mitigasi risiko bagi industri, termasuk taksonomi hijau, serta memperkuat ketahanan internal.
"Kita memberikan guidance kepada sektor jasa keuangan per sektor, bagaimana risiko iklim ini harus diantisipasi, mitigasi risikonya, dan bahkan membuat ini menjadi satu opportunity untuk bisnis sustainable ke depan," ujar Friderica.
Pihak yang Terlibat dan Pernyataan Mereka
Pernyataan tersebut disampaikan langsung oleh Ketua Dewan Komisioner OJK Friderica Widyasari Dewi. Ia menekankan bahwa perubahan iklim bukan lagi ancaman di masa depan, melainkan krisis yang sudah merusak tatanan perekonomian saat ini.
"Risiko iklim hari ini dapat menjadi krisis besar di masa depan jika terlambat diantisipasi. Bahkan mungkin kita tidak bicara tentang masa depan, tapi saat ini sudah terjadi dengan karhutla dan lain-lain, banjir, berbagai bencana yang mungkin karena beberapa tahun kemarin tidak ditangani dengan baik," ujarnya.
Friderica juga menyoroti bahwa bencana tidak hanya merusak fisik, tetapi juga langsung memukul kapasitas pembayaran nasabah yang berpotensi memicu lonjakan kredit bermasalah.
"Semua risiko iklim saat ini yang terjadi itu sudah berubah menjadi risiko keuangan, mempengaruhi kualitas aset, risiko kredit, klaim asuransi, serta nilai investasi," tegasnya.
Selain itu, ia menambahkan bahwa dampak buruk perubahan iklim menciptakan risiko sistemik dan berantai. Gangguan lingkungan yang memicu bencana alam seperti karhutla telah merembet ke masalah kesehatan masyarakat, mengganggu jalur logistik, menghambat proses produksi, hingga memicu inflasi di daerah-daerah terdampak.
OJK berupaya membentengi sektor jasa keuangan dengan menyiapkan ketahanan internal regulator serta merilis panduan mitigasi risiko bagi industri, termasuk penerbitan taksonomi hijau. Lembaga perbankan hingga pasar modal didesak untuk mulai aktif mengantisipasi dan memitigasi risiko iklim agar portofolio pembiayaan tetap sehat dan berorientasi pada keberlanjutan.
"Kita memberikan guidance kepada sektor jasa keuangan per sektor, bagaimana risiko iklim ini harus diantisipasi, mitigasi risikonya, dan bahkan membuat ini menjadi satu opportunity untuk bisnis sustainable ke depan," ujar Friderica.
Latar Belakang: Dari Bencana Alam ke Risiko Finansial
Pernyataan OJK ini muncul di tengah meningkatnya intensitas bencana hidrometeorologi di Indonesia. Banjir dan karhutla bukan hal baru, tetapi dampaknya terhadap sektor keuangan semakin terasa.
Friderica menyebut bahwa beberapa tahun terakhir penanganan bencana dinilai belum optimal. "Berbagai bencana yang mungkin karena beberapa tahun kemarin tidak ditangani dengan baik," ujarnya.
Dalam konteks ekonomi, bencana alam dapat mengganggu aktivitas produksi dan distribusi. Karhutla, misalnya, tidak hanya merusak lahan, tetapi juga menimbulkan kabut asap yang mengganggu kesehatan masyarakat dan jalur logistik. Hal ini berdampak pada penurunan pendapatan debitur, yang pada akhirnya meningkatkan risiko gagal bayar.
OJK melihat bahwa risiko iklim kini telah berubah menjadi risiko keuangan. "Semua risiko iklim saat ini yang terjadi itu sudah berubah menjadi risiko keuangan, mempengaruhi kualitas aset, risiko kredit, klaim asuransi, serta nilai investasi," tegas Friderica.
Sebagai regulator, OJK memiliki kepentingan untuk menjaga stabilitas sistem keuangan. Oleh karena itu, mereka mendorong industri untuk melakukan mitigasi risiko, termasuk melalui taksonomi hijau dan panduan per sektor.
"Kita memberikan guidance kepada sektor jasa keuangan per sektor, bagaimana risiko iklim ini harus diantisipasi, mitigasi risikonya, dan bahkan membuat ini menjadi satu opportunity untuk bisnis sustainable ke depan," ujar Friderica.
Dampak ke Kredit Perbankan dan Sektor Keuangan
Dampak langsung dari bencana alam terhadap kredit perbankan adalah melemahnya kapasitas pembayaran debitur. Ketika debitur kehilangan pendapatan akibat banjir atau karhutla, mereka kesulitan memenuhi kewajiban kredit.
OJK menyebut bahwa bencana tidak hanya merusak fisik, tetapi juga langsung memukul kapasitas pembayaran nasabah yang berpotensi memicu lonjakan kredit bermasalah. "Semua risiko iklim saat ini yang terjadi itu sudah berubah menjadi risiko keuangan, mempengaruhi kualitas aset, risiko kredit, klaim asuransi, serta nilai investasi," tegas Friderica.
Selain kredit, klaim asuransi juga berpotensi meningkat. Perusahaan asuransi yang menanggung risiko properti dan jiwa akan menghadapi lonjakan klaim akibat bencana. Nilai investasi juga dapat tergerus jika aset yang diinvestasikan berada di daerah terdampak.
OJK menekankan bahwa dampak buruk perubahan iklim menciptakan risiko sistemik dan berantai. Gangguan lingkungan yang memicu bencana alam seperti karhutla telah merembet ke masalah kesehatan masyarakat, mengganggu jalur logistik, menghambat proses produksi, hingga memicu inflasi di daerah-daerah terdampak.
Inflasi di daerah terdampak dapat menurunkan daya beli masyarakat, yang pada akhirnya memperburuk kualitas kredit. Risiko ini tidak hanya bersifat lokal, tetapi dapat menyebar ke sektor keuangan secara keseluruhan.
Untuk mengantisipasi, OJK mendorong lembaga perbankan hingga pasar modal untuk mulai aktif mengantisipasi dan memitigasi risiko iklim agar portofolio pembiayaan tetap sehat dan berorientasi pada keberlanjutan.
"Kita memberikan guidance kepada sektor jasa keuangan per sektor, bagaimana risiko iklim ini harus diantisipasi, mitigasi risikonya, dan bahkan membuat ini menjadi satu opportunity untuk bisnis sustainable ke depan," ujar Friderica.
Langkah Selanjutnya: Mitigasi dan Panduan Sektor Jasa Keuangan
OJK telah menyiapkan sejumlah langkah untuk membentengi sektor jasa keuangan dari risiko iklim. Pertama, regulator memperkuat ketahanan internal untuk mengantisipasi dampak perubahan iklim.
Kedua, OJK merilis panduan mitigasi risiko bagi industri, termasuk penerbitan taksonomi hijau. Taksonomi hijau menjadi acuan bagi lembaga keuangan dalam mengklasifikasikan kegiatan usaha yang berkelanjutan.
Ketiga, OJK memberikan guidance kepada sektor jasa keuangan per sektor. "Kita memberikan guidance kepada sektor jasa keuangan per sektor, bagaimana risiko iklim ini harus diantisipasi, mitigasi risikonya, dan bahkan membuat ini menjadi satu opportunity untuk bisnis sustainable ke depan," ujar Friderica.
Lembaga perbankan hingga pasar modal didesak untuk mulai aktif mengantisipasi dan memitigasi risiko iklim agar portofolio pembiayaan tetap sehat dan berorientasi pada keberlanjutan.
OJK juga mendorong agar risiko iklim tidak hanya dilihat sebagai ancaman, tetapi juga sebagai peluang bisnis berkelanjutan. Dengan demikian, sektor keuangan dapat beradaptasi dan tetap tumbuh di tengah tantangan perubahan iklim.
Friderica menegaskan bahwa risiko iklim hari ini dapat menjadi krisis besar di masa depan jika terlambat diantisipasi. "Bahkan mungkin kita tidak bicara tentang masa depan, tapi saat ini sudah terjadi dengan karhutla dan lain-lain, banjir, berbagai bencana yang mungkin karena beberapa tahun kemarin tidak ditangani dengan baik," ujarnya.
Analisis Redaksi
Pernyataan OJK ini patut diapresiasi karena mengangkat isu yang sering terabaikan: keterkaitan antara bencana alam dan stabilitas keuangan. Namun, pengakuan saja tidak cukup. Regulator perlu memastikan bahwa panduan mitigasi risiko benar-benar diimplementasikan oleh industri, bukan sekadar dokumen di atas kertas.
Selama ini, respons terhadap bencana cenderung bersifat reaktif dan parsial. OJK menyebut perlunya local assessment untuk memetakan tekanan pada debitur. Namun, tanpa data yang granular dan sistem peringatan dini yang terintegrasi, assessment tersebut bisa terlambat dan tidak akurat. Bank-bank juga perlu didorong untuk mengintegrasikan risiko iklim dalam analisis kredit mereka, bukan hanya sebagai formalitas.
Di sisi lain, taksonomi hijau dan panduan per sektor adalah langkah maju. Tetapi, efektivitasnya bergantung pada pengawasan dan sanksi. Tanpa penegakan yang jelas, industri cenderung mengabaikan risiko yang dianggap jangka panjang. OJK harus berani memberikan insentif bagi bank yang proaktif dan sanksi bagi yang lalai.
Yang tak kalah penting, koordinasi lintas lembaga. Risiko iklim tidak bisa ditangani OJK sendirian. Perlu sinergi dengan pemerintah daerah, BMKG, BNPB, dan kementerian terkait untuk memitigasi bencana sejak awal. Jika tidak, sektor keuangan akan terus menanggung beban dari bencana yang sebenarnya bisa dicegah atau diminimalkan.
Pada akhirnya, pernyataan Friderica adalah pengingat bahwa perubahan iklim bukan urusan masa depan. Dampaknya sudah terasa, termasuk pada portofolio kredit perbankan. Kini saatnya bertindak, bukan hanya berbicara.
Sumber: cnnindonesia.com, ojk.go.id
What's Your Reaction?
 Like
0
 Dislike
0
 Love
0
 Funny
0
 Angry
0
 Sad
0
 Wow
0