



































































OJK Ungkap Dampak Banjir hingga Karhutla ke Kredit Perbankan
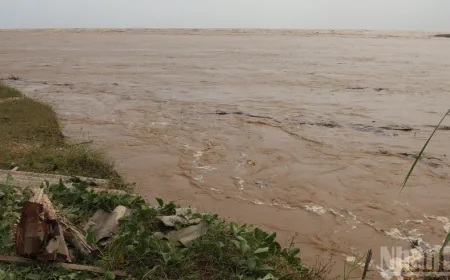
Otoritas Jasa Keuangan (OJK) mengungkap dampak perubahan iklim, mulai dari banjir hingga kebakaran hutan dan lahan (karhutla), terhadap sektor perbankan. Risiko fisik ini berpotensi mengganggu kualitas kredit dan stabilitas lembaga keuangan.
Dalam keterangan yang dikutip dari kumparanBisnis, OJK menyoroti bagaimana bencana hidrometeorologi seperti banjir dan karhutla dapat memengaruhi kinerja perbankan. Meski tidak merinci angka, pernyataan ini menegaskan bahwa risiko iklim kini menjadi perhatian serius regulator.
Banjir dan Karhutla sebagai Risiko Kredit
Banjir yang melanda berbagai daerah di Indonesia setiap tahun tidak hanya menimbulkan kerugian sosial dan infrastruktur, tetapi juga berdampak pada kemampuan debitur membayar cicilan. Nasabah yang terdampak bencana bisa kehilangan penghasilan atau aset sehingga meningkatkan risiko gagal bayar.
Begitu pula karhutla yang sering terjadi pada musim kemarau. Kebakaran hutan dan lahan menimbulkan kabut asap, mengganggu aktivitas ekonomi, dan merusak lahan produktif. Bagi perbankan yang membiayai sektor perkebunan atau usaha di wilayah terdampak, risiko kredit macet meningkat.
OJK menilai bahwa peristiwa cuaca ekstrem dapat memengaruhi portofolio kredit perbankan, terutama di sektor-sektor yang rentan terhadap perubahan iklim. Oleh karena itu, lembaga keuangan perlu mengintegrasikan faktor risiko iklim dalam analisis kredit dan manajemen risiko.
Respons OJK dan Kerangka Manajemen Risiko
Sebagai regulator, OJK telah mengeluarkan berbagai kebijakan terkait manajemen risiko dan keuangan berkelanjutan. Salah satunya adalah Peraturan OJK (POJK) tentang penerapan keuangan berkelanjutan bagi lembaga jasa keuangan, yang mewajibkan bank untuk memperhatikan aspek lingkungan, sosial, dan tata kelola (ESG) dalam pemberian kredit.
OJK juga mendorong perbankan untuk melakukan stress testing terhadap risiko iklim, termasuk skenario bencana alam. Dengan demikian, bank dapat mengukur potensi kerugian dan menyiapkan langkah mitigasi yang tepat.
Namun, tantangan tetap ada. Banyak bank, terutama yang berskala kecil, belum memiliki kapasitas dan data yang memadai untuk menilai risiko iklim secara kuantitatif. OJK pun perlu menyediakan panduan teknis dan mendorong kolaborasi antarlembaga.
Dampak bagi Debitur dan Sektor Riil
Dampak perubahan iklim terhadap kredit perbankan tidak berhenti pada lembaga keuangan. Debitur yang terdampak bencana bisa menghadapi kesulitan ekonomi berkepanjangan. Jika kredit macet meningkat, bank akan memperketat penyaluran kredit, yang pada akhirnya menghambat pertumbuhan ekonomi di daerah terdampak.
Selain itu, sektor pertanian dan perkebunan yang sangat bergantung pada kondisi cuaca menjadi yang paling rentan. Gagal panen akibat banjir atau karhutla dapat menurunkan pendapatan petani dan meningkatkan risiko kredit di segmen usaha mikro, kecil, dan menengah (UMKM).
OJK mengingatkan pentingnya literasi keuangan dan asuransi bagi masyarakat di daerah rawan bencana. Dengan begitu, risiko yang dihadapi dapat dialihkan melalui produk asuransi, sehingga beban kerugian tidak sepenuhnya ditanggung debitur maupun bank.
Langkah Selanjutnya: Integrasi Risiko Iklim dalam Kebijakan
Ke depan, OJK berencana memperkuat kerangka pengawasan berbasis risiko iklim. Langkah ini sejalan dengan tren global di mana bank sentral dan regulator keuangan semakin memperhatikan risiko perubahan iklim terhadap stabilitas sistem keuangan.
Beberapa inisiatif yang mungkin ditempuh antara lain penyusunan taksonomi hijau yang lebih rinci, pengembangan skenario stress test iklim, serta peningkatan transparansi pelaporan risiko ESG oleh bank. OJK juga dapat bekerja sama dengan kementerian dan lembaga lain untuk membangun basis data risiko bencana yang terintegrasi.
Bagi perbankan, langkah proaktif diperlukan. Bank perlu memetakan eksposur kredit di wilayah rawan bencana, memperkuat analisis kredit dengan mempertimbangkan faktor iklim, dan mengembangkan produk keuangan yang mendukung adaptasi dan mitigasi perubahan iklim.
Analisis Redaksi
Pernyataan OJK tentang dampak banjir dan karhutla terhadap kredit perbankan adalah pengingat bahwa risiko iklim bukan lagi isu lingkungan semata, melainkan risiko finansial yang nyata. Selama ini, perbankan Indonesia cenderung reaktif terhadap bencana, bukan antisipatif. Padahal, pola bencana hidrometeorologi semakin sering dan sulit diprediksi.
Tanpa integrasi risiko iklim dalam proses bisnis bank, kualitas kredit bisa tergerus diam-diam. Debitur di daerah rawan bencana mungkin tampak sehat di atas kertas, tetapi rapuh ketika banjir atau karhutla melanda. Regulator perlu memastikan bank tidak hanya mengejar pertumbuhan kredit, tetapi juga memperhitungkan kerentanan lingkungan.
Di sisi lain, OJK tidak bisa bekerja sendirian. Diperlukan koordinasi lintas sektor, termasuk dengan pemerintah daerah, Badan Meteorologi, Klimatologi, dan Geofisika (BMKG), serta Badan Nasional Penanggulangan Bencana (BNPB), untuk menyediakan data risiko yang akurat. Tanpa data yang baik, kebijakan berbasis risiko iklim hanya akan menjadi formalitas.
Yang tak kalah penting, perlindungan bagi debitur terdampak bencana harus menjadi bagian dari kebijakan. Restrukturisasi kredit dan skema asuransi yang terjangkau dapat menjadi jaring pengaman. Jika tidak, beban perubahan iklim akan jatuh pada kelompok paling rentan, sementara bank dan regulator sibuk menghitung risiko di atas kertas.
OJK telah membuka jalan. Kini giliran industri perbankan untuk bergerak dari retorika menuju aksi nyata.
Sumber: ojk.go.id
What's Your Reaction?
 Like
0
 Dislike
0
 Love
0
 Funny
0
 Angry
0
 Sad
0
 Wow
0