




























3 Hal Wajib Dicek Sebelum Akad KPR, Jangan Sampai Gagal Bayar
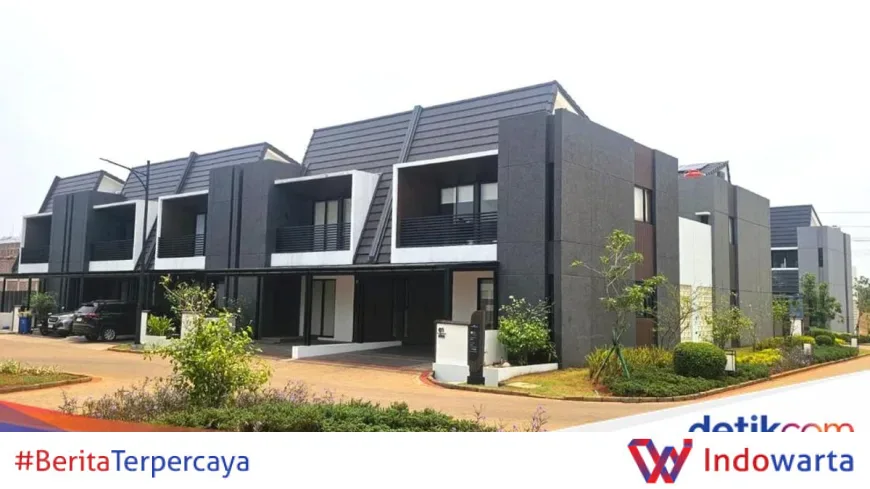
Membeli rumah lewat KPR bukan sekadar memilih skema pembayaran. Ada tiga hal krusial yang wajib dicek sebelum akad: legalitas rumah, penilaian bank, dan SLIK. Pengamat perbankan Arianto Muditomo mengingatkan, kelalaian di tahap ini bisa berujung gagal bayar.
Kronologi dan Konteks Pentingnya Pengecekan Sebelum Akad KPR
Skema Kredit Pemilikan Rumah (KPR) memang menjadi jalan utama bagi banyak orang untuk memiliki hunian. Namun, di balik kemudahan itu, ada tanggung jawab besar dan jangka panjang yang harus dipikul debitur. Pengamat Perbankan dan Praktisi Sistem Pembayaran Arianto Muditomo menegaskan, pembeli rumah harus berhati-hati sebelum melakukan akad. Bukan hanya soal kemampuan membayar cicilan, tetapi juga memastikan objek rumah dan dokumennya benar-benar aman.
“Calon debitur wajib memastikan legalitas objek rumah, termasuk status sertifikat tanah (SHM/SHGB), IMB atau PBG, site plan, serta kesesuaian spesifikasi bangunan,” kata Arianto saat dihubungi detikProperti, Jumat (14/11/2025).
Peringatan ini muncul karena banyak pembeli cenderung terburu-buru. Akibatnya, mereka melewatkan hal-hal penting yang bisa menimbulkan masalah di kemudian hari. Arianto menyebut beberapa contoh kelalaian, seperti membaca Perjanjian Pengikatan Jual Beli (PPJB) tidak teliti, tidak memastikan ada perjanjian yang merugikan, hingga tidak memeriksa simulasi angsuran, suku bunga, tenor, biaya administrasi, provisi, notaris, dan premi asuransi.
Dalam wawancara tersebut, Arianto juga menyoroti masalah sertifikat yang kerap muncul, terutama ketika SHM belum dipecah. Kondisi ini, menurutnya, tidak boleh ditunda apalagi dimaklumi. “Khawatir nanti pemilik sertifikat meninggal dunia, akan sulit untuk melakukan pecah kepemilikan,” ujarnya. Ia menyarankan agar pembeli menghindari rumah yang belum atau sulit dipecah sertifikatnya.
Pihak yang Terlibat dan Pernyataan Mereka
Dalam artikel yang dipublikasikan detikProperti, Arianto Muditomo menjadi narasumber utama. Ia memberikan sejumlah pernyataan kunci terkait risiko yang mengintai calon debitur KPR. Salah satunya mengenai perilaku pengembang yang enggan menunjukkan salinan sertifikat dengan alasan masih dalam proses. “Itu tidak wajar jika akad sudah dijadwalkan. Pembeli patut waspada karena ini bisa menandakan sertifikat belum siap, bermasalah, atau bahkan sedang dijaminkan ke pihak lain,” kata Arianto.
Ia juga menyoroti kredibilitas pengembang. Beberapa hal yang harus diwaspadai adalah tidak adanya transparansi, progres pembangunan yang lambat, struktur perusahaan tidak jelas, riwayat sengketa lahan, hingga penggunaan skema pembayaran yang tidak memberikan perlindungan hukum.
Dari sisi perbankan, Arianto menjelaskan bahwa sertifikat adalah dasar utama penilaian agunan. “Bank cenderung menunda akad jika sertifikat belum dipecah karena sertifikat pecahan merupakan dasar penjaminan kredit. Bank ingin memastikan objek agunan jelas, tidak tumpang tindih, dan dapat diikat hak tanggungan sehingga mereka tidak mengambil risiko legalitas yang belum pasti,” ucapnya.
Meskipun pengajuan KPR tetap bisa berjalan, bank biasanya hanya memberikan persetujuan kredit sementara. Akad baru dilaksanakan setelah seluruh dokumen legal memenuhi syarat, seperti sertifikat induk yang jelas, tanah tidak sengketa, izin lengkap, adanya kerja sama antara bank dan pengembang, serta bukti resmi progres pemecahan sertifikat.
Arianto juga mengingatkan bahwa lolos analisis kredit bukan jaminan akad pasti berjalan. Bank bisa menunda atau membatalkan akad jika ditemukan masalah baru, seperti legalitas belum lengkap, penilaian tidak sesuai, atau data Sistem Layanan Informasi Keuangan (SLIK) debitur berubah. Perubahan tersebut bisa berupa penurunan penghasilan, ganti pekerjaan, hasil penilaian aset yang lebih rendah dari harga jual, atau temuan bahwa proyek pengembang bermasalah.
Selain itu, Arianto menyarankan calon debitur melakukan pengecekan SLIK pribadi sebelum mengajukan KPR dan menyiapkan dokumen keuangan lengkap. “Calon pembeli sebaiknya meminta dan menyimpan salinan dokumen legal, menghindari pembayaran besar sebelum legalitas jelas, memastikan pengembang terdaftar resmi dan punya rekam jejak baik,” ujarnya.
Latar Belakang dan Konteks: Mengapa Pengecekan Ini Krusial
KPR adalah produk perbankan yang melibatkan jangka waktu panjang, biasanya 10 hingga 20 tahun. Selama periode itu, berbagai risiko bisa muncul, mulai dari perubahan kondisi ekonomi hingga masalah hukum pada objek agunan. Karena itu, uji tuntas (due diligence) sebelum akad menjadi langkah yang tidak bisa ditawar.
Menurut Arianto, masalah sertifikat adalah salah satu sumber risiko terbesar. Ketika SHM belum dipecah, status kepemilikan tanah masih melekat pada sertifikat induk. Jika pemilik sertifikat induk meninggal dunia, proses pemecahan bisa menjadi rumit dan memakan waktu. Hal ini tentu mengancam kepastian hukum bagi pembeli.
Selain itu, izin mendirikan bangunan (IMB) atau Persetujuan Bangunan Gedung (PBG) juga menjadi dokumen vital. Bangunan tanpa izin resmi berpotensi menghadapi sanksi dari pemerintah, bahkan pembongkaran. Site plan dan kesesuaian spesifikasi bangunan juga perlu dicek agar pembeli tidak tertipu oleh janji pengembang yang tidak sesuai kenyataan.
Dari sisi pembiayaan, bank memiliki prosedur ketat dalam menilai agunan. Sertifikat yang belum dipecah membuat bank enggan mengambil risiko karena objek agunan tidak dapat diikat hak tanggungan secara sempurna. Inilah sebabnya bank sering menunda akad hingga dokumen legal rampung. Pembeli perlu memahami bahwa persetujuan kredit bukanlah jaminan final.
Pengecekan SLIK juga menjadi langkah preventif. SLIK adalah sistem informasi yang mencatat riwayat kredit seseorang. Jika calon debitur memiliki catatan kredit buruk, bank bisa menolak pengajuan atau memberikan suku bunga lebih tinggi. Oleh karena itu, Arianto menyarankan pengecekan SLIK sebelum mengajukan KPR.
Dampak dan Risiko Jika Mengabaikan Pengecekan
Mengabaikan pengecekan sebelum akad KPR dapat menimbulkan dampak serius. Pertama, risiko gagal bayar akibat cicilan yang tidak sesuai kemampuan. Kedua, masalah hukum terkait sertifikat yang belum dipecah atau sengketa lahan. Ketiga, kerugian finansial karena pembayaran besar dilakukan sebelum legalitas jelas.
Dalam wawancara, Arianto menyebut beberapa masalah yang kerap muncul, seperti sertifikat yang belum dipecah, pengembang yang tidak transparan, hingga proyek yang mangkrak. Semua ini bisa membuat pembeli terjebak dalam kewajiban cicilan tanpa kepastian memiliki rumah.
Selain itu, bank juga bisa membatalkan akad di detik akhir jika menemukan masalah baru. “Bank bisa menunda ataupun membatalkan akad jika ditemukan masalah baru, seperti legalitas belum lengkap, penilaian tidak sesuai, atau data SLIK debitur berubah,” kata Arianto. Oleh karena itu, pembeli harus memastikan semua dokumen dan kondisi keuangan benar-benar siap sebelum menandatangani akad.
Dampak lainnya adalah potensi sengketa dengan pengembang. Jika pengembang tidak kredibel, pembeli bisa kesulitan menuntut haknya. Arianto mengingatkan pentingnya memeriksa rekam jejak pengembang dan memastikan mereka terdaftar resmi.
Langkah Selanjutnya: Persiapan Matang Sebelum Akad
Untuk menghindari risiko tersebut, Arianto memberikan sejumlah saran praktis. Pertama, periksa legalitas rumah dan kredibilitas pengembang. Pastikan sertifikat tanah jelas, IMB/PBG lengkap, site plan sesuai, dan spesifikasi bangunan cocok. Baca PPJB dengan teliti dan hindari perjanjian yang merugikan.
Kedua, ketahui penilaian bank terhadap rumah. Jika memungkinkan, tanyakan langsung kepada bank mengenai penilaian agunan dan pengembang. Pahami bahwa bank hanya akan melanjutkan akad jika dokumen legal memenuhi syarat.
Ketiga, cek SLIK pribadi dan siapkan dokumen keuangan lengkap. Arianto menyarankan agar calon debitur meminta dan menyimpan salinan dokumen legal, menghindari pembayaran besar sebelum legalitas jelas, dan memastikan pengembang terdaftar resmi serta memiliki rekam jejak baik.
“Akad tidak boleh dilakukan dengan tergesa-gesa hanya karena ingin segera menyelesaikan semua urusan akad. Hal ini harus dilakukan setelah bank dan notaris memastikan seluruh dokumen objek dan agunan benar-benar aman dan tidak bermasalah,” pesan Arianto.
Dengan persiapan matang, pembeli dapat meminimalkan risiko dan memastikan bahwa KPR yang diambil tidak menjadi beban di kemudian hari. Informasi lebih lanjut mengenai properti dan KPR dapat diakses melalui detikProperti dan Otoritas Jasa Keuangan (OJK).
Analisis Redaksi
Peringatan Arianto Muditomo bukanlah hal baru, tetapi sering diabaikan oleh konsumen yang tergiur promo atau desakan pengembang. Dalam praktiknya, banyak pembeli rumah pertama kali kurang memahami seluk-beluk dokumen legal. Mereka cenderung percaya pada brosur dan janji lisan. Akibatnya, ketika masalah muncul, posisi konsumen lemah.
Yang menarik, Arianto menyoroti soal sertifikat yang belum dipecah. Ini adalah masalah klasik di industri properti Indonesia. Pengembang sering menunda pemecahan sertifikat karena alasan biaya dan proses. Padahal, bank sebagai pemberi kredit sangat bergantung pada sertifikat pecahan untuk mengikat hak tanggungan. Jika sertifikat belum dipecah, bank berisiko menanggung kredit macet tanpa jaminan yang memadai. Maka, wajar jika bank menunda akad.
Sayangnya, informasi mengenai pentingnya pengecekan ini belum menjadi kesadaran umum. Banyak konsumen baru menyadari setelah terlambat. Oleh karena itu, edukasi dari media dan regulator seperti OJK perlu terus digalakkan. Jangan sampai konsumen hanya dibekali kemampuan menghitung cicilan, tetapi tidak dibekali pengetahuan tentang risiko legalitas.
Selain itu, pengawasan terhadap pengembang nakal juga harus diperketat. Pengembang yang enggan menunjukkan sertifikat dengan alasan masih diproses patut dicurigai. Regulator perlu memastikan bahwa pengembang memenuhi kewajiban transparansi sebelum memasarkan produknya. Dengan begitu, konsumen tidak dirugikan.
Pada akhirnya, membeli rumah adalah keputusan besar. KPR memungkinkan many orang mewujudkan impian memiliki hunian, tetapi juga membawa konsekuensi jangka panjang. Pengecekan menyeluruh sebelum akad adalah investasi waktu dan tenaga yang sepadan untuk menghindari masalah di kemudian hari.
Sumber: ojk.go.id
What's Your Reaction?
 Like
0
 Dislike
0
 Love
0
 Funny
0
 Angry
0
 Sad
0
 Wow
0