




































































Harga Rumah Stagnan tapi Penjualan Anjlok 8,43 Persen: Akar Masalah Daya Beli
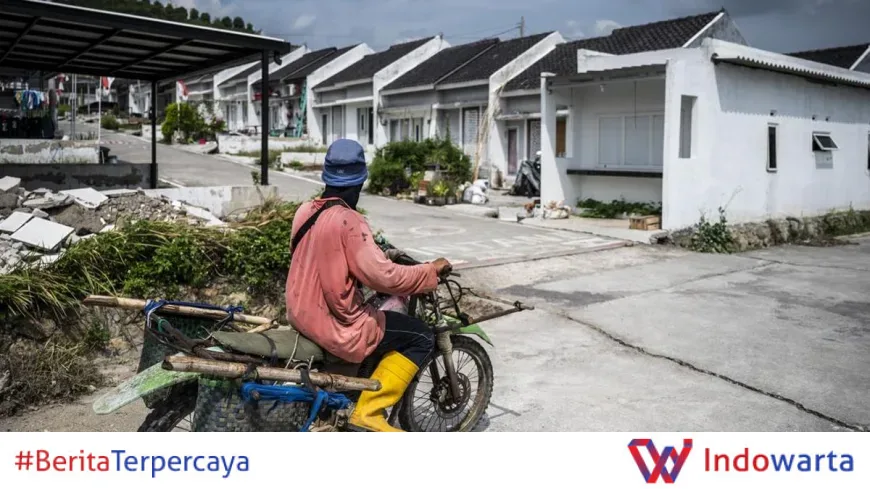
Bank Indonesia mencatat harga rumah di pasar primer hanya tumbuh 0,58 persen pada kuartal III 2026, tetapi penjualan hunian justru anjlok 8,43 persen. Ekonom menilai lesunya transaksi bukan soal bunga KPR, melainkan daya beli masyarakat yang tergerus.
Harga Rumah Melambat, Penjualan Justru Terjun Bebas
Laporan Survei Harga Properti Residensial (SHPR) Bank Indonesia untuk kuartal III 2026 menunjukkan pertumbuhan Indeks Harga Properti Residensial (IHPR) di pasar primer hanya 0,58 persen secara tahunan (yoy). Angka itu melambat dibandingkan kuartal II 2026 yang masih tumbuh 0,69 persen.
"Hasil Survei Harga Properti Residensial (SHPR) Bank Indonesia menunjukkan harga properti residensial di pasar primer pada triwulan III 2026 tumbuh terbatas," tulis BI dalam laporan yang dirilis Jumat (6/11), seperti dikutip dari CNN Indonesia.
Yang mengejutkan, di saat harga masih merangkak naik, volume penjualan rumah malah merosot tajam. BI mencatat penjualan properti residensial anjlok 8,43 persen pada kuartal III 2026 dibandingkan periode yang sama tahun lalu. Kontraksi ini jauh lebih dalam dari kuartal sebelumnya yang hanya minus 2,36 persen.
Secara kuartalan, penjualan bahkan jatuh 11,10 persen, berbalik arah dari pertumbuhan 9,39 persen pada kuartal II 2026. Data ini menjadi sinyal kuat bahwa pasar properti sedang tidak baik-baik saja.
Rumah Menengah dan Besar Jadi Penopang Pelemahan
Perlambatan harga terutama terjadi pada segmen menengah dan besar. Harga rumah tipe menengah tumbuh 0,63 persen, melambat dari 0,83 persen pada kuartal sebelumnya. Sementara rumah tipe besar tumbuh 0,57 persen, turun dari 0,68 persen.
Hanya rumah tipe kecil yang mencatat kenaikan tipis, dari 0,49 persen menjadi 0,55 persen. Meski demikian, kenaikan itu tidak cukup menutup pelemahan di dua segmen lainnya.
Dari sisi penjualan, seluruh tipe rumah mengalami penurunan. Penjualan rumah tipe besar merosot 10,78 persen. Adapun tipe kecil dan menengah masing-masing amblas 4,95 persen dan 15,42 persen. Segmen menengah menjadi yang paling terpukul.
Ironisnya, harga yang stagnan seharusnya menjadi momentum bagi pembeli untuk masuk. Namun kenyataannya, minat beli justru menurun. Inilah yang membuat sejumlah pengamat menyebut ada masalah struktural di sisi permintaan.
Daya Beli Lemah, Bukan Sekadar Bunga KPR
Pengamat properti Anton Sitorus menilai akar masalah lesunya transaksi bukan dipicu oleh gejolak suku bunga KPR semata. Menurut dia, tekanan ekonomi makro yang mengikis daya beli masyarakat adalah penyebab utamanya.
"Yang paling berpengaruh saat ini adalah kondisi ekonomi yang cukup berat, membuat daya beli masyarakat melemah. Rame dengan istilah 'in this economy' kan? Jadi yang membuat harga enggak naik tapi penjualannya turun ya lebih karena faktor daya beli yang lemah akibat ekonomi yang cukup berat buat sebagian besar masyarakat," kata Anton saat dihubungi CNNIndonesia.com, Senin (9/11).
Anton menjelaskan, kondisi ekonomi yang berat membuat porsi pendapatan warga tergerus untuk kebutuhan primer. Alokasi untuk belanja modal seperti hunian pun semakin kecil. Di sisi lain, pengembang menghadapi posisi dilematis: pasar lesu, tetapi mereka enggan memotong harga jual rumah primer demi menjaga margin keuntungan.
Perbedaan perilaku juga terlihat antara pembeli rumah pertama (end user) dan pemodal (investor). Kelompok end user di segmen menengah ke bawah memilih menahan diri karena terdesak kebutuhan hidup sehari-hari. Sementara investor di segmen atas cenderung wait and see melihat prospek pasar yang belum menarik.
"Kalau di segmen menengah bawah mereka lebih sensitif dengan kondisi ekonomi, jadi belanja properti mereka rem. Sementara segmen atas ragu karena prospek ke depan bakal seperti apa," jelas Anton.
Pasar Sekunder Bukan Pelarian
Ekonom Universitas Andalas Syafruddin Karimi menilai penurunan penjualan rumah primer tidak serta-merta menandakan konsumen berbondong-bondong beralih ke rumah bekas. Pasalnya, belum ada data transaksi nasional pasar sekunder yang sebanding secara metodologis dengan survei BI.
Meskipun rumah bekas memiliki keunggulan lokasi yang matang dan negosiasi harga yang lebih fleksibel, pembeli tetap dihadapkan pada biaya ekstra. Mulai dari renovasi, pengurusan sertifikat, hingga pajak. Di saat daya beli belum pulih dan bunga pembiayaan masih mahal, konsumen cenderung menahan diri di kedua pasar.
"Ketika pendapatan tidak cukup kuat dan pembiayaan tetap mahal, konsumen bisa menunda pembelian di kedua pasar, bukan sekadar berpindah segmen," kata Syafruddin.
Syafruddin juga menyoroti skema KPR dan persyaratan kredit perbankan yang kian menghimpit calon pembeli rumah pertama, terutama generasi muda. Selain wajib lolos verifikasi riwayat kredit dan kriteria penghasilan yang ketat, skema suku bunga mengambang (floating rate) di tengah tenor panjang hingga puluhan tahun menjadi risiko finansial tersendiri.
Menurut dia, insentif seperti Pajak Pertambahan Nilai Ditanggung Pemerintah (PPN DTP) maupun pelonggaran pinjaman KPR (Loan to Value/LTV) belum cukup manjur. Sebab, kebijakan itu tidak otomatis meringankan beban cicilan bulanan yang harus ditanggung debitur.
"Menyewa rumah menjadi pilihan rasional untuk menjaga mobilitas pekerjaan serta menghindari beban utang yang melampaui kemampuan," tegasnya.
Langkah Selanjutnya: Menunggu Stimulus yang Tepat Sasaran
Dengan harga yang stagnan dan penjualan yang anjlok, pasar properti Indonesia berada di persimpangan. Di satu sisi, pengembang menahan harga demi margin. Di sisi lain, konsumen menahan belanja karena daya beli belum pulih.
Pemerintah dan Bank Indonesia sebenarnya sudah mengeluarkan sejumlah insentif, mulai dari PPN DTP hingga pelonggaran LTV. Namun, menurut para ekonom, stimulus itu belum menyentuh akar masalah: pendapatan masyarakat yang tidak cukup kuat untuk menanggung cicilan jangka panjang.
Ke depan, pasar properti kemungkinan masih akan lesu jika tidak ada perbaikan ekonomi yang signifikan. Para pengamat menyarankan agar insentif lebih diarahkan pada peningkatan daya beli, bukan sekadar keringanan pajak atau uang muka. Tanpa itu, harga rumah bisa tetap stagnan, sementara penjualan terus merosot.
Bagi konsumen, terutama generasi muda, menyewa hunian tampak semakin rasional. Bagi pengembang, strategi menahan harga mungkin bertahan, tetapi tanpa permintaan yang pulih, margin keuntungan pun terancam. Pasar properti menunggu kebijakan yang benar-benar menyentuh kantong masyarakat.
Analisis Redaksi
Data BI ini membuka mata: harga rumah stagnan bukan karena pasar sedang seimbang, melainkan karena permintaan dan penawaran sama-sama menahan diri. Pengembang menahan harga agar margin tidak tergerus, sementara konsumen menahan belanja karena pendapatan habis untuk kebutuhan primer. Dalam kondisi seperti ini, insentif fiskal dan moneter yang ada ibarat obat penawar rasa sakit, bukan penyembuh penyakit.
Selama daya beli tidak membaik, kebijakan seperti PPN DTP dan pelonggaran LTV hanya akan dinikmati segmen atas yang sebenarnya tidak terlalu membutuhkan. Sementara kelompok menengah bawah, yang menjadi tulang punggung pasar properti, justru semakin terpinggirkan. Mereka bukan tidak ingin membeli rumah, tetapi kemampuan finansialnya tidak memadai. Skema KPR dengan bunga mengambang dan tenor puluhan tahun menjadi momok tersendiri.
Pemerintah perlu berhenti melihat pasar properti sebagai sektor yang bisa digenjot hanya dengan insentif jualan. Fokus harus diarahkan pada penciptaan lapangan kerja dan peningkatan pendapatan riil. Tanpa itu, harga rumah akan terus stagnan, penjualan terus anjlok, dan mimpi memiliki rumah bagi generasi muda semakin jauh dari kenyataan.
Sumber: bi.go.id
What's Your Reaction?
 Like
0
 Dislike
0
 Love
0
 Funny
0
 Angry
0
 Sad
0
 Wow
0