




































































OJK Peringatkan Banjir dan Karhutla Jadi Ancaman Baru Jasa Keuangan
Otoritas Jasa Keuangan (OJK) mengungkap risiko finansial akibat perubahan iklim yang berdampak langsung pada sektor jasa keuangan. Banjir dan kebakaran hutan serta lahan (karhutla) disebut sebagai ancaman nyata, dengan pengukuran risiko menjadi tantangan utama.
Peringatan itu disampaikan OJK melalui kanal informasi resminya, sebagaimana dikutip dari laporan CNBC Indonesia. Inti pesannya jelas: dampak iklim bukan lagi urusan lingkungan semata, melainkan persoalan neraca keuangan.
Banjir dan Karhutla di Pusat Perhatian OJK
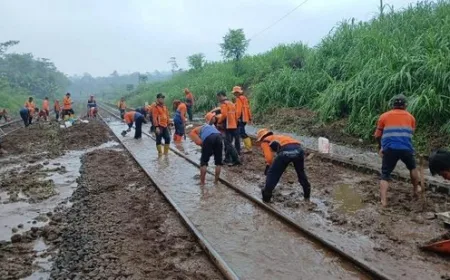
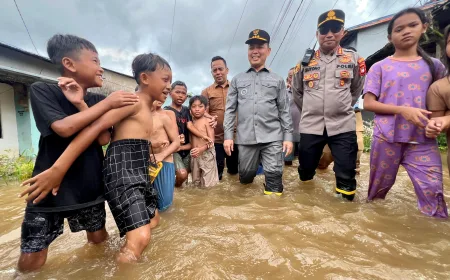
Dalam paparannya, OJK menempatkan banjir dan karhutla sebagai dua contoh bencana yang paling relevan bagi industri keuangan Indonesia. Keduanya bukan kejadian langka. Banjir musiman melanda sejumlah kota besar hampir setiap tahun, sementara karhutla berulang di kawasan gambut Sumatra dan Kalimantan.
Bagi OJK, dua jenis bencana ini punya jalur dampak yang berbeda. Banjir mengganggu operasional kantor cabang, merusak agunan, dan menekan kemampuan debitur membayar cicilan. Karhutla menghantam sektor perkebunan dan kehutanan yang menjadi basis kredit perbankan di daerah.
Dampaknya merambat ke tiga sisi sekaligus:
- Perbankan: kualitas kredit menurun ketika debitur di wilayah terdampak kehilangan pendapatan atau aset.
- Asuransi: klaim meningkat, sementara premi di kawasan rawan bencana sulit dihitung secara akurat.
- Pasar modal dan pembiayaan: nilai aset emiten serta proyek yang dibiayai bisa tergerus oleh kerusakan fisik maupun perubahan kebijakan.
OJK tidak merinci angka kerugian dalam pernyataan tersebut. Namun penegasan bahwa banjir dan karhutla kini masuk kategori ancaman jasa keuangan menandakan pergeseran cara regulator memandang risiko.
Mengapa Pengukuran Risiko Iklim Jadi Tantangan Terbesar
OJK secara khusus menyorot tantangan pengukuran risiko. Persoalannya, risiko iklim tidak seperti risiko kredit biasa yang bisa dihitung dari riwayat pembayaran. Data bencana bersifat sporadis, proyeksi iklim berubah-ubah, dan dampaknya baru terasa dalam jangka panjang.
Ada dua kategori risiko yang biasa dipakai dalam diskusi internasional. Pertama, risiko fisik, yakni kerugian langsung akibat bencana seperti banjir dan karhutla. Kedua, risiko transisi, yaitu dampak dari peralihan ke ekonomi rendah karbon, misalnya aset yang tiba-tiba kehilangan nilai karena kebijakan baru.
Keduanya sulit diterjemahkan ke dalam model risiko konvensional. Lembaga keuangan belum punya standar baku untuk menilai seberapa besar eksposur portofolio mereka terhadap banjir atau karhutla. Tanpa standar itu, stres test iklim sulit dilakukan secara seragam.
Keterbatasan data menjadi hambatan berikutnya. Informasi historis bencana di Indonesia tersebar di berbagai instansi, tidak selalu terdigitalisasi, dan jarang terhubung dengan data kredit per debitur. Padahal, pemetaan risiko per lokasi adalah syarat awal untuk menghitung kerentanan portofolio.
Konteks Kebijakan: Dari Taksonomi Hijau ke Stres Test Iklim
Peringatan OJK ini bukan langkah pertama. Beberapa tahun terakhir, OJK telah membangun kerangka keberlanjutan bagi industri jasa keuangan, termasuk Taksonomi untuk Keuangan Berkelanjutan Indonesia yang menjadi acuan klasifikasi kegiatan usaha hijau.
OJK juga menerbitkan aturan mengenai penerapan keuangan berkelanjutan bagi bank, perusahaan pembiayaan, dan perusahaan asuransi. Kewajiban itu mencakup penyusunan laporan keberlanjutan serta rencana aksi keuangan berkelanjutan.
Di tingkat global, arahnya sejalan. Basel Committee on Banking Supervision telah menerbitkan prinsip pengelolaan risiko keuangan terkait iklim, yang menekankan pentingnya tata kelola, pengukuran, dan pelaporan. Kerangka serupa juga dibahas dalam forum keuangan internasional sebagai rujukan bagi regulator negara berkembang.
Yang membedakan Indonesia adalah karakter bencananya. Negara ini berada di kawasan rawan gempa, letusan gunung, banjir, dan kekeringan. Kombinasi itu membuat risiko fisik lebih mendesak dibandingkan di banyak negara maju yang lebih fokus pada risiko transisi.
Dampak bagi Bank, Asuransi, dan Debitur
Jika risiko iklim masuk hitungan resmi, sejumlah praktik bisnis berpotensi berubah. Bank mungkin perlu memasukkan faktor lokasi dan riwayat bencana dalam analisis kredit, terutama untuk pembiayaan properti, perkebunan, dan infrastruktur.
Perusahaan asuransi menghadapi tekanan serupa. Penetapan premi di kawasan rawan banjir atau karhutla bisa disesuaikan, dan produk yang menanggung risiko bencana alam perlu dihitung ulang. Di sisi lain, kesadaran ini membuka pasar baru, seperti asuransi parametrik yang membayar klaim berdasarkan pemicu tertentu, misalnya curah hujan ekstrem.
Bagi debitur, konsekuensinya bisa terasa langsung. Proyek di daerah rawan bencana mungkin dinilai lebih berisiko sehingga biaya pinjaman naik. Namun, usaha yang menerapkan standar ketahanan iklim berpeluang mendapat penilaian lebih baik.
OJK menegaskan bahwa pengukuran risiko tetap menjadi pekerjaan rumah bersama. Tanpa metode yang jelas, peringatan soal banjir dan karhutla hanya akan berhenti sebagai imbauan, bukan dasar pengambilan keputusan.
Langkah Selanjutnya yang Dinantikan Industri
Setelah peringatan ini, perhatian industri tertuju pada tindak lanjut konkret. Sejumlah kalangan menantikan pedoman teknis mengenai cara menghitung eksposur risiko iklim, termasuk skenario stres test dan kewajiban pelaporan.
Kolaborasi antarlembaga juga menjadi kunci. Data bencana dari Badan Meteorologi, Klimatologi, dan Geofisika serta Badan Nasional Penanggulangan Bencana perlu terhubung dengan data kredit dan asuransi agar penilaian risiko tidak berjalan sendiri-sendiri.
OJK belum mengumumkan tenggat atau aturan baru dalam pernyataan tersebut. Yang jelas, banjir dan karhutla kini resmi masuk daftar hal yang harus diperhitungkan oleh seluruh pelaku jasa keuangan.
Analisis Redaksi
Peringatan OJK ini layak dibaca sebagai pengakuan bahwa risiko iklim sudah merangsek ke ruang rapat direksi, bukan lagi sekadar topik konferensi keberlanjutan. Banjir dan karhutla adalah kejadian yang berulang setiap tahun, sehingga mengabaikannya dalam analisis kredit dan underwriting asuransi sama dengan menutup mata terhadap kerugian yang bisa diprediksi.
Namun ada celah yang perlu diwaspadai. OJK menyebut pengukuran risiko sebagai tantangan, dan di situlah masalah sebenarnya bersemayam. Tanpa data bencana yang terintegrasi dengan data kredit, lembaga keuangan akan mengandalkan asumsi kasar. Akibatnya, risiko bisa dilebih-lebihkan pada daerah tertentu dan justru diabaikan di tempat lain. Kualitas data menentukan kualitas keputusan.
Yang juga perlu dicermati, kebijakan risiko iklim berpotensi menimbulkan efek samping. Jika bank menaikkan premi risiko di kawasan rawan banjir, masyarakat berpenghasilan rendah di wilayah itu yang paling terdampak. Regulator perlu memastikan bahwa dorongan menuju ketahanan iklim tidak berujung pada penyaluran kredit yang makin timpang. Peringatan sudah keluar. Kini bola ada di tangan OJK untuk menerjemahkannya menjadi aturan yang adil dan bisa dijalankan.
What's Your Reaction?
 Like
0
 Dislike
0
 Love
0
 Funny
0
 Angry
0
 Sad
0
 Wow
0