



































































Pinjaman Online Tumbuh 22% pada 2026, Indonesia Pimpin Bank Digital ASEAN
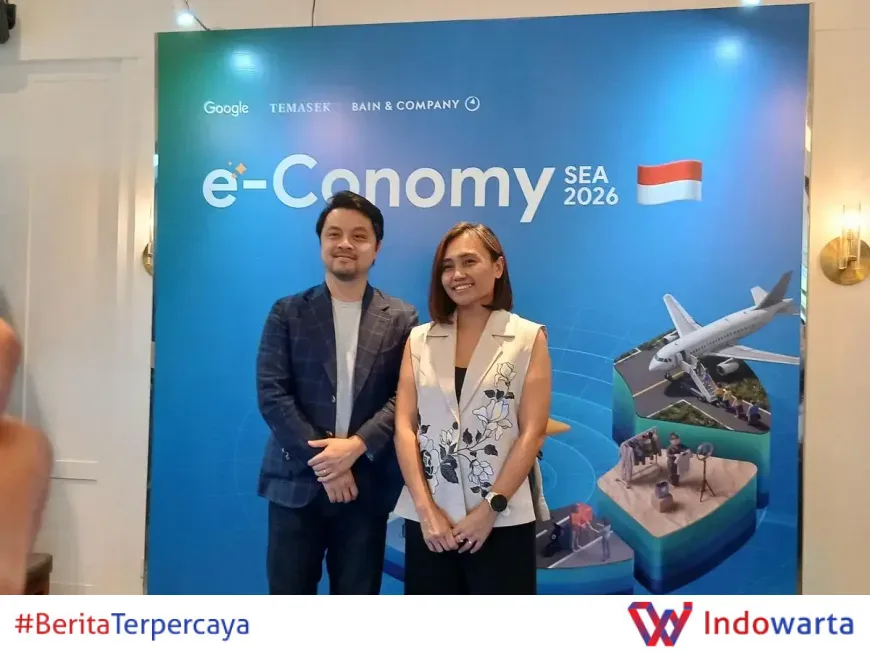
Pinjaman online di Indonesia diperkirakan tumbuh 22 persen menjadi US$16 juta pada 2026, menurut laporan e-Conomy SEA 2026. Pembayaran digital masih mendominasi dengan kontribusi US$595 juta, sementara Indonesia memimpin Asia Tenggara dalam jumlah dan profitabilitas bank digital.
Proyeksi Pertumbuhan Pinjaman Online hingga 2035
Laporan e-Conomy SEA 2026 yang dikutip Fortune Indonesia menyebutkan bahwa pinjaman online akan tumbuh 22 persen dari US$13 juta pada 2025 menjadi US$16 juta pada 2026. Angka ini mencakup saldo akhir tahun pinjaman konsumen, tidak termasuk kartu kredit dan hipotek, serta pinjaman untuk usaha kecil dan menengah (UKM).
Pertumbuhan tidak berhenti di 2026. Laporan tersebut memproyeksikan pinjaman online terus tumbuh 20 persen hingga 2035 dengan nilai mencapai US$80 juta. Artinya, dalam sepuluh tahun ke depan, pasar pinjaman online Indonesia akan berlipat lima kali dari posisi 2026.
Meski begitu, pembayaran digital tetap menjadi kontributor terbesar dalam layanan keuangan digital. Pada 2026, nilai transaksi pembayaran digital diperkirakan mencapai US$595 juta, tumbuh 13 persen dari US$524 juta pada tahun sebelumnya. Hingga 2035, angka ini diproyeksi melonjak menjadi US$1.401 juta.
Pembayaran digital mencakup transaksi kartu kredit, kartu debit, kartu prabayar, antar-rekening (A2A), dan e-wallet. Sementara itu, asuransi digital mencatat premi tahunan setara (APE) dan premi bruto (GWP) sebesar US$0,23 juta pada 2026, tumbuh 9 persen dari US$0,21 juta pada 2025. Pada 2035, nilainya diproyeksi mencapai US$0,77 juta.
Indonesia Memimpin Bank Digital di Asia Tenggara
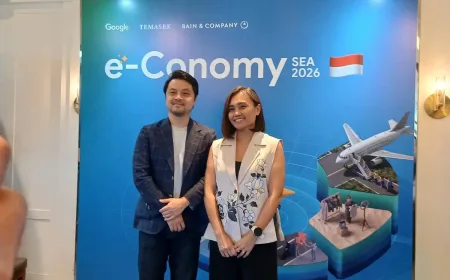
Country Director Google Indonesia, Veronica Utami, menegaskan posisi Indonesia dalam lanskap keuangan digital regional. Menurutnya, pertumbuhan pinjaman online di Indonesia merupakan yang tertinggi di Asia Tenggara.
"Kita lihat digital lending atau peminjaman, itu juga pertumbuhannya paling tinggi 22 persen dari tahun ke tahun, dan yang menarik adalah bahwa Indonesia itu kalau dibandingkan dengan Asia Tenggara, kita memimpin dalam hal digital banks," ujarnya dalam konferensi pers di Jakarta, Rabu (11/11).
Saat ini Indonesia memiliki 18 bank digital, jumlah terbanyak di Asia Tenggara. Veronica juga mengklaim bahwa bank digital di Indonesia merupakan yang paling menguntungkan di kawasan. Salah satu penyebabnya adalah integrasi bank digital ke dalam ekosistem super app.
"Karena dengan ekosistem super app mereka bisa paham behavior-nya user-nya sebagai apa, mana yang misalkan delivery makan berapa kali dalam seminggu, sekali delivery berapa, atau misalkan dia pakai gojek atau pakai mobil, itu kan sebetulnya adalah penanda-penanda tentang kemampuan daya beli," jelasnya.
Ekosistem Super App dan Kredit Mikro Dorong Profitabilitas
Keunggulan bank digital Indonesia tidak lepas dari model bisnis yang terintegrasi dengan layanan sehari-hari. Veronica menyebut bahwa pemahaman mendalam terhadap perilaku pengguna memungkinkan bank digital menilai kelayakan kredit secara lebih presisi.
Selain itu, margin bunga bersih yang berkelanjutan dari penyaluran kredit mikro dan fasilitas Buy Now, Pay Later (BNPL) turut menopang profitabilitas. Proses akuisisi nasabah yang murah melalui ekosistem digital menjadi faktor pendukung lainnya.
"Digital banks di Indonesia juga menjadi yang paling menguntungkan di seluruh Asia Tenggara," kata Veronica.
Data ini sejalan dengan proyeksi pertumbuhan layanan keuangan digital yang berlanjut hingga 2035. Pinjaman online, pembayaran digital, dan asuransi digital menjadi tiga pilar utama yang akan mendorong inklusi keuangan di Indonesia.
Dampak bagi Pelaku UKM dan Konsumen
Pertumbuhan pinjaman online yang pesat membuka akses pembiayaan lebih luas bagi UKM. Selama ini, UKM sering menghadapi kendala agunan dan riwayat kredit saat mengajukan pinjaman ke bank konvensional. Kehadiran platform pinjaman online berbasis teknologi diharapkan menjembatani kesenjangan tersebut.
Bagi konsumen, pembayaran digital yang terus tumbuh memudahkan transaksi sehari-hari. Mulai dari belanja online, transportasi, hingga pembayaran tagihan, semuanya dapat dilakukan melalui e-wallet dan antar-rekening.
Namun, pertumbuhan cepat juga menuntut literasi keuangan yang memadai. Konsumen perlu memahami risiko pinjaman online, termasuk bunga tinggi dan potensi gagal bayar. Otoritas Jasa Keuangan (OJK) sebelumnya telah mengatur penyelenggara pinjaman online untuk memastikan praktik yang sehat.
Langkah Selanjutnya dan Tantangan
Dengan proyeksi pertumbuhan yang optimistis, industri keuangan digital Indonesia dihadapkan pada sejumlah tantangan. Salah satunya adalah menjaga kualitas kredit seiring meluasnya penyaluran pinjaman.
Veronica menekankan pentingnya pemahaman perilaku pengguna sebagai kunci. "Ekosistem super app memungkinkan bank digital memahami daya beli pengguna," ujarnya.
Ke depan, integrasi antara bank digital, platform e-commerce, dan layanan on-demand diperkirakan semakin erat. Hal ini berpotensi menciptakan ekosistem keuangan yang lebih inklusif, tetapi juga menimbulkan pertanyaan tentang perlindungan data dan persaingan usaha.
Laporan e-Conomy SEA 2026 sendiri menjadi acuan bagi pelaku industri dan pembuat kebijakan dalam merumuskan strategi. Dengan pertumbuhan pinjaman online 22 persen dan dominasi bank digital, Indonesia berada di jalur yang tepat untuk menjadi pusat keuangan digital Asia Tenggara.
Analisis Redaksi
Proyeksi pertumbuhan pinjaman online 22 persen pada 2026 patut diapresiasi, tetapi jangan sampai euforia menutupi risiko. Angka US$16 juta memang terlihat kecil dibandingkan pembayaran digital US$595 juta, namun pertumbuhan pinjaman online yang konsisten hingga 2035 menunjukkan bahwa segmen ini akan semakin besar. Tantangannya bukan hanya mendorong pertumbuhan, tetapi memastikan bahwa pertumbuhan itu sehat dan berkelanjutan.
Klaim bahwa bank digital Indonesia paling menguntungkan di Asia Tenggara perlu diuji lebih dalam. Ekosistem super app memang memberikan keunggulan data, tetapi juga menciptakan ketergantungan pada platform besar. Jika bank digital terlalu bergantung pada ekosistem tertentu, diversifikasi risiko menjadi terbatas. Selain itu, praktik BNPL dan kredit mikro yang mendorong margin tinggi perlu diawasi agar tidak menjerumuskan konsumen ke dalam utang yang tidak terkendali.
Pemerintah dan regulator perlu memastikan bahwa pertumbuhan keuangan digital berjalan seiring dengan perlindungan konsumen dan stabilitas sistem keuangan. Tanpa pengawasan yang memadai, pertumbuhan cepat bisa berbalik menjadi krisis. Indonesia punya peluang besar, tetapi juga tanggung jawab besar untuk mengelola risiko dengan bijak.
Sumber: fortuneidn.com, ojk.go.id
What's Your Reaction?
 Like
0
 Dislike
0
 Love
0
 Funny
0
 Angry
0
 Sad
0
 Wow
0